Dalam bisnis, pengeluaran kecil seperti membeli alat tulis, membayar parkir, atau ongkos kirim bisa terjadi berkali-kali dalam satu hari.
Walaupun nominalnya kecil, tapi pengeluaran ini lama-kelamaan akan menumpuk. Jika tidak dicatat, maka Anda bisa kesulitan melacak penggunaan uang dan bisa terjadi selisih kas.
Metode imprest kas kecil dapat menjadi solusi untuk membuat pengelolaan kas kecil lebih sederhana dan terkontrol.
Pada artikel kali ini, kami akan membahas tentang apa itu metode imprest dalam proses pencatatan kas kecil, bedanya dengan sistem fluktuasi, prosedur, dan contoh pencatatannya.
Apa Itu Metode Imprest dalam Pengelolaan Kas Kecil?
Metode imprest adalah metode pengelolaan kas kecil dengan menetapkan sejumlah dana tetap yang akan dikembalikan ke jumlah awal setiap kali dilakukan pengisian ulang (replenishment).
Dalam sistem imprest, bisnis terlebih dahulu menentukan nominal dana kas kecil, misalnya Rp2.000.000.
Dana tersebut kemudian digunakan untuk membayar berbagai pengeluaran kecil. Ketika sebagian dana telah terpakai, jumlah yang diisi kembali sama dengan total pengeluaran sehingga saldo kas kecil kembali menjadi Rp2.000.000.
Prinsip dana tetap inilah yang menjadi ciri utama metode imprest dan membedakannya dari metode fluktuasi.
Pada metode fluktuasi, saldo kas kecil dapat berubah mengikuti setiap transaksi yang terjadi.
Sederhananya, kas kecil dengan metode imprest seperti dompet dengan batas saldo tertentu.
Jika dompet ditetapkan berisi Rp2.000.000 dan digunakan Rp500.000, maka dompet hanya tersisa Rp1.500.000. Setelah pengisian ulang sebesar Rp500.000, saldonya kembali menjadi Rp2.000.000.
Dengan pola ini, bisnis memiliki patokan yang jelas untuk mengontrol dan memeriksa penggunaan kas kecil.
Baca Juga: Perbedaan Kas Besar dan Kas Kecil yang Perlu Anda Ketahui
Perbedaan Utama Sistem Imprest vs Sistem Fluktuasi
Sistem imprest dan sistem fluktuasi sama-sama digunakan untuk mengelola kas kecil, tetapi memiliki cara pencatatan dan perlakuan saldo yang berbeda.
Berikut tabel perbedaan sistem imprest dan sistem fluktuasi:
| Indikator | Sistem Imprest | Sistem Fluktuasi |
|---|---|---|
| Pencatatan jurnal harian | Pengeluaran kas kecil tidak langsung dijurnal ke akun Kas Kecil. Pengeluaran dicatat saat dilakukan pengisian kembali. | Setiap pengeluaran kas kecil langsung dicatat ke akun Kas Kecil dan akun terkait. |
| Nilai saldo di neraca | Saldo akun Kas Kecil tetap sesuai dana yang ditetapkan. | Saldo akun Kas Kecil berubah mengikuti transaksi yang terjadi. |
| Frekuensi pengisian | Umumnya dilakukan secara berkala atau ketika dana kas kecil perlu dikembalikan ke jumlah semula. | Dapat dilakukan sesuai kebutuhan dan tidak harus mengembalikan saldo ke jumlah awal. |
| Kontrol kas | Lebih mudah karena terdapat jumlah dana tetap sebagai dasar pemeriksaan. | Membutuhkan pemantauan saldo yang lebih aktif karena nilainya terus berubah. |
| Kemudahan audit | Relatif lebih mudah karena uang tunai dan bukti pengeluaran dapat dibandingkan dengan dana tetap. | Relatif lebih kompleks karena saldo akun berubah setiap kali terjadi transaksi. |
Perbedaan keduanya adalah saldo akun Kas Kecil.
Pada metode imprest, saldo tersebut dipertahankan tetap. Sementara pada metode fluktuasi, saldo berubah setiap kali ada penerimaan, pengeluaran, atau pengisian kembali kas kecil.
Kapan Harus Memilih Metode Imprest?
Metode imprest cocok digunakan jika bisnis memiliki banyak transaksi kecil tetapi nilai setiap transaksinya relatif rendah.
Pertimbangan lainnya adalah:
- Jika Anda ingin mengontrol pengeluaran kas sehari-hari, karena jumlah dana yang harus dipertanggungjawabkan sudah ditentukan sejak awal.
- Jika tim keuangan masih kecil dan bisnis membutuhkan proses pencatatan serta pemeriksaan kas yang sederhana.
- Jika ingin mengetahui apakah penggunaan kas sudah sesuai tanpa harus memantau perubahan saldo kas kecil setiap saat.
Kapan Memilih Metode Fluktuasi?
Metode fluktuasi lebih cocok untuk bisnis dengan kebutuhan kas kecil yang berubah-ubah dari satu periode ke periode berikutnya.
Misalnya, jumlah pengeluaran meningkat pada periode tertentu sehingga bisnis tidak ingin terikat pada nominal dana tetap.
Pertimbangannya adalah:
- Jika bisnis sudah besar, volume transaksinya tinggi, dan memiliki tim akuntansi yang cukup untuk mencatat setiap transaksi kas kecil secara langsung.
- Jika Anda membutuhkan informasi saldo kas kecil yang selalu real-time, tanpa harus menunggu proses replenishment.
Baca Juga: Metode Pencatatan Kas Kecil: Pengertian, Jenis, dan Contoh
Bagaimana Prosedur & Alur Pengelolaan Kas Kecil dengan Metode Imprest?
Dalam prosedur kas kecil imprest, pengelolaan dana umumnya dilakukan melalui tiga tahap: pembentukan dana, pemakaian dana, dan pengisian kembali.
Idealnya, perlu ada dokumentasi di setiap tahap agar penggunaan kas dapat ditelusuri dan dipertanggungjawabkan.
1. Pembentukan Dana
Pertama, tetapkan dulu nominal dana kas kecil berdasarkan kebutuhan, misalnya Rp5.000.000. Ambil dana dengan menarik cek atau memindahkan dana dari rekening bank ke kas kecil.
Jika ada dokumen seperti cek pencairan dana atau dokumen otorisasi pembentukan kas kecil, Anda bisa menyimpannya.
Setelah dana terbentuk, jumlah tersebut menjadi saldo awal kas kecil yang harus dipertahankan dalam sistem imprest.
2. Pemakaian Dana
Dana kas kecil bisa digunakan untuk membayar pengeluaran operasional bernominal kecil, seperti pembelian ATK, biaya parkir, atau ongkos kirim.
Setiap pengeluaran perlu disertai Voucher Kas Kecil sebagai bukti internal yang mencantumkan tanggal, tujuan pengeluaran, nominal, dan pihak yang menerima dana.
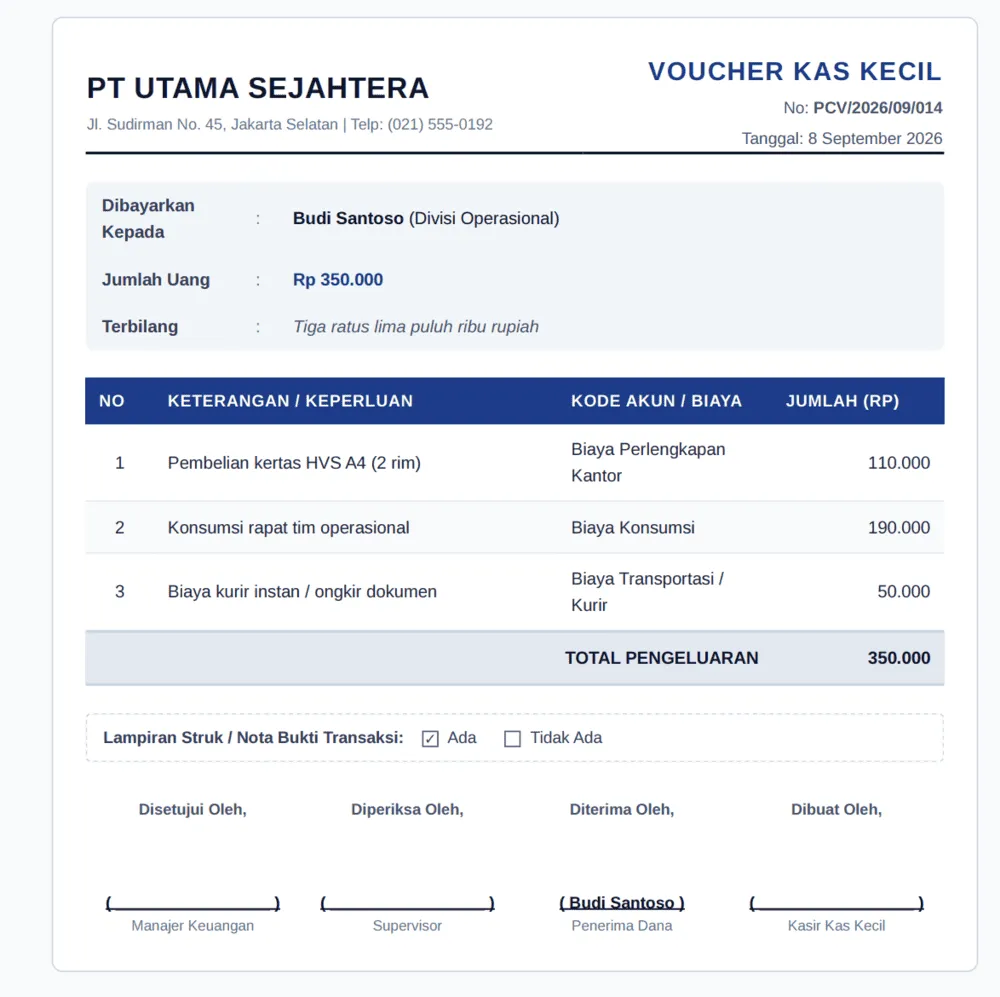
Nota, kuitansi, atau bukti pembayaran juga dikumpulkan dan dilampirkan pada voucher.
Dalam metode imprest, pengeluaran ini belum dijurnal ke akun Kas Kecil saat transaksi terjadi. Dokumen tersebut disimpan sebagai dasar pencatatan ketika dilakukan pengisian kembali.
3. Pengisian Kembali
Ketika dana kas kecil mencapai batas minimal atau safety point, pemegang kas mengajukan reimbursement untuk mengganti dana yang telah digunakan. Pengajuan didasarkan pada total Petty Cash Voucher beserta nota atau kuitansi yang terkumpul.
Setelah disetujui dan dana dicairkan, jumlah kas kecil kembali ke nominal awal.
Dengan demikian, dana tetap siap digunakan untuk periode berikutnya, sementara seluruh pengeluaran yang terjadi telah didukung oleh dokumen yang dapat diperiksa.
Baca Juga: Petty Cash: Arti, Cara Mencatat, dan Contoh Jurnalnya
Contoh Soal & Pencatatan Jurnal Metode Imprest
Berikut studi kasus PT Harum Sekar selama satu bulan. Ini merupakan perusahaan fiktif sebagai ilustrasi saja.
Perusahaan menetapkan dana kas kecil sebesar Rp5.000.000. Dana tersebut digunakan untuk kebutuhan operasional kecil, seperti pembelian ATK, konsumsi rapat, dan biaya kurir.
Jurnal Pembentukan Dana Kas Kecil
Pada awal bulan, PT Harum Sekar membentuk dana kas kecil sebesar Rp5.000.000 dengan memindahkan dana dari rekening bank.
| Akun | Debit | Kredit |
|---|---|---|
| Kas Kecil | Rp 5.000.000 | – |
| Bank | – | Rp 5.000.000 |
Setelah pembentukan, saldo akun Kas Kecil tercatat sebesar Rp5.000.000. Selama jumlah dana yang ditetapkan tidak berubah, saldo akun ini tetap menunjukkan Rp5.000.000.
Jurnal Pengisian Kembali (Replenishment)
Selama bulan berjalan, kas kecil digunakan untuk:
| Transaksi | Jumlah |
|---|---|
| Pembelian ATK | Rp 1.200.000 |
| Konsumsi rapat | Rp 800.000 |
| Biaya kurir | Rp 500.000 |
| Total pengeluaran | Rp 2.500.000 |
Karena menggunakan metode imprest, pengeluaran tersebut tidak langsung dijurnal saat transaksi terjadi.
Setelah dilakukan pemeriksaan dan pengisian kembali, PT Harum Sekar mencatat pengeluaran berdasarkan bukti transaksi.
| Akun | Debit | Kredit |
|---|---|---|
| Beban ATK | Rp 1.200.000 | – |
| Beban Konsumsi Rapat | Rp 800.000 | – |
| Beban Kurir | Rp 500.000 | – |
| Bank | – | Rp 2.500.000 |
Perusahaan kemudian mengisi kembali kas kecil sebesar Rp2.500.000. Dengan begitu, uang kas kecil kembali ke Rp5.000.000, sesuai plafon yang ditetapkan.
Jurnal Penambahan atau Pengurangan Plafon Dana
Plafon kas kecil dapat diubah jika kebutuhan operasional bisnis berubah. Misalnya, PT Harum Sekar menaikkan dana kas kecil dari Rp5.000.000 menjadi Rp7.000.000. Artinya, perusahaan menambahkan dana sebesar Rp2.000.000.
Jurnal penambahan plafon:
| Akun | Debit | Kredit |
|---|---|---|
| Kas Kecil | Rp 2.000.000 | – |
| Bank | – | Rp 2.000.000 |
Sebaliknya, jika plafon diturunkan dari Rp5.000.000 menjadi Rp3.000.000, perusahaan mengurangi dana kas kecil sebesar Rp2.000.000.
Jurnal pengurangan plafon:
| Akun | Debit | Kredit |
|---|---|---|
| Bank | Rp 2.000.000 | – |
| Kas Kecil | – | Rp 2.000.000 |
Dengan pencatatan tersebut, saldo akun Kas Kecil selalu mengikuti plafon dana yang ditetapkan, sesuai prinsip metode imprest.
Baca Juga: Cara Membuat Jurnal Kas Kecil dan Contoh Kasusnya
Bagaimana Cara Menangani Selisih Kas Kecil?
Dalam pemeriksaan kas kecil, jumlah uang tunai dan bukti pengeluaran seharusnya dapat direkonsiliasi dengan dana yang ditetapkan.
Jika hasil perhitungan tidak sesuai, berarti terdapat selisih kas kecil (cash shortage/overage).
Berikut contoh kasus dan pencatatannya:
Pencatatan Selisih Kas Kecil (Cash Shortage / Overage)
Misalnya, PT Harum Sekar menetapkan dana kas kecil sebesar Rp5.000.000.
Saat pemeriksaan, ditemukan uang tunai Rp2.000.000 dan bukti kuitansi sebesar Rp2.900.000.
Total yang dapat dipertanggungjawabkan hanya Rp4.900.000 sehingga terdapat selisih kurang Rp100.000 (cash shortage).
Jika selisih tersebut harus dicatat, jurnalnya:
| Akun | Debit | Kredit |
|---|---|---|
| Beban/Selisih Kas | Rp 100.000 | – |
| Kas Kecil | – | Rp 100.000 |
Sebaliknya, jika uang tunai dan bukti pengeluaran menghasilkan jumlah lebih besar dari dana yang ditetapkan, terjadi cash overage.
Selisih tersebut dapat dicatat sebagai pendapatan atau akun selisih kas sesuai kebijakan perusahaan.
Jurnal Penyesuaian Akhir Periode (Accrual Adjustment)
Dalam metode imprest, pengeluaran biasanya dicatat ketika kas kecil diisi kembali.
Namun, bagaimana jika kuitansi pengeluaran sudah ada pada akhir bulan, tetapi pengisian kembali baru dilakukan pada bulan berikutnya?
Jika pengeluaran tersebut berkaitan dengan periode berjalan, beban tetap perlu diakui pada periode terjadinya agar laporan keuangan tidak menunda pencatatan beban ke periode berikutnya.
Misalnya, pada 31 Januari ada biaya pengiriman sebesar Rp300.000 yang sudah dibayar dari kas kecil, tetapi pengisian kembali baru dilakukan pada Februari. Jurnal penyesuaian pada 31 Januari dapat dicatat:
| Akun | Debit | Kredit |
|---|---|---|
| Beban Pengiriman | Rp 300.000 | – |
| Utang/Reimbursement Kas Kecil | – | Rp 300.000 |
Dengan demikian, beban Rp300.000 tetap masuk dalam laporan laba rugi Januari, meskipun pengisian kembali kas kecil baru dilakukan pada Februari.
Saat reimbursement, pencatatan selanjutnya disesuaikan dengan akun yang digunakan dalam jurnal penyesuaian agar transaksi tidak tercatat dua kali.
Baca Juga: Mengetahui Apa itu Sistem Imprest pada Pengelolaan Kas Keci
Berapa Besar Dana Kas Kecil yang Ideal?
Nominal kas kecil yang ideal berbeda-beda setiap bisnis, skala bisnis, seberapa sering terjadi pengeluaran kecil dalam satu periode, dan jenis industri.
Bisnis dengan aktivitas operasional yang lebih sering tentu membutuhkan dana kas kecil yang berbeda dengan bisnis yang hanya memiliki sedikit pengeluaran tunai.
Tapi prinsip dasar penetapan jumlah kas kecil adalah sebagai berikut:
- Tetapkan dana kas kecil yang cukup untuk 1–2 periode pengisian ulang. Lihat riwayat reimbursement beberapa periode terakhir untuk memperkirakan kebutuhan tersebut.
- Pertimbangkan karakteristik industri. Jika bisnis Anda punya banyak pengeluaran operasional harian, mungkin perlu dana yang lebih besar dibandingkan bisnis yang sebagian besar pembayarannya dilakukan secara digital.
- Jangan menetapkan dana lebih besar dari kebutuhan hanya untuk berjaga-jaga. Semakin besar uang tunai yang disimpan, semakin besar pula dana yang perlu diawasi dan dikontrol.
Baca Juga: 14 Tips Pengelolaan Akuntansi Perusahaan Kecil yang Bisa Ditiru
Tips Mengontrol Kas Kecil agar Tidak Diselewengkan
Berikut beberapa langkah bisa Anda terapkan untuk mengontrol kas kecil agar tidak diselewengkan:
- Pisahkan fungsi pencatatan dan pemegang dana: Orang yang memegang kas kecil sebaiknya berbeda dengan pihak yang melakukan pencatatan dan pemeriksaan. Pemisahan ini mengurangi peluang penyalahgunaan dana sekaligus menyembunyikan transaksi tersebut dalam pencatatan.
- Tunjuk satu pemegang kas kecil yang bertanggung jawab: Jika tidak ada pihak yang bertanggung jawab, akan sulit untuk menelusuri pengeluaran saat terjadi selisih kas kecil.
- Wajibkan bukti transaksi untuk setiap pengeluaran
- Setiap penggunaan dana harus disertai voucher kas kecil, nota, atau kuitansi.
- Lakukan rekonsiliasi saldo secara rutin: Bandingkan uang tunai, bukti pengeluaran, dan saldo pada buku kas kecil secara berkala. Ini untuk menemukan kesalahan pencatatan atau selisih sebelum masalah semakin besar.
- Batasi akses fisik ke dana kas kecil: Simpan uang di tempat yang aman dan batasi siapa yang boleh mengambil dana.
Baca Juga: Anggaran Kas: Definisi, Contoh, dan Cara Menyusunnya
Studi Kasus Penerapan Metode Imprest Kas Kecil di Hotel X Bali
Berikut merupakan contoh penerapan metode imprest kas kecil di Hotel X, hotel yang berlokasi di Kecamatan Ubud, Kabupaten Gianyar, Bali.
Penjelasan ini kami rangkum dari jurnal penelitian dan kami harap bisa menjadi gambaran untuk bisnis Anda.
1. Nominal Kas kecil
Untuk membiayai pengeluaran operasional kecil yang bersifat rutin dan mendesak, hotel X menggunakan dana kas kecil dengan metode dana tetap (imprest fund method).
Saldo awal kas kecil ditetapkan sebesar Rp20.000.000,00 per periode (satu bulan).
2. Jenis Pengeluaran yang Dibiayai Kas Kecil
Kas kecil di Hotel X digunakan untuk pengeluaran seperti:
- Pembelian alat tulis kantor (kertas, tinta printer, dll.)
- Bahan bakar kendaraan operasional
- Konsumsi
- Kebutuhan operasional kecil lainnya yang bersifat mendesak dan tidak bisa diproses melalui sistem purchase request
Hotel juga menetapkan batas maksimal Rp2.500.000,00 per transaksi.
3. Pihak yang Terlibat
| Pihak | Peran |
|---|---|
| General Cashier | Pemegang dan pengelola dana kas kecil. Bertugas mencatat seluruh pengeluaran dalam laporan kas kecil |
| Kepala Departemen | Memberikan persetujuan atas setiap pengeluaran kas kecil |
| Director of Finance / Junior Accountant | Mereview pengeluaran untuk memastikan kesesuaian dengan prosedur |
4. Prosedur Penerapan Kas Kecil
Berikut merupakan prosedur penerapan dana kas kecil mulai dari pembentukan dana
– Pembentukan Dana Kas Kecil
Dana kas kecil dibentuk pada awal bulan sebesar Rp20.000.000,00 berdasarkan pertimbangan manajemen. Namun, hotel hanya mencatat pembentukan dana ini melalui register pembentukan kas kecil tanpa melakukan penjurnalan akuntansi. Hotel beranggapan bahwa register sudah cukup sebagai dasar dokumentasi.
Penjurnalan akuntansi yang tepat saat pembentukan kas kecil adalah sebagai berikut:
| Akun | Debit | Kredit |
|---|---|---|
| Kas Kecil | Rp 20.000.000 | – |
| Bank | – | Rp 20.000.000 |
Pencatatan Pengeluaran
Setiap pengeluaran kas kecil tidak langsung dijurnal, dan ini memang sesuai dengan karakteristik metode imprest. Yang terjadi adalah:
- Pengeluaran dilakukan oleh general cashier
- Bukti transaksi (invoice/struk) dikumpulkan
- General cashier membubuhkan cap “PAID” pada setiap dokumen sebagai tanda pembayaran sah
- Seluruh pengeluaran direkap secara kronologis dalam laporan penggunaan dana kas kecil
Contoh laporan penggunaan kas kecil:
| Tanggal | Biaya Pengeluaran (Rp) | Saldo (Rp) | Keterangan |
|---|---|---|---|
| 01/11/2025 | – | 20.000.000 | Saldo awal |
| 04/11/2025 | 13.000 | 29.987.010 | Pembelian Kapur Bagus |
| 04/11/2025 | 840.000 | 29.147.010 | Pembelian Alat Yoga |
| 05/11/2025 | 480.000 | 28.668.424 | Pembelian Balon Birthday |
| 05/11/2025 | 220.000 | 28.448.424 | Pembelian Plastik Bakery |
Pengisian Kembali (Reimbursement)
Pengisian kembali dilakukan satu kali di akhir bulan, sebesar total pengeluaran yang terjadi selama periode berjalan, sehingga saldo kembali ke Rp20.000.000,00.
Setiap jenis beban dirinci:
| Akun | Debit | Kredit |
|---|---|---|
| Beban Alat Tulis Kantor | Rp… | – |
| Beban Operasional | Rp… | – |
| Beban Konsumsi | Rp… | – |
| (dan seterusnya sesuai bukti transaksi) | – | – |
| Bank | – | Rp… |
Sumber jurnal:
- Judul artikel: “Evaluasi Perlakuan Dana Kas Kecil pada Hotel X Bali dengan Metode Dana Tetap”
- Penulis: Ni Komang Urip Krisna Dewi, Ni Ketut Nadila Suryasari, Anak Agung Ayu Intan Wulandari
- Institusi: Politeknik Negeri Bali
- Tahun terbit: Desember 2025
Baca Juga: 12 Kesalahan Dasar Akuntansi Pada Bisnis Yang Wajib Dihindari
Kesimpulan
Sistem kas kecil adalah metode yang mudah dan mudah digunakan yang memungkinkan pengisian kembali semua pengeluaran. Sistem tersebut di atas dapat membantu organisasi dalam berbagai cara.
Organisasi dapat menggunakan sistem kas kecil untuk pengurangan kesalahan, penghapusan penipuan, pengendalian pengeluaran kecil, mengurangi beban kasir senior, dan yang lainnya.
Tetapi pengguna sistem Imprest juga harus menyadari beberapa kelemahannya seperti kemungkinan pencurian, penyelewengan, pengeluaran berlebihan, dll. dan memanfaatkan hal yang sama.
Oleh karena itu, organisasi harus merancang serangkaian kebijakan yang menentukan bagaimana uang tunai harus ditangani untuk menghindari semua masalah terkait.
Untuk memudahkan Anda dalam mengelola kas kecil dalam bisnis, Anda bisa menggunakan software akuntansi Kledo secara gratis selama 14 hari melalui tautan ini.
- Metode Imprest dalam Kas Kecil: Contoh Kasusnya - 10 September 2026
- Berbagai Jenis Rumus Penghitungan Arus Kas: Pembahasan Lengkap - 2 September 2026
- Siklus Akuntansi: Pengertian, Tahapan, dan Contohnya dalam Bisnis - 1 September 2026