Ringkasan Artikel
- Jurnal kas kecil mencatat pembentukan dana, pengeluaran, pengisian kembali, dan penyesuaian agar setiap transaksi operasional dapat dipertanggungjawabkan.
- Metode imprest mempertahankan saldo akun Kas Kecil sesuai plafon, sedangkan metode fluktuasi mencatat setiap pengeluaran secara langsung sehingga saldonya berubah mengikuti transaksi.
- Dalam metode imprest, jurnal pengeluaran umumnya dibuat saat pengisian kembali berdasarkan bukti transaksi, termasuk pencatatan jika terjadi selisih kas atau perubahan plafon dana.
- Dalam metode fluktuasi, setiap pengeluaran langsung dijurnal dengan mendebit akun beban dan mengkredit Kas Kecil, sementara pengisian kembali disesuaikan dengan kebutuhan perusahaan.
- Setiap transaksi kas kecil perlu didukung dokumen seperti nota, kuitansi, bukti pengeluaran, dan formulir pengisian kembali agar pencatatannya mudah ditelusuri.
Memahami contoh jurnal kas kecil dapat membantu Anda mengerti pencatatan setiap transaksi, mulai dari pembentukan dana, penggunaan uang, hingga pengisian kembali.
Ini karena pencatatan kas kecil perlu dilakukan dengan tepat agar setiap pengeluaran memiliki bukti dan dapat dipertanggungjawabkan dalam laporan keuangan.
Namun, jurnal yang dibuat tidak selalu sama karena perusahaan dapat menggunakan metode imprest atau fluktuasi. Perbedaan metode ini memengaruhi waktu pencatatan beban, saldo akun Kas Kecil, dan jumlah dana yang perlu diisi kembali.
Pembahasan mengenai pengertian dan prosedur penggunaan kas kecil dapat Anda baca dalam artikel cara membuat jurnal kas kecil dan contoh kasusnya. Artikel ini akan berfokus pada contoh transaksi dan pencatatannya.
Apa Saja Akun dan Aturan Dasar dalam Jurnal Kas Kecil?
Jurnal kas kecil bergantung pada dua hal, yaitu akun yang dipakai dan metode yang dipilih. Anda harus memahami dua hal ini dulu karena akan muncul di setiap contoh berikutnya.
Akun yang Digunakan
Akun Kas Kecil digunakan untuk mencatat dana tunai yang dikelola oleh pemegang kas. Sementara itu, akun Bank mencatat sumber dana ketika perusahaan membentuk atau mengisi kembali kas kecil.
Setiap pengeluaran dicatat ke akun beban berdasarkan tujuan transaksinya. Jika jumlah uang fisik dan catatan tidak sama, perusahaan dapat mencatatnya ke akun Selisih Kas.
| Akun | Fungsi dalam contoh |
|---|---|
| Kas Kecil | Mencatat dana tunai yang dikelola pemegang kas |
| Bank | Mencatat sumber dana untuk pembentukan dan pengisian kembali kas kecil |
| Beban ATK | Mencatat pembelian alat tulis dan biaya fotokopi |
| Beban Transportasi | Mencatat bensin dan biaya perjalanan operasional |
| Beban Konsumsi | Mencatat pembelian makanan dan minuman untuk rapat |
| Beban Pengiriman | Mencatat ongkos pengiriman dokumen |
| Beban Kebersihan | Mencatat pembelian perlengkapan kebersihan kantor |
| Selisih Kas | Mencatat kekurangan atau kelebihan uang saat pemeriksaan kas |
Perbedaan Waktu Pencatatan Metode Imprest dan Fluktuasi
Pada metode imprest, pemegang kas mencatat pengeluaran dalam buku kas kecil terlebih dahulu. Jurnal beban baru dibuat ketika perusahaan melakukan pengisian kembali berdasarkan bukti transaksi.
Sebaliknya, metode fluktuasi mengharuskan perusahaan mencatat setiap pengeluaran langsung ke jurnal saat transaksi berlangsung. Akibatnya, saldo akun Kas Kecil akan berubah setiap kali ada pengeluaran atau penambahan dana.
| Aspek | Metode Imprest | Metode Fluktuasi |
|---|---|---|
| Saldo akun Kas Kecil | Tetap sesuai plafon dana | Berubah mengikuti transaksi |
| Waktu pencatatan beban | Saat pengisian kembali | Setiap pengeluaran terjadi |
| Jumlah pengisian kembali | Sebesar pengeluaran yang didukung bukti | Disesuaikan dengan kebutuhan |
Baca Juga: Petty Cash: Arti, Cara Mencatat, dan Contoh Jurnalnya
Contoh Jurnal Kas Kecil Metode Imprest
Seluruh contoh jurnal kas kecil dengan metode imprest di bawah memakai satu skenario dari perusahaan fiktif CV Cahaya Bulan.
CV Cahaya Bulan membentuk dana kas kecil Rp3.000.000 pada 1 Oktober 2026 dan menunjuk satu orang sebagai pemegang kas.
Contoh 1: Jurnal Pembentukan Dana Kas Kecil
Saat membentuk dana kas kecil, perusahaan mencatat penambahan akun Kas Kecil di sisi debit dan pengurangan saldo Bank di sisi kredit.
Pada 1 Oktober 2026, bendahara mengambil dana sebesar Rp3.000.000 dari rekening perusahaan untuk diserahkan kepada pemegang kas. Jurnalnya adalah sebagai berikut:
| Tanggal | Akun | Debit | Kredit |
|---|---|---|---|
| 1 Okt 2026 | Kas Kecil | Rp3.000.000 | – |
| Bank | – | Rp3.000.000 |
Contoh 2: Pencatatan Pengeluaran dalam Buku Kas Kecil
Dalam metode imprest, setiap pengeluaran tidak langsung dimasukkan ke jurnal umum. Pemegang kas terlebih dahulu mencatat transaksi dalam buku kas kecil dan mengumpulkan bukti pembayarannya.
Karena pengeluaran belum dijurnal, saldo akun Kas Kecil dalam buku besar tetap Rp3.000.000 selama Oktober. Berikut rincian transaksi yang dilakukan CV Cahaya Bulan:
| Tanggal | Keterangan | Akun Beban | Jumlah |
|---|---|---|---|
| 2 Okt | Pembelian alat tulis | Beban ATK | Rp175.000 |
| 6 Okt | Bensin kendaraan operasional | Beban Transportasi | Rp250.000 |
| 12 Okt | Konsumsi rapat | Beban Konsumsi | Rp320.000 |
| 15 Okt | Pengiriman dokumen | Beban Pengiriman | Rp85.000 |
| 20 Okt | Bensin kendaraan operasional | Beban Transportasi | Rp275.000 |
| 24 Okt | Perlengkapan kebersihan | Beban Kebersihan | Rp140.000 |
| 28 Okt | Pembelian alat tulis | Beban ATK | Rp225.000 |
| Total pengeluaran | Rp1.470.000 | ||
Berdasarkan catatan tersebut, total pengeluaran selama Oktober mencapai Rp1.470.000. Dengan dana awal Rp3.000.000, uang tunai yang seharusnya masih tersedia adalah Rp1.530.000.
Contoh 3: Jurnal Pengisian Kembali Dana Kas Kecil
Jika menggunakan metode imprest, maka kas kecil kembali diisi sebesar total pengeluaran yang telah dibuktikan. Perusahaan mendebit akun beban sesuai jenis transaksi dan mengkredit akun Bank sebesar dana yang dikeluarkan.
Pada 31 Oktober 2026, pemegang kas menyerahkan rekap pengeluaran beserta bukti transaksinya kepada bagian akuntansi. Karena total penggunaan dana mencapai Rp1.470.000, perusahaan mengisi kembali kas kecil dengan nominal yang sama.
Berikut jurnalnya:
| Tanggal | Akun | Debit | Kredit |
|---|---|---|---|
| 31 Okt 2026 | Beban ATK | Rp400.000 | – |
| Beban Transportasi | Rp525.000 | – | |
| Beban Konsumsi | Rp320.000 | – | |
| Beban Pengiriman | Rp85.000 | – | |
| Beban Kebersihan | Rp140.000 | – | |
| Bank | – | Rp1.470.000 |
Setelah pengisian selesai, dana yang tersedia kembali ke jumlah awal, yaitu Rp3.000.000.
Contoh 4: Jurnal Pengisian Kembali Saat Terjadi Selisih Kas
Saat pemeriksaan kas, jumlah uang fisik terkadang tidak sama dengan saldo yang seharusnya tersedia. Jadi sebelum mengisi kembali dana, perusahaan perlu memeriksa penyebab selisih dan membandingkan uang tunai dengan bukti pengeluaran.
Jika penyebabnya tidak dapat ditelusuri, selisih tersebut dapat dicatat melalui akun Selisih Kas sesuai kebijakan perusahaan.
Secara sederhana, perhitungan uang yang seharusnya tersedia adalah:
Uang tunai seharusnya = Plafon dana kas kecil − Total bukti pengeluaran
Berdasarkan contoh sebelumnya, uang tunai yang seharusnya tersisa adalah Rp1.530.000. Berikut dua kemungkinan kondisi yang dapat terjadi.
Kasus selisih kurang
Saat pemeriksaan, uang tunai yang ditemukan hanya Rp1.520.000. Jumlah tersebut lebih kecil Rp10.000 dari saldo yang seharusnya. Karena penyebab kekurangan tidak dapat diketahui, perusahaan mencatatnya sebagai Selisih Kas.
Agar dana kembali menjadi Rp3.000.000, perusahaan perlu mengisi kembali Rp1.480.000. Jurnalnya:
| Akun | Debit | Kredit |
|---|---|---|
| Beban ATK | Rp400.000 | – |
| Beban Transportasi | Rp525.000 | – |
| Beban Konsumsi | Rp320.000 | – |
| Beban Pengiriman | Rp85.000 | – |
| Beban Kebersihan | Rp140.000 | – |
| Selisih Kas | Rp10.000 | – |
| Bank | – | Rp1.480.000 |
Kasus selisih lebih
Kondisi sebaliknya terjadi ketika uang tunai yang ditemukan justru lebih besar daripada saldo yang seharusnya. Misalnya, hasil pemeriksaan menunjukkan uang tunai sebesar Rp1.540.000 atau lebih Rp10.000.
Dalam kondisi tersebut, perusahaan cukup menambahkan Rp1.460.000 agar dana kembali ke plafon Rp3.000.000. Kelebihan uang dicatat di sisi kredit akun Selisih Kas.
| Akun | Debit | Kredit |
|---|---|---|
| Beban ATK | Rp400.000 | – |
| Beban Transportasi | Rp525.000 | – |
| Beban Konsumsi | Rp320.000 | – |
| Beban Pengiriman | Rp85.000 | – |
| Beban Kebersihan | Rp140.000 | – |
| Bank | – | Rp1.460.000 |
| Selisih Kas | – | Rp10.000 |
Pada kedua kondisi tersebut, jumlah debit dan kredit tetap seimbang. Setelah pengisian kembali, uang tunai yang tersedia mencapai Rp3.000.000.
Contoh 5: Jurnal Penambahan dan Pengurangan Dana Imprest
Perusahaan dapat mengubah jumlah dana kas kecil ketika kebutuhan operasional meningkat atau menurun. Dalam metode imprest, perubahan tersebut dicatat sebesar selisih antara plafon lama dan plafon baru.
Misalnya, CV Cahaya Bulan memutuskan menaikkan plafon dana dari Rp3.000.000 menjadi Rp4.000.000. Artinya, perusahaan perlu menambahkan dana sebesar Rp1.000.000.
Jurnal penambahan dana:
| Akun | Debit | Kredit |
|---|---|---|
| Kas Kecil | Rp1.000.000 | – |
| Bank | – | Rp1.000.000 |
Sebaliknya, jika perusahaan menurunkan plafon dari Rp3.000.000 menjadi Rp2.500.000, pemegang kas harus mengembalikan kelebihan dana sebesar Rp500.000 ke rekening perusahaan.
Jurnal pengurangan dana:
| Akun | Debit | Kredit |
|---|---|---|
| Bank | Rp500.000 | – |
| Kas Kecil | – | Rp500.000 |
Dengan demikian, saldo akun Kas Kecil hanya berubah ketika perusahaan menetapkan perubahan jumlah dana, bukan setiap kali terjadi pengeluaran.
Contoh 6: Jurnal Penyesuaian Kas Kecil pada Akhir Periode
Jika suatu periode akuntansi berakhir sebelum mengisi ulang dana kas kecil, pengeluaran yang sudah terjadi tetap harus diakui sebagai beban pada periode itu dengan membuat jurnal penyesuaian.
Misalnya, pengeluaran Rp1.470.000 pada Oktober belum diisi ulang saat pembukuan 31 Oktober ditutup:
| Tanggal | Akun | Debit | Kredit |
|---|---|---|---|
| 31 Okt 2026 | Beban ATK | Rp400.000 | – |
| Beban Transportasi | Rp525.000 | – | |
| Beban Konsumsi | Rp320.000 | – | |
| Beban Pengiriman | Rp85.000 | – | |
| Beban Kebersihan | Rp140.000 | – | |
| Kas Kecil | – | Rp1.470.000 |
Setelah jurnal penyesuaian dibuat, saldo akun Kas Kecil menjadi Rp1.530.000, sesuai dengan uang tunai yang tersisa. Seluruh beban Oktober juga sudah masuk ke laporan keuangan.
Ketika perusahaan melakukan pengisian kembali pada periode berikutnya, pencatatannya dilakukan dengan mendebit Kas Kecil dan mengkredit Bank sebesar Rp1.470.000.
Baca Juga: Metode Pencatatan Kas Kecil: Pengertian, Jenis, dan Contoh
Contoh Jurnal Kas Kecil Metode Fluktuasi
Berbeda dengan metode imprest, metode fluktuasi mencatat setiap pengeluaran secara langsung ke jurnal. Setiap transaksi akan mengurangi saldo akun Kas Kecil, sedangkan penambahan dana akan meningkatkan saldonya.
Pengisian kembali juga tidak harus sama dengan total pengeluaran sebelumnya. Perusahaan dapat menentukan jumlahnya berdasarkan kebutuhan operasional.
Contoh Pembentukan, Pengeluaran, dan Pengisian Dana dengan Metode Fluktuasi
Agar perbandingan lebih mudah, bagian ini tetap menggunakan skenario CV Cahaya Bulan dengan dana awal Rp3.000.000 pada 1 Oktober 2026.
Jurnal pembentukan dana sama seperti metode imprest, yaitu mendebit Kas Kecil dan mengkredit Bank sebesar Rp3.000.000. Perbedaannya terlihat ketika perusahaan mulai menggunakan dana tersebut.
Pada metode fluktuasi, setiap pengeluaran langsung dicatat pada tanggal transaksi. Berikut jurnal untuk tujuh transaksi selama Oktober:
| Tanggal | Akun | Debit | Kredit |
|---|---|---|---|
| 2 Okt | Beban ATK | Rp175.000 | – |
| Kas Kecil | – | Rp175.000 | |
| 6 Okt | Beban Transportasi | Rp250.000 | – |
| Kas Kecil | – | Rp250.000 | |
| 12 Okt | Beban Konsumsi | Rp320.000 | – |
| Kas Kecil | – | Rp320.000 | |
| 15 Okt | Beban Pengiriman | Rp85.000 | – |
| Kas Kecil | – | Rp85.000 | |
| 20 Okt | Beban Transportasi | Rp275.000 | – |
| Kas Kecil | – | Rp275.000 | |
| 24 Okt | Beban Kebersihan | Rp140.000 | – |
| Kas Kecil | – | Rp140.000 | |
| 28 Okt | Beban ATK | Rp225.000 | – |
| Kas Kecil | – | Rp225.000 |
Setelah seluruh transaksi dicatat, saldo Kas Kecil berkurang dari Rp3.000.000 menjadi Rp1.530.000. Pada 31 Oktober, perusahaan memutuskan menambah dana sebesar Rp2.000.000 untuk memenuhi perkiraan kebutuhan operasional November.
Jurnal pengisian kembali:
| Tanggal | Akun | Debit | Kredit |
|---|---|---|---|
| 31 Okt 2026 | Kas Kecil | Rp2.000.000 | – |
| Bank | – | Rp2.000.000 |
Setelah penambahan tersebut, saldo akun Kas Kecil menjadi Rp3.530.000. Jumlahnya lebih besar daripada dana awal karena perusahaan mengisi kembali dana berdasarkan kebutuhan, bukan berdasarkan total pengeluaran sebelumnya.
Kondisi ini membuat metode fluktuasi lebih fleksibel. Namun, perusahaan perlu memeriksa saldo dalam pembukuan secara rutin agar tetap sesuai dengan uang tunai yang dikelola pemegang kas.
Baca Juga: Cara Melakukan Rekonsiliasi Kas Kecil dan Tahapannya
Perbandingan Jurnal Imprest dan Fluktuasi dari Skenario yang Sama
Metode imprest dan fluktuasi menghasilkan total beban Oktober yang sama pada kas kecil, yaitu Rp1.470.000. Namun, keduanya berbeda dari segi waktu pencatatan pengeluaran dan perubahan saldo.
| Aspek | Metode Imprest | Metode Fluktuasi |
|---|---|---|
| Jumlah jurnal pengeluaran selama Oktober | 1 jurnal saat pengisian kembali | 7 jurnal, mengikuti jumlah transaksi |
| Saldo Kas Kecil sebelum pengisian kembali | Rp3.000.000 dalam pembukuan | Rp1.530.000 |
| Saldo Kas Kecil setelah pengisian kembali | Rp3.000.000 | Rp3.530.000 (setelah pengisian Rp2.000.000) |
| Jumlah pengisian kembali | Rp1.470.000, sesuai pengeluaran | Sesuai kebutuhan perusahaan |
Jika perusahaan membutuhkan batas dana yang jelas dan ingin mengendalikan pengeluaran kas kecil dengan lebih ketat, metode imprest bisa menjadi pilihan.
Namun, jika yang diinginkan adalah keleluasaan dalam menentukan jumlah dana dan mampu melakukan pemeriksaan saldo secara berkala, sebaiknya pilih metode fluktuasi.
Baca Juga: Voucher Kas Kecil: Definisi, Contoh, Manfaat, dan Cara Menggunakannya
Apa Saja Dokumen Pendukung Jurnal Kas Kecil?
Setiap transaksi kas kecil harus memiliki dokumen pendukung agar pencatatannya dapat ditelusuri dan diperiksa. Dokumen yang umum digunakan dalam pengelolaan kas kecil meliputi:
- Formulir permintaan penggunaan kas kecil, yaitu dokumen untuk mengajukan dana bagi kebutuhan operasional.
- Bukti pengeluaran kas kecil, yang mencatat penggunaan uang oleh pemegang kas.
- Nota atau kuitansi, sebagai bukti pembayaran dari penjual atau penyedia jasa.
- Bukti kas keluar, yang merangkum transaksi pengeluaran dan menjadi dasar persetujuan.
- Formulir permintaan pengisian kembali, yang diajukan ketika dana kas kecil perlu ditambah.
Nota atau kuitansi menunjukkan bahwa transaksi benar-benar terjadi. Selanjutnya, pemegang kas menyusun rekap pengeluaran dan melampirkan bukti tersebut dalam permintaan pengisian kembali. Bagian akuntansi kemudian memeriksa kelengkapan dokumen sebelum mencatat jurnal.
Baca Juga: Perbedaan Kas Besar dan Kas Kecil yang Perlu Anda Ketahui
Mencatat Jurnal Kas Kecil dengan Software Akuntansi Kledo
Software akuntansi Kledo dapat membantu Anda mengurangi pekerjaan manual dalam mencatat transaksi kas kecil.
Dengan Kledo, Anda bisa membuat Petty Cash dan mengisinya dengan transfer dana dari akun kas/bank lainnya.
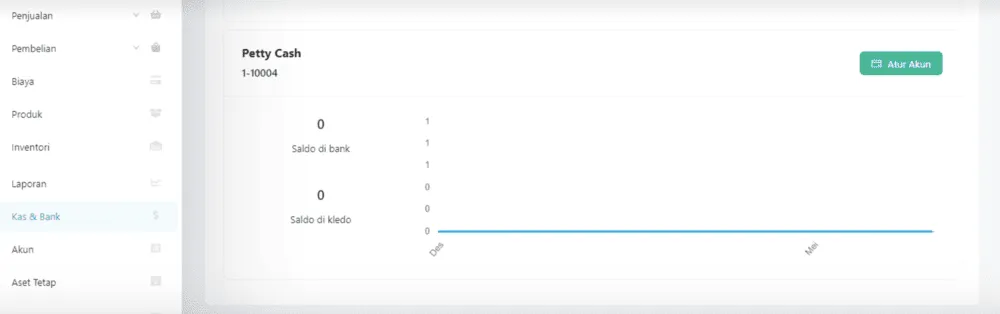
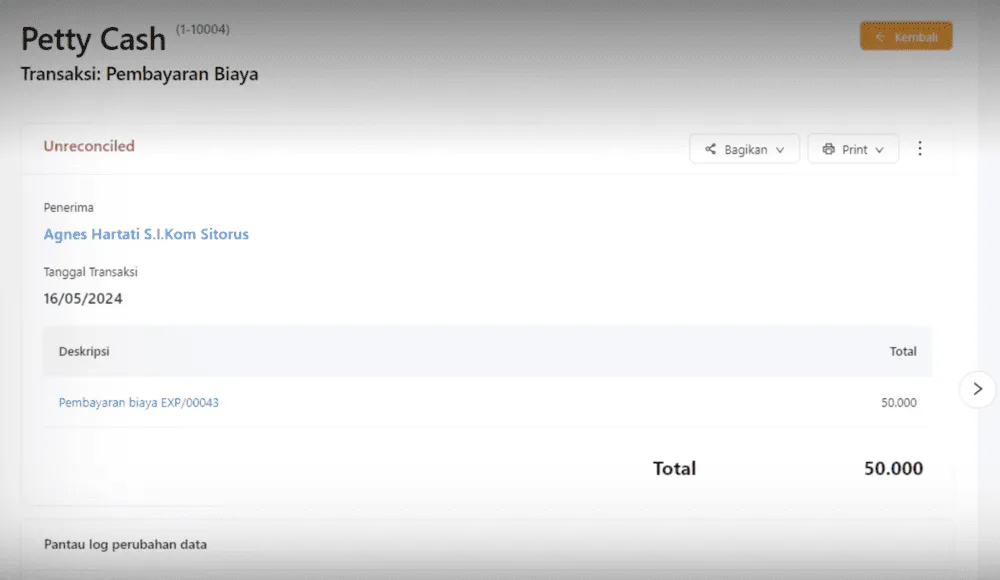
Dengan Kledo, Anda juga bisa mencatat pengeluaran dari kas kecil dan setiap Anda mengisi kasnya dari rekening.
Baca Juga: Download Contoh Buku Kas Harian Gratis dan Cara Mencatatnya
Kesimpulan
Contoh jurnal kas kecil di atas menunjukkan bahwa metode imprest dan fluktuasi menghasilkan beban yang sama, tetapi berbeda pada waktu pencatatan dan pergerakan saldo Kas Kecil.
Pada imprest, jurnal beban dibuat saat pengisian kembali, dengan kasus khusus berupa selisih kas, perubahan plafon, dan penyesuaian akhir periode. Pada fluktuasi, jurnal dibuat setiap transaksi dan pengisian mengikuti kebutuhan.
Apa pun metode yang Anda gunakan, akan lebih praktis jika Anda memiliki sistem yang bisa mengotomatiskan tugas Anda seperti Kledo.
Coba Kledo sekarang untuk pengelolaan keuangan yang lebih mudah.
- Contoh Jurnal Kas Kecil Metode Imprest dan Fluktuasi Lengkap - 20 November 2026
- Contoh Perhitungan YTD pada Laporan Keuangan - 20 November 2026
- Download Template Contoh Neraca Saldo Setelah Penyesuaian - 19 November 2026