Ringkasan Artikel
- PSAK 72 (kini bernomor PSAK 115) mengatur waktu dan jumlah pendapatan yang dapat diakui perusahaan berdasarkan pemenuhan kewajiban kepada pelanggan.
- Penerapan PSAK 72 menggunakan lima tahapan, mulai dari mengidentifikasi kontrak dan kewajiban pelaksanaan hingga mengakui pendapatan ketika kewajiban tersebut terpenuhi.
- Waktu pengakuan pendapatan berbeda menurut jenis bisnis.
- Jurnal pengakuan pendapatan bergantung pada waktu pemenuhan kewajiban dan penerimaan pembayaran, termasuk pencatatan piutang usaha serta liabilitas kontrak untuk pembayaran di muka.
- Perusahaan perlu mendokumentasikan kontrak dan memisahkan pendapatan, piutang, serta uang muka secara tepat.
Kapan perusahaan boleh mengakui pendapatan dari penjualan barang atau jasa? Jawabannya tidak selalu saat pelanggan membayar atau invoice diterbitkan.
Dalam kontrak tertentu, pendapatan baru bisa diakui setelah barang diserahkan, pekerjaan mencapai progres tertentu, atau layanan diberikan selama periode yang disepakati.
PSAK 72 (kini bernomor PSAK 115) mengatur prinsip pengakuan pendapatan tersebut melalui lima tahapan yang berlaku untuk berbagai jenis bisnis.
Untuk memahami penerapannya, artikel ini membahas contoh pengakuan pendapatan pada perusahaan dagang, jasa, konstruksi, SaaS, dan penjualan produk bundling, lengkap dengan contoh jurnal akuntansinya.
Apa Itu PSAK 72?
PSAK 72 adalah standar akuntansi keuangan Indonesia yang mengatur kapan dan berapa pendapatan dari kontrak dengan pelanggan diakui.
Standar ini diadopsi dari IFRS 15, yang berlaku untuk periode pelaporan tahunan mulai 1 Januari 2018. Di Indonesia, PSAK 72 berlaku efektif sejak 1 Januari 2020 dan menggantikan standar lama seperti PSAK 23 dan PSAK 34.
Standar ini juga menggantikan beberapa standar lama, antara lain PSAK 23 tentang Pendapatan dan PSAK 34 tentang Kontrak Konstruksi.
Standar ini berlaku untuk seluruh kontrak dengan pelanggan, kecuali kontrak yang sudah punya standar sendiri. Pengecualian itu mencakup kontrak sewa, kontrak asuransi, instrumen keuangan, dan pertukaran non-moneter antar entitas dalam lini bisnis yang sama.
Dengan demikian, perusahaan dagang, jasa, konstruksi, dan teknologi yang menjual kepada pelanggan hampir pasti perlu memperhatikan PSAK 72.
Catatan: PSAK 72 adalah nama lama, PSAK 115 adalah nomor yang berlaku sekarang. Anda bisa melihat perubahannya di web IAI.
Apa Tujuan dan Manfaat Penerapan PSAK 72 bagi Perusahaan?
Manfaat utama PSAK 72 adalah laporan pendapatan kini bisa mengikuti kejadian ekonomi sebenarnya, yaitu ketika penjual sudah memenuhi kewajiban kepada pelanggan. Jadi, pendapatan tidak lagi bergantung pada kebiasaan penagihan atau tanggal penerimaan kas.
Selain itu, menurut penelitian dalam Journal of Law, Administration, and Social Science, penerapan PSAK 72 juga membawa manfaat sebagai berikut:
- Meningkatkan transparansi dan konsistensi pelaporan keuangan karena entitas dituntut untuk secara cermat mengidentifikasi kontrak, kewajiban pelaksanaan, serta estimasi imbalan
- Mengurangi risiko pengakuan pendapatan yang terlalu dini atau berlebihan, terutama dalam kontrak kompleks dan jangka panjang
- Menyediakan batasan yang jelas dalam hal pengukuran kontrak, estimasi variabel imbalan, dan kewajiban pelaksanaan, sehingga kualitas laporan menjadi lebih baik.
Baca Juga: Mengetahui Prinsip Pengakuan Pendapatan dalam Akuntansi
Apa Saja 5 Tahapan Pengakuan Pendapatan Menurut PSAK 72?
PSAK 72 menetapkan lima tahapan yang berlaku untuk semua kontrak dengan pelanggan, seperti pada model lima tahap IFRS 15, yaitu:
1. Mengidentifikasi Kontrak dengan Pelanggan
Kontrak adalah perjanjian yang menimbulkan hak dan kewajiban yang dapat ditegakkan, dan tidak harus berbentuk dokumen formal.
Kriterianya diatur di paragraf 09 dan menyangkut persetujuan para pihak, hak dan syarat pembayaran yang jelas, substansi komersial, serta kemungkinan besar imbalan dapat ditagih.
2. Mengidentifikasi Kewajiban Pelaksanaan dalam Kontrak
Kewajiban pelaksanaan (performance obligation) adalah janji menyerahkan barang atau jasa yang dapat dibedakan (distinct).
Misalnya, perusahaan konsultan menawarkan jasa konsultasi bisnis selama satu bulan dengan biaya Rp5 juta. Dalam kontrak tersebut, pelanggan membeli satu rangkaian layanan konsultasi yang saling berkaitan. Perusahaan tidak menjanjikan beberapa barang atau jasa terpisah, melainkan satu layanan konsultasi selama periode tertentu.
Lain halnya dengan perusahaan yang menjual mesin produksi dengan tiga komponen: mesin produksi seharga Rp100 juta, jasa instalasi seharga Rp10 juta, dan pelatihan penggunaan mesin seharga Rp5 juta.
Jika pelanggan bisa menggunakan mesin tanpa harus membeli jasa instalasi dan pelatihan dari penjual, serta ketiga komponen tersebut dapat memberikan manfaat secara terpisah, perusahaan dapat mengidentifikasinya sebagai tiga kewajiban pelaksanaan.
Artinya, perusahaan memiliki tiga janji berbeda kepada pelanggan:
- Menyerahkan mesin.
- Melakukan instalasi mesin.
- Memberikan pelatihan penggunaan mesin.
3. Menentukan Harga Transaksi
Harga transaksi adalah jumlah imbalan yang diharapkan menjadi hak perusahaan sebagai ganti barang atau jasa yang dijanjikan. Jumlah yang ditagih untuk pihak ketiga, misalnya PPN yang disetor ke negara, tidak termasuk di dalamnya.
4. Mengalokasikan Harga Transaksi ke Kewajiban Pelaksanaan
Harga transaksi dialokasikan ke setiap kewajiban pelaksanaan berdasarkan harga jual berdiri sendiri (stand-alone selling price), yaitu harga yang akan dikenakan perusahaan bila barang atau jasa itu dijual terpisah.
Misalnya, sebuah paket konsultasi dan pelatihan dijual Rp9.000.000. Harga jual terpisah konsultasi adalah Rp8.000.000 dan pelatihan Rp4.000.000, sehingga totalnya Rp12.000.000.
Konsultasi mendapat alokasi 8/12 × Rp9.000.000 = Rp6.000.000, sedangkan pelatihan mendapat 4/12 × Rp9.000.000 = Rp3.000.000. Artinya, diskon paket terbagi secara proporsional, tidak dibebankan ke satu komponen saja.
5. Mengakui Pendapatan Ketika Kewajiban Pelaksanaan Dipenuhi
Pendapatan diakui ketika pengendalian berpindah ke pelanggan, sepanjang waktu (over time) atau pada suatu waktu tertentu (point in time).
Pengakuan sepanjang waktu berlaku bila salah satu dari tiga kriteria terpenuhi: pelanggan menikmati manfaat selama perusahaan bekerja, pekerjaan menciptakan aset yang dikendalikan pelanggan, atau aset tidak punya penggunaan alternatif dan perusahaan berhak atas pembayaran pekerjaan yang selesai.
Bila tidak ada yang terpenuhi, pendapatan diakui pada satu titik waktu saat pengendalian berpindah.
Baca Juga: Jenis Pendapatan dalam Akuntansi, Metode Pengakuan, dan Jurnalnya
Bagaimana Contoh Penerapan PSAK 72 dalam Berbagai Jenis Bisnis?
Berikut adalah contoh penerapan PSAK 72 dalam berbagai jenis bisnis menggunakan perusahaan fiktif dan angka ilustrasi dan mengabaikan PPN:
1. Contoh Penerapan PSAK 72 pada Perusahaan Dagang
Perusahaan dagang mengakui pendapatan saat pengendalian barang berpindah, yang sering kali saat barang diterima pelanggan, bukan saat faktur dibuat.
PT Berdagang Hore menerbitkan faktur Rp50.000.000 pada tanggal 8 dengan harga pokok Rp35.000.000. Syarat pengiriman menetapkan kepemilikan berpindah saat barang tiba, dan barang diterima pada tanggal 10, sehingga pendapatan diakui pada tanggal 10.
| Akun | Debit | Kredit |
|---|---|---|
| Piutang usaha | Rp50.000.000 | – |
| Pendapatan penjualan | – | Rp50.000.000 |
| Harga pokok penjualan | Rp35.000.000 | – |
| Persediaan | – | Rp35.000.000 |
2. Contoh Penerapan PSAK 72 pada Perusahaan Jasa
Perusahaan jasa mengakui pendapatan bertahap bila pelanggan menerima manfaat jasa selama masa pengerjaannya. Contohnya, PT Solusi Konsultan memiliki kontrak konsultasi enam bulan senilai Rp60.000.000. Karena jasa diberikan merata sepanjang periode enam bulan tersebut, pendapatan bulanannya Rp60.000.000 ÷ 6 = Rp10.000.000.
| Akun | Debit | Kredit |
|---|---|---|
| Piutang usaha | Rp10.000.000 | – |
| Pendapatan jasa konsultasi | – | Rp10.000.000 |
Jurnal ini dicatat tiap bulan. Bila pelanggan membayar seluruhnya di awal, perusahaan mencatatnya sebagai liabilitas kontrak lebih dulu, lalu memindahkan Rp10.000.000 ke pendapatan setiap bulan.
3. Contoh Penerapan PSAK 72 pada Perusahaan Konstruksi
Perusahaan konstruksi mengakui pendapatan sesuai progres/kemajuan penyelesaian proyek bila kriteria pengakuan sepanjang waktu terpenuhi, dan pendapatan itu tidak sama dengan jumlah yang sudah ditagih lewat termin.
Misalnya, PT Bangun Karya mengerjakan gedung dengan nilai kontrak Rp1.200.000.000 dan pelanggan mengendalikan aset yang sedang dibangun.
Progres diukur dengan metode yang menggambarkan kemajuan pekerjaan, misalnya perbandingan biaya yang sudah dikeluarkan dengan total estimasi biaya. Anggap termin ditagih 30 persen pada tahap awal, 40 persen kumulatif pada progres 50 persen, dan 80 persen kumulatif pada progres 75 persen.
| Progres | Pendapatan kumulatif | Tagihan kumulatif | Selisih |
|---|---|---|---|
| 25% | Rp300.000.000 | Rp360.000.000 | Liabilitas kontrak Rp60.000.000 |
| 50% | Rp600.000.000 | Rp480.000.000 | Aset kontrak Rp120.000.000 |
| 75% | Rp900.000.000 | Rp960.000.000 | Liabilitas kontrak Rp60.000.000 |
Pada progres 25 persen, jurnalnya sebagai berikut.
| Akun | Debit | Kredit |
|---|---|---|
| Piutang usaha | Rp360.000.000 | – |
| Pendapatan kontrak konstruksi | – | Rp300.000.000 |
| Liabilitas kontrak | – | Rp60.000.000 |
Tabel itu memperlihatkan bahwa pendapatan mengikuti progres pekerjaan, sedangkan termin mengikuti jadwal penagihan. Selisih keduanya dicatat sebagai liabilitas kontrak bila tagihan lebih besar, dan sebagai aset kontrak bila pendapatan lebih besar dari tagihan.
4. Contoh Penerapan PSAK 72 pada Bisnis Software dan SaaS
Bisnis SaaS mengakui pendapatan merata selama masa langganan, dan pembayaran di muka dicatat dulu sebagai liabilitas kontrak.
Misalnya, PT Apliteknologi menjual langganan software manajemen proyek selama satu tahun senilai Rp12.000.000 yang dibayar penuh di awal.
Pelanggan menikmati akses layanan setiap hari, sehingga pendapatan diakui sepanjang waktu sebesar Rp12.000.000 ÷ 12 = Rp1.000.000 per bulan. Saat kas diterima di awal, perusahaan belum bisa mengakui pendapatan karena layanan belum diberikan.
| Waktu | Akun | Debit | Kredit |
|---|---|---|---|
| Terima pembayaran | Kas | Rp12.000.000 | – |
| Liabilitas kontrak | – | Rp12.000.000 | |
| Tiap akhir bulan | Liabilitas kontrak | Rp1.000.000 | – |
| Pendapatan langganan | – | Rp1.000.000 |
Setelah tiga bulan, pendapatan terakui Rp3.000.000 dan liabilitas kontrak tersisa Rp9.000.000.
5. Contoh Penerapan PSAK 72 pada Penjualan Produk Bundling
Pada produk bundling, harga paket dialokasikan ke tiap komponen berdasarkan harga jual masing-masing produk, lalu pendapatan diakui sesuai waktu pemenuhan komponen masing-masing.
Misalnya, sebuah toko elektronik menjual paket smartphone dan layanan data 12 bulan seharga Rp11.000.000. Harga jual terpisah smartphone adalah Rp10.000.000 dan layanan data Rp2.000.000, totalnya Rp12.000.000. Alokasinya sebagai berikut:
| Waktu | Akun | Debit | Kredit |
|---|---|---|---|
| Saat penjualan | Kas | Rp11.000.000 | – |
| Pendapatan smartphone | – | Rp9.166.667 | |
| Liabilitas kontrak | – | Rp1.833.333 | |
| Tiap bulan | Liabilitas kontrak | Rp152.778 | – |
| Pendapatan layanan data | – | Rp152.778 |
Jadi intinya, pendapatan smartphone diakui pada saat barang diserahkan, sedangkan layanan data diakui merata selama 12 bulan, yaitu sekitar Rp152.778 per bulan (selisih pembulatan disesuaikan di bulan terakhir).
Baca Juga: Cara Buat Jurnal Pengakuan Pendapatan dan Contoh Kasusnya
Bagaimana Contoh Jurnal Akuntansi untuk Penerapan PSAK 72?
Jurnal PSAK 72 pada dasarnya bergantung pada dua faktor: apakah perusahaan sudah memenuhi kewajiban pelaksanaan, dan apakah pembayaran sudah diterima.
1. Jurnal Pengakuan Pendapatan atas Penjualan Tunai
Penjualan tunai dicatat dengan mendebit kas dan mengkredit pendapatan pada saat pengendalian barang atau jasa berpindah ke pelanggan. Contohnya, berikut jurnal untuk penjualan tunai Rp5.000.000.
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp5.000.000 | – |
| Pendapatan penjualan | – | Rp5.000.000 |
Pada penjualan di usaha retail, penyerahan barang dan penerimaan kas biasanya terjadi bersamaan, sehingga waktu pengakuan pendapatannya pun mudah ditentukan.
2. Jurnal Pengakuan Pendapatan atas Penjualan Kredit
Penjualan kredit dicatat dengan mendebit piutang usaha dan mengkredit pendapatan pada saat pengendalian berpindah, bukan saat pelanggan membayar.
Contohnya, berikut jurnal untuk penjualan kredit Rp20.000.000.
| Akun | Debit | Kredit |
|---|---|---|
| Piutang usaha | Rp20.000.000 | – |
| Pendapatan penjualan | – | Rp20.000.000 |
Piutang usaha mencerminkan hak perusahaan atas pembayaran yang tinggal menunggu waktu jatuh tempo. Itulah yang membedakannya dari aset kontrak, yaitu hak yang masih bergantung pada hal lain selain berlalunya waktu.
3. Jurnal Penerimaan Pembayaran di Muka
Pembayaran di muka dicatat dengan mendebit kas dan mengkredit liabilitas kontrak, karena perusahaan masih berkewajiban menyerahkan barang atau jasa.
Contohnya, pelanggan membayar Rp8.000.000 untuk pelatihan yang baru berlangsung bulan depan.
| Waktu | Akun | Debit | Kredit |
|---|---|---|---|
| Saat menerima pembayaran | Kas | Rp8.000.000 | – |
| Liabilitas kontrak | – | Rp8.000.000 | |
| Saat pelatihan selesai | Liabilitas kontrak | Rp8.000.000 | – |
| Pendapatan jasa pelatihan | – | Rp8.000.000 |
Liabilitas kontrak berpindah menjadi pendapatan ketika perusahaan benar-benar memberikan jasa.
Baca Juga: Perbedaan Pendapatan Diterima di Muka dan Pendapatan yang Diakui
Apa Perbedaan Pengakuan Pendapatan Sebelum dan Sesudah PSAK 72?
Perbedaan sesudah penerapan PSAK 72 adalah berbagai jenis transaksi kini diakui ke dalam satu model yang sama dengan lima tahapan, sedangkan standar sebelumnya mengatur transaksi sendiri-sendiri.
Misalnya, ada PSAK 23 yang mengatur pengakuan pendapatan atas penjualan barang, penjualan jasa, dan penggunaan aset. Sementara itu, kontrak konstruksi punya standar sendiri, yaitu PSAK 34.
| Aspek | Sebelum PSAK 72 | PSAK 72 (PSAK 115) |
|---|---|---|
| Dasar pengakuan | Beberapa standar terpisah (antara lain PSAK 23 dan PSAK 34) | Satu model lima tahapan |
| Fokus pengakuan | Jenis transaksi (barang, jasa, konstruksi) | Pemenuhan kewajiban pelaksanaan dan perpindahan pengendalian |
| Kontrak dengan banyak komponen | Mengikuti ketentuan tiap standar | Alokasi harga transaksi berdasarkan harga jual berdiri sendiri |
| Pendapatan bertahap | Diatur terutama pada jasa dan kontrak konstruksi | Kriteria pengakuan sepanjang waktu berlaku untuk semua jenis kontrak |
Baca Juga: Unearned Revenue: Pengertian, Contoh, dan Pencatatan Jurnalnya
Apa Saja Tantangan dalam Penerapan PSAK 72?
Tantangan terbesar PSAK 72 adalah banyaknya keputusan yang harus dinilai sendiri oleh akuntan, terutama pada kontrak yang rumit.
Berikut tantangan yang umum dihadapi dalam penerapan PSAK 72:
- Saat memisahkan isi kontrak. Satu kontrak bisa memuat transaksi barang, pemasangan, dan layanan purna jual sekaligus. Jadi, akuntan perlu memutuskan mana yang dihitung sebagai janji terpisah dan mana yang menyatu dengan yang lain.
- Masalah harga. Diskon, bonus, dan insentif bisa mengubah jumlah uang yang akhirnya diterima perusahaan, sehingga nilainya harus diperkirakan sejak awal kontrak. Setelah itu, harga paket harus dibagi ke tiap komponen, dan pembagiannya perlu berdasar harga jual masing-masing komponen bila dijual sendiri-sendiri, supaya bisa dipertanggungjawabkan.
- Menentukan kapan pendapatan dicatat. Akuntan harus menilai apakah pendapatan diakui sedikit demi sedikit selama pekerjaan berjalan, atau sekaligus saat barang atau jasa selesai diserahkan. Kesalahan menilai bagian ini langsung menggeser angka pendapatan dari satu periode ke periode lain.
- Dokumentasi dan sistem pencatatan. Kontrak, perubahan kesepakatan, dan bukti bahwa pekerjaan sudah selesai juga perlu disimpan rapi supaya mudah diperiksa auditor. Selain itu, sistem pencatatan harus bisa memisahkan tiga hal, yaitu pendapatan yang sudah diakui, piutang yang menunggu pembayaran, dan uang muka yang diterima sebelum pekerjaan selesai (liabilitas kontrak).
Baca Juga: Mengenal Apa itu Cost Recovery dalam Akuntansi Bisnis
Bagaimana Cara Mempermudah Pencatatan Pendapatan Sesuai PSAK 72?
Pencatatan pendapatan sesuai PSAK 72 akan lebih mudah dilakukan dengan sistem akuntansi terintegrasi yang menghubungkan kontrak, penagihan, pembayaran, dan laporan keuangan dalam satu alur. Dengan begitu, data transaksi tidak perlu dipindahkan manual antar lembar kerja, dan risiko selisih angka lebih kecil.
Software akuntansi bisa menjadi solusi untuk membantu memantau pendapatan dan piutang usaha secara berkala.
Bagaimana software akuntansi Kledo membantu penerapan PSAK 72?
Kledo bisa membantu penerapan PSAK 72 dalam mencatat transaksi penjualan dan pendapatan, mencatat pendapatan diterima di muka, membuat jurnal penyesuaian, hingga memantau laporan keuangan.
1. Mencatat transaksi penjualan dan pendapatan
Melalui fitur Penjualan, Anda dapat membuat penawaran, invoice, dan mencatat pembayaran pelanggan. Kledo juga mendukung pembayaran invoice secara bertahap dan tagihan berulang.
Fitur ini membantu perusahaan mendokumentasikan transaksi dengan pelanggan sebagai bagian dari proses pengakuan pendapatan.
2. Mencatat pendapatan diterima di muka
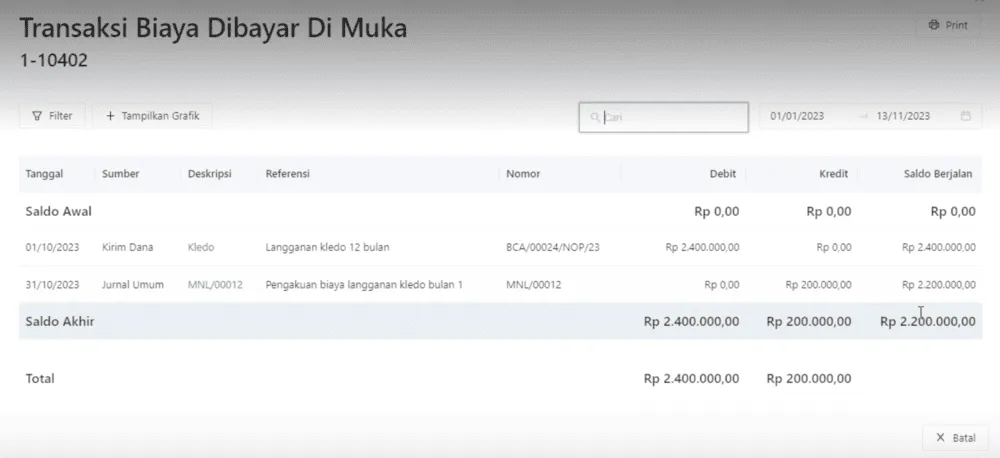
Dalam PSAK 72, uang yang diterima sebelum perusahaan memenuhi kewajiban pelaksanaan belum dapat langsung diakui sebagai pendapatan.
Kledo membantu pencatatannya melalui akun pendapatan diterima di muka yang dikategorikan sebagai liabilitas. Ketika perusahaan telah memenuhi kewajibannya, saldo tersebut dapat dipindahkan menjadi pendapatan melalui jurnal umum.
Kledo bahkan menyediakan panduan pencatatan pendapatan sewa dibayar di muka dengan metode tersebut.
3. Membuat jurnal penyesuaian
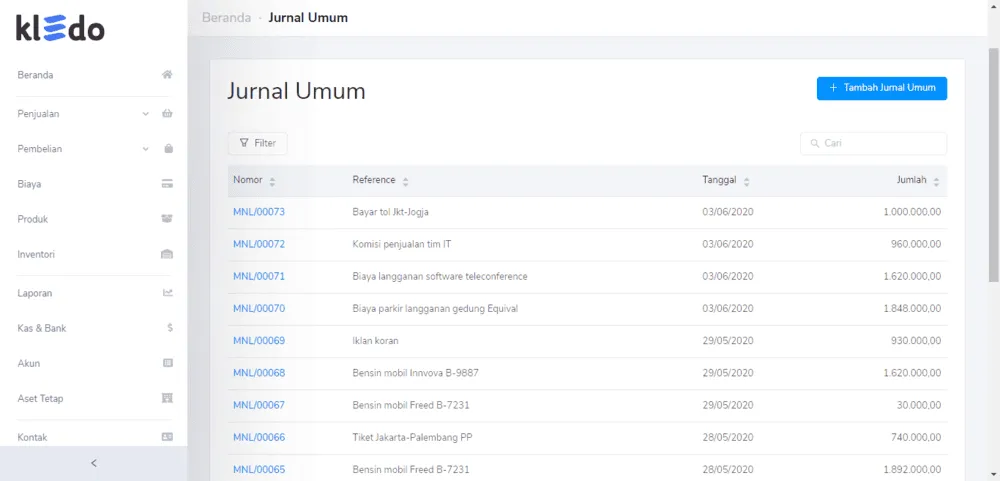
Tidak semua transaksi dapat dicatat melalui fitur penjualan biasa. Dalam kondisi tertentu, perusahaan perlu membuat jurnal penyesuaian untuk mencatat pendapatan yang telah menjadi hak perusahaan atau mengoreksi pencatatan sebelumnya.
Kledo menyediakan fitur Jurnal Umum untuk mencatat transaksi tersebut secara manual.
4. Memantau laporan keuangan
Setelah pencatatan transaksi dan jurnal penyesuaian, Kledo dapat menyajikan laporan jurnal, neraca, laba rugi, dan arus kas secara otomatis berdasarkan data yang diinput.
Dengan begitu, perusahaan lebih mudah memantau perubahan saldo pendapatan, piutang, dan liabilitas dalam periode pelaporan.
Coba Kledo sekarang untuk memudahkan pencatatan keuangan bisnis Anda.
Baca Juga: Contoh Jurnal Pendapatan Akuntansi dalam Bisnis
Kesimpulan
Penerapan PSAK 72 membantu perusahaan mengakui pendapatan sesuai pemenuhan kewajiban kepada pelanggan.
Prosesnya mencakup lima tahapan, mulai dari identifikasi kontrak hingga pengakuan pendapatan ketika kewajiban pelaksanaan terpenuhi.
Setiap jenis bisnis dapat memiliki pola pengakuan pendapatan yang berbeda. Perusahaan dagang umumnya mengakui pendapatan saat pengendalian barang berpindah, sedangkan bisnis jasa, konstruksi, dan SaaS dapat mengakuinya secara bertahap sesuai pemenuhan kewajiban.
Karena itu, Anda perlu mendokumentasikan kontrak, memisahkan pendapatan yang sudah diakui dari uang muka, serta membuat jurnal penyesuaian secara tepat.
- Download Template Contoh Neraca Saldo Setelah Penyesuaian - 19 November 2026
- Contoh Penerapan PSAK 72 dalam Pengakuan Pendapatan - 19 November 2026
- 15+ Benefit Karyawan, Jenis, dan Contohnya di Perusahaan - 19 November 2026