Dalam dunia pembayaran, AI (artificial intelligence atau kecerdasan buatan) banyak digunakan untuk berbagai hal.
Menurut laporan Cons&Insights, penggunaan AI dalam pembayaran semakin berkembang dengan valuasi global dari $8.50 milyar di 2024 diperkirakan meningkat menjadi $21.06 milyar di tahun 2033.
Pertumbuhan ini tak lepas dari meningkatnya permintaan untuk pencegahan fraud, peningkatan pengalaman pelanggan, dan keinginan bisnis untuk membuat operasional yang semakin efisien.
Lalu, seperti apa sebenarnya penerapan AI dalam sistem pembayaran bisnis? Apa manfaat dan risikonya, serta bagaimana cara menerapkannya tanpa mengabaikan keamanan dan kontrol keuangan? Simak pembahasannya berikut ini.
Apa Itu AI dalam Pembayaran?
Dalam pembayaran, AI membantu bisnis memproses, menganalisis, memverifikasi, dan mengotomatisasi aktivitas pembayaran.
Teknologi ini dapat digunakan di berbagai tahap, mulai dari pemrosesan transaksi digital, pemeriksaan invoice, rekonsiliasi pembayaran, hingga mendeteksi transaksi yang berpotensi fraud.
Cara kerja AI dalam sistem pembayaran adalah sebagai berikut:
- Mengidentifikasi pola transaksi: AI mempelajari riwayat pembayaran untuk mengetahui pola transaksi yang normal (seperti nominal, penerima, frekuensi, dan waktu pembayaran).
- Memverifikasi data pembayaran: Sistem dapat mencocokkan informasi invoice, rekening, nominal, atau data transaksi untuk menemukan ketidaksesuaian sebelum memproses pembayaran.
- Mendeteksi transaksi tidak wajar: AI dapat mengirim peringatan ketika transaksi memiliki karakteristik yang berbeda dari pola normal dan berpotensi fraud.
- Memprediksi kebutuhan pembayaran: Berdasarkan histori transaksi dan jadwal tagihan, AI dapat membantu memperkirakan kebutuhan dana serta waktu pembayaran.
- Mengotomatisasi pekerjaan administrasi: AI dapat membantu membaca invoice, mengklasifikasikan transaksi, mencocokkan pembayaran, dan menyiapkan data untuk proses rekonsiliasi.
Apa Perbedaan AI dan Otomatisasi Pembayaran?
Otomatisasi pembayaran menjalankan pekerjaan berdasarkan aturan atau instruksi yang telah ditetapkan. Contohnya, sistem secara otomatis membayar tagihan supplier setiap tanggal tertentu selama seluruh syarat yang ditentukan terpenuhi.
Sementara itu, AI dapat menganalisis data, menemukan pola, dan menghasilkan prediksi atau rekomendasi berdasarkan informasi yang tersedia. Karena itu, AI lebih adaptif.
| Aspek | Otomatisasi | AI |
|---|---|---|
| Cara kerja | Mengikuti aturan yang ditentukan | Menganalisis pola dan data |
| Pengambilan keputusan | Rule-based | Data-driven |
| Adaptasi | Terbatas pada aturan yang dibuat | Dapat mengenali pola baru dari data |
| Contoh | Menjadwalkan pembayaran invoice | Mendeteksi pola transaksi mencurigakan |
Baca Juga: Sistem Pembayaran Modern dalam Bisnis, Manfaat, dan Tantangannya
Apa Saja Penerapan Utama AI dalam Pembayaran?
AI menghadirkan solusi yang dapat digunakan di berbagai tahap proses pembayaran seperti deteksi fraud, personalisasi pengalaman pelanggan, hingga
1. Deteksi dan Pencegahan Fraud
Menurut tren pembayaran Deloitte tahun 2025, 83% institusi keuangan menggunakan gen AI untuk meningkatkan kemampuan anti-fraud mereka.
AI dapat membantu mengatasi fraud dalam pembayaran dengan menganalisis data transaksi dalam jumlah besar untuk menemukan pola yang berkaitan dengan aktivitas mencurigakan.
Berdasarkan penelitian “Kecerdasan Buatan dalam Sistem Informasi Manajemen Perbankan: Strategi Deteksi Fraud, Penguatan Keamanan Data, dan Efisiensi Keputusan di Indonesia” oleh Rayyan Firdaus, Zalfa Jahiya Armi, dan Naina Salsabilla, sistem deteksi fraud berbasis AI bekerja dalam beberapa langkah berikut:
- Mempelajari pola normal. Model machine learning menganalisis riwayat transaksi nasabah, seperti nominal, lokasi, dan waktu transaksi.
- Menandai penyimpangan. Transaksi yang tidak sesuai kebiasaan, misalnya nominal besar dari lokasi tak lazim, diberi skor risiko.
- Bertindak secara real-time. Analisis berlangsung dalam hitungan milidetik, sehingga transaksi bisa diblokir atau nasabah diberi peringatan sebelum uang berpindah.
- Terus belajar. Model dapat diperbarui saat modus penipuan baru muncul, dan dapat mengenali jaringan akun atau perangkat yang saling terhubung.
Hasilnya adalah pergeseran dari pendekatan reaktif (baru bertindak setelah ada kerugian atau laporan) ke proaktif (mencegah sebelum kerugian terjadi).
AI juga dapat mengurangi false positive (salah memblokir transaksi sah) sehingga nasabah tidak terganggu dan tim fraud bisa fokus pada kasus yang benar-benar berisiko.
2. Personalisasi Pengalaman Pelanggan
AI juga membantu bisnis memberikan pengalaman yang lebih personal dengan menggunakan teknologi verifikasi identitas dan autentikasi dokumen untuk mempercepat proses onboarding pelanggan.
Setelah identitas pelanggan terverifikasi, AI dapat menganalisis kebiasaan, preferensi, dan perilaku belanja mereka. Informasi tersebut dapat digunakan untuk memberikan rekomendasi produk atau layanan yang lebih relevan.
3. Mempercepat dan Menyederhanakan Pemrosesan Pembayaran
AI dapat menyederhanakan proses pembayaran yang kompleks dengan mengotomatisasi pekerjaan rutin seperti rekonsiliasi pembayaran, input data, dan verifikasi manual.
Hasilnya, proses pembayaran menjadi lebih cepat dan tidak banyak kesalahan.
AI juga dapat membantu mengoptimalkan transaction routing dengan memilih jalur pembayaran yang lebih cepat dan efisien dari sisi biaya.
Selain itu, predictive analytics dapat digunakan untuk memperkirakan pola pembayaran sehingga bisnis dapat mengantisipasi periode transaksi tinggi, perubahan musiman, maupun potensi masalah arus kas.
4. Self-Service dan Penyelesaian Masalah Pembayaran
AI juga dapat digunakan untuk meningkatkan layanan pelanggan melalui fitur self-service sehingga tidak semua masalah pembayaran harus ditangani secara manual oleh tim.
Misalnya, sistem dapat mengidentifikasi pembayaran yang telah jatuh tempo, mengirimkan pengingat secara otomatis, atau menawarkan opsi pembayaran kembali yang sesuai. Hal ini membantu pelanggan menyelesaikan kewajibannya sekaligus mengurangi beban kerja tim.
Chatbot berbasis AI juga dapat menangani pertanyaan terkait tagihan dan pembayaran. Karena dapat beroperasi 24/7, pelanggan dapat memperoleh bantuan tanpa harus menunggu jam kerja tim customer service.
Baca Juga: Apa Itu Payment Link: Cara Kerja, Manfaat Hingga Contohnya
5. AI untuk Pemrosesan Invoice
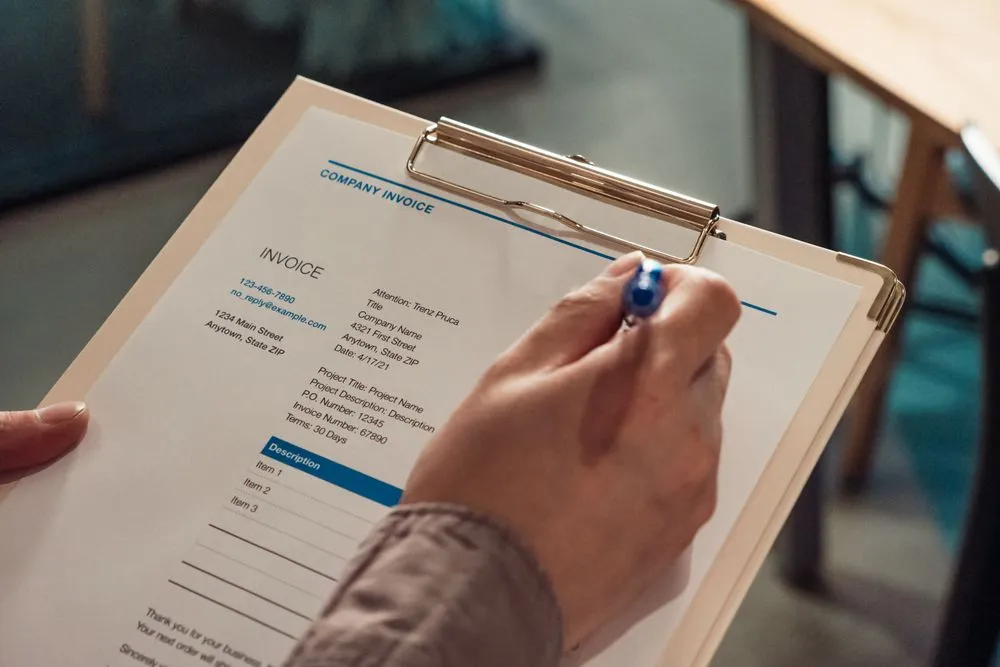
AI dapat membantu bisnis mengotomatisasi proses invoice processing, terutama ketika perusahaan menerima banyak invoice dari supplier.
Teknologi seperti Optical Character Recognition (OCR) dapat membaca dokumen invoice, baik dalam bentuk PDF maupun hasil scan, lalu mengekstrak informasi penting seperti nomor invoice, tanggal, nama supplier, item, jumlah, pajak, dan total tagihan.
Data tersebut kemudian dapat divalidasi dengan dokumen atau data transaksi lain dan diteruskan ke proses pencatatan dan pembayaran tanpa harus memasukkan seluruh data secara manual.
6. AI untuk Proyeksi Arus Kas
AI dapat digunakan untuk membantu bisnis memperkirakan kondisi arus kas berdasarkan riwayat data. Sistem dapat menganalisis pola pemasukan dan pengeluaran, seperti histori penjualan, pembayaran pelanggan, tagihan supplier, biaya operasional, serta pola transaksi musiman.
Dari data tersebut, AI dapat membantu memprediksi kapan bisnis kemungkinan menerima pemasukan dan mengeluarkan dana dalam jumlah tertentu.
Hasil prediksi dapat menjadi bahan pertimbangan untuk menentukan jadwal pembayaran, mengantisipasi kekurangan kas, atau menyiapkan dana untuk kebutuhan operasional.
Baca Juga: Tren dan Teknologi Akuntansi Terbaru 2026, Apa Saja?
Bagaimana Cara Menerapkan AI dalam Sistem Pembayaran Bisnis?
Anda juga bisa menerapkan AI dalam pembayaran dengan memulai dari mengidentifikasi masalah bisnis yang ingin diselesaikan.
Dengan pendekatan bertahap, Anda bisa mengetahui use case yang paling relevan sekaligus mengurangi risiko implementasi.
- Identifikasi proses pembayaran yang masih manual: Petakan pekerjaan seperti input invoice, verifikasi pembayaran, rekonsiliasi, hingga monitoring tagihan. Tentukan proses mana yang paling banyak menghabiskan waktu atau rentan kesalahan.
- Petakan data dan sistem yang digunakan: Identifikasi sumber data seperti software akuntansi, rekening bank, payment gateway, ERP, invoice, dan sistem internal. Pastikan data yang dibutuhkan tersedia dan memiliki format yang dapat digunakan.
- Pilih use case AI dengan kebutuhan paling jelas: Tidak semua proses harus menggunakan AI. Bisnis dapat memulai dari kebutuhan yang memberikan dampak terukur, misalnya deteksi transaksi mencurigakan, pemrosesan invoice, rekonsiliasi, atau prediksi arus kas.
- Integrasikan AI dengan sistem pembayaran atau akuntansi: Pastikan solusi AI dapat terhubung dengan sistem yang sudah digunakan. Perhatikan kompatibilitas API, format data, keamanan koneksi, serta bagaimana data akan mengalir antarplatform.
- Tetapkan kontrol dan otorisasi transaksi: Tentukan transaksi mana yang dapat diproses otomatis dan mana yang tetap membutuhkan persetujuan manusia. Untuk transaksi bernilai besar atau berisiko tinggi, bisnis sebaiknya menerapkan human oversight.
- Uji sistem sebelum digunakan secara luas: Mulai dengan skala terbatas untuk mengukur akurasi, kecepatan, tingkat kesalahan, dan dampaknya terhadap proses kerja. Hasil pengujian dapat digunakan untuk memperbaiki sistem sebelum diperluas.
- Pantau akurasi, keamanan, dan hasil implementasi: Evaluasi sistem secara berkala, termasuk akurasi hasil AI, keamanan data, transaksi yang gagal, dan efisiensi waktu. Jika performanya tidak sesuai target, lakukan penyesuaian terhadap sistem atau prosesnya.
Kapan Bisnis Perlu Menggunakan AI dalam Pembayaran?
AI bisa menjadi pilihan ketika pembayaran sudah semakin rumit atau jika bisnis Anda sudah mengalami indikator berikut:
- Volume transaksi meningkat, sehingga pemeriksaan dan pencatatan manual semakin memakan waktu.
- Tim keuangan menangani banyak pekerjaan repetitif, seperti input invoice, verifikasi, dan pencocokan transaksi.
- Rekonsiliasi membutuhkan banyak waktu, terutama ketika jumlah mutasi bank dan transaksi bisnis tinggi.
- Bisnis membutuhkan monitoring cash flow yang lebih cepat untuk mengetahui pola pemasukan dan pengeluaran.
- Bisnis memiliki banyak invoice dan pembayaran, sehingga sulit memantau status, jatuh tempo, dan ketidaksesuaian secara manual.
Baca Juga: Apa Itu Billing System? Manfaat dan Tips Memilihnya
Apa Risiko Menggunakan AI dalam Pembayaran?
Meskipun AI dapat meningkatkan efisiensi pembayaran, penerapannya juga memiliki risiko yang perlu diperhitungkan seperti keamanan data, ketepatan, integrasi sistem, dan kepatuhan.
Karena itu, bisnis perlu menerapkan kontrol dan pengawasan yang baik sebelum bisa mengandalkan AI dalam proses pembayaran.
1. Risiko Keamanan Data
Sistem pembayaran memproses data yang bersifat sensitif, seperti data transaksi, informasi pelanggan, nomor rekening, serta data keuangan perusahaan.
Jika sistem AI tidak memiliki keamanan yang baik, ada risiko data tersebut akan bocor dan disalahgunakan.
Maka dari itu, bisnis perlu memastikan keamanan data, entah dengan pengaturan hak akses, enkripsi, autentikasi, atau pemantauan aktivitas sistem.
2. Risiko Kesalahan AI
AI tidak selalu benar. AI juga bisa melakukan kesalahan ketika data yang digunakan tidak lengkap, tidak akurat, atau terjadi perubahan pola transaksi dari kondisi yang pernah dipelajari sistem.
Dalam pembayaran, kesalahan tersebut dapat berdampak pada transaksi yang salah ditandai sebagai fraud, invoice yang keliru diproses, atau rekomendasi pembayaran yang tidak sesuai.
Karena itu, output AI tetap perlu melalui validasi dan kontrol manusia, terutama untuk transaksi bernilai besar atau keputusan yang memiliki dampak finansial signifikan.
3. Risiko Integrasi Sistem
AI dalam pembayaran biasanya tidak berdiri sendiri. Sistem perlu terhubung dengan berbagai platform seperti software akuntansi, payment gateway, bank, ERP, dan sistem internal perusahaan.
Perbedaan format data, API, struktur sistem, atau pembaruan pada salah satu platform dapat menyebabkan integrasi tidak berjalan optimal.
Karena itu, Anda perlu memastikan bahwa sistem bersifat kompatibel, aman, dan sinkron.
4. Risiko Kepatuhan dan Privasi
Penggunaan AI dalam pembayaran juga perlu memperhatikan regulasi yang berlaku, perlindungan data pribadi, serta kebijakan penyedia layanan. Bisnis tidak boleh abai terhadap keamanan dan privasi data.
Bisnis perlu memahami data apa yang diproses oleh AI, untuk tujuan apa data tersebut digunakan, bagaimana data disimpan, dan apakah data dapat digunakan oleh pihak ketiga.
Selain itu, perusahaan perlu memiliki kebijakan internal mengenai penggunaan AI, termasuk pembatasan akses, pengelolaan data sensitif, dokumentasi proses, dan pengawasan terhadap hasil AI.
Baca Juga: Pengertian Digital Payment, Manfaat, dan Jenisnya
Kesimpulan
AI dalam pembayaran dapat membantu bisnis menangani berbagai proses keuangan secara lebih cepat dan efisien, mulai dari deteksi fraud, pemrosesan invoice, rekonsiliasi, hingga prediksi arus kas.
Namun, penerapannya tetap membutuhkan data yang baik, sistem yang terintegrasi, kontrol manusia, serta perhatian terhadap keamanan dan kepatuhan.
Jika Anda ingin mulai mengadopsi AI untuk bisnis Anda, mulailah dengan membangun dasar pengelolaan keuangan yang terdigitalisasi dan terstruktur agar data transaksi terkelola dengan baik.
Software akuntansi Kledo bisa membantu Anda mengelola pencatatan transaksi, invoice, pembayaran, rekonsiliasi, hingga laporan keuangan dalam satu sistem.
Dengan data keuangan yang lebih terorganisir, Anda akan lebih siap untuk memanfaatkan teknologi seperti AI sesuai kebutuhan dan perkembangan operasionalnya.
Coba Kledo sekarang juga untuk pencatatan transaksi dan pengelolaan keuangan yang lebih baik.
- AI dalam Pembayaran: Pengertian dan Contoh Penerapannya - 11 Oktober 2026
- Cara Membuat Jurnal Penutup dan Contoh Kasusnya - 8 Oktober 2026
- Faktor Produksi Keahlian: Jenis dan Contohnya dalam Bisnis - 8 Oktober 2026