Rekonsiliasi antar perusahaan adalah proses untuk memastikan transaksi yang dicatat oleh satu entitas memiliki pencatatan yang sesuai di entitas lawannya.
Proses ini bisa terjadi jika Anda memiliki perusahaan induk dan mendirikan entitas anak untuk mengelola lini bisnis, cabang usaha, atau aktivitas operasional yang berbeda.
Namun, semakin banyak entitas yang terlibat, semakin banyak pula transaksi yang terjadi di antara perusahaan-perusahaan tersebut.
Perusahaan A bisa memberikan pinjaman kepada perusahaan B, menjual barang kepada perusahaan C, atau membayar biaya tertentu terlebih dahulu yang kemudian harus dibebankan kepada entitas lain.
Artikel ini membahas pengertian, proses, contoh, tantangan, hingga praktik terbaik rekonsiliasi antar perusahaan yang bisa diterapkan bisnis multi-entitas, termasuk UKM.
Apa Itu Rekonsiliasi Antar Perusahaan?
Rekonsiliasi antar perusahaan adalah proses mencocokkan transaksi dan saldo yang tercatat di antara dua atau lebih entitas dalam satu kelompok usaha. Dalam akuntansi, proses ini sering disebut intercompany reconciliation.
Proses ini bertujuan untuk memastikan pencatatan transaksi di satu perusahaan sesuai dengan pencatatan pada perusahaan yang menjadi lawan transaksinya.
Misalnya, PT A meminjamkan Rp100 juta kepada PT B. Dari sisi PT A, transaksi tersebut dicatat sebagai piutang atau pinjaman kepada PT B. Sementara itu, PT B harus mencatat jumlah yang sama sebagai utang kepada PT A.
Jika PT A mencatat Rp100 juta tetapi PT B mencatat Rp90 juta, terdapat selisih Rp10 juta yang perlu ditelusuri.
Rekonsiliasi biasanya dilakukan oleh tim akuntansi atau keuangan masing-masing entitas. Proses ini semakin dibutuhkan ketika perusahaan hendak menyusun laporan keuangan konsolidasi.
Baca Juga: Contoh Laporan Keuangan Konsolidasi dan Cara Membuatnya
Mengapa Rekonsiliasi Antar Perusahaan Penting?
Rekonsiliasi membantu mencegah adanya selisih pada laporan keuangan antar-entitas, sehingga data keuangan bisa diperbaiki sebelum digunakan untuk pelaporan dan konsolidasi.
Dalam SAK Indonesia, laporan keuangan konsolidasi awalnya diatur dalam PSAK 65, lalu menjadi PSAK 110: Laporan Keuangan Konsolidasi oleh perubahan penomoran IAI. IAI juga menjelaskan prosedur konsolidasi mencakup eliminasi transaksi antar-entitas dalam kelompok usaha.
Prosedur ini harus benar-benar diikuti karena memiliki peran yang krusial:
- Mencegah saldo yang tidak sesuai. Adanya selisih antara piutang dan utang antar perusahaan dapat membuat laporan keuangan menjadi tidak akurat.
- Mendukung laporan konsolidasi yang akurat. Transaksi internal kelompok usaha perlu dieliminasi dalam proses konsolidasi. Jika data antar-entitas sejak awal tidak cocok, proses eliminasi menjadi lebih sulit.
- Membantu pengendalian internal. Selisih dapat menjadi indikasi kesalahan input, transaksi yang belum dicatat, atau masalah dalam proses tutup buku.
- Mempermudah audit. Dokumentasi rekonsiliasi memberikan jejak yang membantu akuntan maupun auditor memahami bagaimana suatu saldo antar perusahaan terbentuk dan diselesaikan.
Dengan kata lain, rekonsiliasi merupakan salah satu dasar sebelum penyusunan laporan keuangan konsolidasi.
Baca Juga: Apa Itu Multi Entity Accounting? Pengertian dan Contohnya
Bagaimana Proses Rekonsiliasi Antar Perusahaan?
Proses rekonsiliasi antar perusahaan bisa dimulai dari identifikasi transaksi, pengumpulan dan standarisasi data, pencocokan dan verifikasi transaksi, pencatatan eliminasi, hingga dokumentasi dan pelaporan.
Langkah 1. Identifikasi Transaksi Antar Perusahaan
Langkah pertama adalah mengidentifikasi seluruh transaksi yang terjadi antara entitas dalam kelompok usaha.
Jenis transaksi intercompany yang perlu diidentifikasi biasanya mencakup:
- Pinjaman atau pendanaan antar perusahaan
- Penjualan barang antar entitas
- Pembelian jasa dari entitas lain
- Pembagian biaya atau cost sharing
- Pembayaran biaya oleh satu perusahaan untuk perusahaan lain
- Transfer aset
- Pembayaran utang antar entitas
- Pembagian dividen atau distribusi tertentu.
Misalnya, sebuah holding memiliki perusahaan distribusi dan perusahaan manufaktur. Perusahaan manufaktur menjual persediaan senilai Rp500 juta kepada perusahaan distribusi.
Transaksi tersebut harus tercatat di kedua sisi. Perusahaan manufaktur mencatat penjualan dan piutang, sedangkan perusahaan distribusi mencatat pembelian atau persediaan dan utang.
Daftar transaksi ini menjadi dasar proses matching berikutnya.
Langkah 2: Pengumpulan dan Standarisasi Data
Setelah mengidentifikasi transaksi, kumpulkan data dari masing-masing entitas. Lakukan standarisasi dengan menyesuaikan data dari berbagai sumber berbeda ke dalam satu format baku yang konsisten.
Pada tahap ini, bisa terjadi masalah karena perbedaan chart of accounts antar perusahaan.
Misalnya, PT A menggunakan akun “Piutang Antar Perusahaan”, sedangkan PT B menggunakan “Utang kepada Entitas Grup”. Nama akun berbeda tidak selalu menjadi masalah, tetapi kedua perusahaan harus memiliki pemetaan yang jelas sehingga saldo dapat dibandingkan.
Karena itu, antar perusahaan sebaiknya memiliki standar penamaan atau mapping akun agar tidak terjadi lagi permasalahan seperti ini.
Langkah 3: Pencocokan dan Verifikasi Transaksi
Transaksi yang dicatat oleh satu entitas harus memiliki pasangan yang sesuai di entitas lainnya.
Contohnya:
| PT A | PT B |
|---|---|
| Piutang Rp100 juta | Utang Rp100 juta |
| Pendapatan Rp50 juta | Beban Rp50 juta |
| Pinjaman Rp200 juta | Utang Rp200 juta |
Namun, saldo yang berbeda tidak selalu mengindikasikan adanya kesalahan. Bisa jadi penyebabnya karena timing difference, yaitu transaksi dicatat pada periode yang berbeda.
Misalnya, PT A mencatat pengiriman barang pada 30 September, sedangkan PT B baru menerima dokumen dan mencatat transaksi pada 1 Oktober. Pada akhir September, saldo kedua perusahaan belum terlihat sama.
Karena itu, selalu periska tanggal transaksi, tanggal dokumen, dan periode pencatatan sebelum melakukan koreksi.
Langkah 4: Investigasi dan Resolusi Selisih
Jika Anda menemukan selisih, cari tahu dulu apa penyebabnya sebelum melakukan jurnal koreksi.
Beberapa penyebab selisih yang paling umum antara lain:
- Transaksi belum dicatat. PT A sudah mencatat transaksi, tetapi PT B belum memasukkannya ke buku besar.
- Perbedaan nilai. Kedua entitas mencatat transaksi yang sama, tetapi nominalnya berbeda karena salah input atau perbedaan perhitungan.
- Perbedaan periode. Transaksi sudah dicatat kedua pihak, tetapi masuk ke periode akuntansi yang berbeda.
- Pembayaran belum teridentifikasi. Salah satu perusahaan sudah melakukan pembayaran, tetapi perusahaan lainnya belum mencocokkannya dengan saldo piutang atau utang.
Setelah mengetahui penyebabnya, tentukan tindakan yang perlu Anda ambil. Bisa berupa pencatatan transaksi yang tertinggal, koreksi jurnal, reklasifikasi akun, atau hanya dokumentasi timing difference jika perbedaannya memang wajar.
Langkah 5: Pencatatan Eliminasi untuk Konsolidasi
Setelah rekonsiliasi saldo antar perusahaan, pertimbangkan transaksi internal kelompok usaha. Mengapa? Karena dari sudut pandang kelompok usaha secara keseluruhan, transaksi antar perusahaan bukan transaksi dengan pihak eksternal.
Misalnya, PT A memiliki pendapatan Rp100 juta dari penjualan barang kepada PT B. Pada tingkat individual, pendapatan PT A dan beban atau persediaan PT B memang perlu dicatat.
Namun, ketika laporan kedua perusahaan dikonsolidasikan, transaksi internal tersebut perlu dieliminasi sesuai dengan ketentuan konsolidasi.
Dalam penyusunan laporan keuangan konsolidasian, transaksi antar-entitas dalam kelompok usaha perlu dieliminasi. Menurut Modul CA Pelaporan Korporat IAI yang mengacu pada PSAK 110, prosedur konsolidasi mencakup eliminasi aset, liabilitas, ekuitas, penghasilan, beban, dan arus kas yang berasal dari transaksi antar-entitas dalam kelompok usaha.
Contoh sederhana untuk eliminasi penjualan internal:
| Akun | Debit | Kredit |
|---|---|---|
| Pendapatan Antar Perusahaan | Rp100 juta | – |
| Beban/Pembelian Antar Perusahaan | – | Rp100 juta |
Jurnal eliminasi aktual dapat berbeda tergantung jenis transaksi, akun yang digunakan, dan kondisi transaksi.
Langkah 6: Dokumentasi dan Pelaporan
Langkah terakhir dalam membuat rekonsiliasi antar perusahaan adalah mendokumentasikan hasil rekonsiliasi.
Dokumen rekonsiliasi setidaknya dapat mencakup:
- Daftar transaksi yang dicocokkan
- Saldo masing-masing entitas
- Rincian selisih
- Penyebab selisih
- Jurnal koreksi jika ada
- Bukti transaksi
- Pihak yang melakukan pemeriksaan
- Persetujuan atau approval.
Baca Juga: Apa Itu Entitas Akuntansi? Jenis, Contoh, & Cara Kerja
Apa Saja Tantangan Umum dalam Rekonsiliasi Antar Perusahaan?
Bisnis multi-entitas dapat menghadapi beberapa masalah ketika menjalankan rekonsiliasi.
- Chart of Accounts Berbeda: Setiap perusahaan bisa jadi menggunakan kode dan nama akun yang berbeda. Karena itu, perlu ada mapping dan standarisasi yang jelas.
- Perbedaan Waktu Pencatatan: Ini adalah penyebab mismatch yang cukup umum terjadi Transaksi yang sama bisa muncul pada periode berbeda karena perbedaan proses invoice, penerimaan dokumen, atau tutup buku.
- Volume Transaksi Tinggi: Semakin banyak transaksi antar perusahaan, semakin sulit melakukan pemeriksaan satu per satu secara manual. Apalagi jika perusahaan memiliki banyak entitas, gudang, cabang, atau lini bisnis.
- Terlalu Bergantung pada Spreadsheet: Spreadsheet dapat membantu untuk rekonsiliasi sederhana. Namun, untuk sekelas transaksi antar perusahaan yang sudah banyak jumlahnya, pekerjaan manual dengan spreadsheet akan terlalu lama dan rawan kesalahan.
- Kebijakan Antar Entitas Tidak Seragam: Jika satu entitas melakukan tutup buku pada tanggal berbeda atau menggunakan prosedur pencatatan yang berbeda, rekonsiliasi akan membutuhkan penyesuaian tambahan.
Karena itu, standardisasi proses akuntansi menjadi semakin penting seiring pertumbuhan kelompok usaha.
Baca Juga: Rekonsiliasi Pembayaran: Tantangan dan Tips Mengelolanya
Apa Bedanya Rekonsiliasi Antar Perusahaan vs Konsolidasi Keuangan?
Rekonsiliasi dan konsolidasi memang saling berhubungan, tetapi keduanya bukan proses yang sama karena rekonsiliasi adalah proses pemeriksaan, sedangkan konsolidasi adalah proses penyusunan laporan kelompok usaha.
| Aspek | Rekonsiliasi Antar Perusahaan | Konsolidasi Keuangan |
|---|---|---|
| Tujuan | Mencocokkan transaksi dan saldo antar entitas | Menyajikan kondisi keuangan kelompok usaha sebagai satu kesatuan |
| Fokus | Transaksi dan saldo antar perusahaan | Laporan keuangan seluruh entitas yang dikonsolidasikan |
| Proses | Matching dan investigasi selisih | Penggabungan dan eliminasi sesuai ketentuan |
| Output | Saldo yang telah direkonsiliasi | Laporan keuangan konsolidasian |
| Waktu | Sebelum atau selama proses tutup buku | Setelah data entitas siap dikonsolidasikan |
Baca Juga: Proses dan Cara Melakukan Rekonsiliasi Buku Besar
Seberapa Sering Harus Melakukan Rekonsiliasi Antar Perusahaan?
Tidak semua bisnis perlu melakukan rekonsiliasi setiap hari, kuncinya sesuaikan dengan volume transaksi, jumlah entitas, dan kebutuhan pelaporan.
- Harian: Jika transaksi antar perusahaan sangat banyak atau saldo antar entitas memiliki dampak besar terhadap operasional harian.
- Mingguan: Untuk kelompok usaha yang memiliki aktivitas antar perusahaan cukup tinggi tetapi belum membutuhkan pencocokan setiap hari.
- Bulanan: Umumnya lebih praktis untuk banyak UKM dan bisnis multi-entitas. Rekonsiliasi dilakukan sebagai bagian dari proses tutup buku bulanan sehingga bisa menemukan selisih sebelum menerbitkan laporan periode.
Rekonsiliasi adalah tahap penting yang tidak boleh terlewatkan sebelum melakukan audit atau penyusunan laporan konsolidasi.
Baca Juga: Intercompany Accounting: Pengertian, Tantangan, dan Tips Mengelolanya
Best Practices Rekonsiliasi Antar Perusahaan
Agar proses rekonsiliasi lebih efisien, terapkan beberapa praktik berikut:
- Buat kebijakan intercompany yang seragam. Tentukan standar mengenai kode akun, dokumen transaksi, cut-off, dan prosedur pencatatan untuk seluruh entitas.
- Gunakan identitas transaksi yang konsisten. Nomor invoice, nomor dokumen, atau ID transaksi yang sama akan memudahkan proses matching.
- Lakukan rekonsiliasi secara rutin. Jangan menunggu audit tahunan untuk menemukan selisih yang sebenarnya sudah terjadi berbulan-bulan sebelumnya.
- Dokumentasikan selisih. Sebaiknya dokumentasikan selisih yang belum dapat terselesaikan dengan keterangan, PIC, dan status penyelesaian yang jelas.
- Kurangi pekerjaan manual dengan software akuntansi. Ketika jumlah entitas dan transaksi meningkat, otomasi dapat mengurangi pekerjaan administratif dan membantu menjaga konsistensi data.
Baca Juga: Rekonsiliasi Neraca Saldo: Proses, Contoh dan Tips Melakukannya
Peran Software Akuntansi dalam Rekonsiliasi Antar Perusahaan
Software akuntansi dapat membantu bisnis yang memiliki beberapa entitas dan memiliki proses pencatatan semakin kompleks.
Contohnya, Kledo memiliki beberapa fitur berikut:
- Pengelolaan beberapa entitas
- Pencatatan transaksi secara terstruktur
- Laporan keuangan per entitas
- Laporan konsolidasi
- Pengelolaan hak akses
- Riwayat perubahan atau jejak audit
- Pencarian transaksi berdasarkan periode dan akun
- Integrasi data antar proses keuangan.
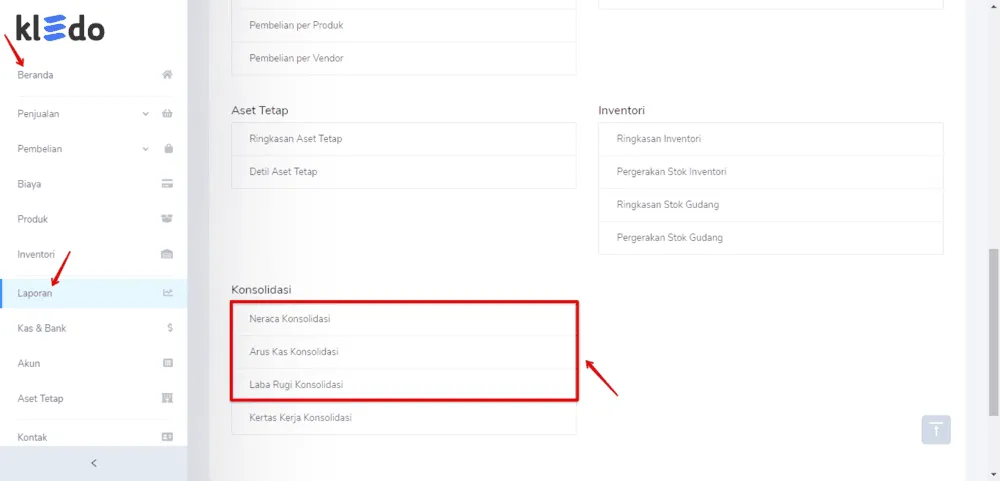
Seperti pada gambar di atas, Kledo memiliki fitur laporan keuangan konsolidasi, di mana Anda bisa menarik data dari entitas cabang dan menggabungkannya ke dalam satu laporan.
Dengan sistem yang lebih terstruktur, proses pemeriksaan saldo antar perusahaan juga dapat dilakukan dengan lebih mudah dibandingkan jika seluruh data hanya tersebar di spreadsheet.
Baca Juga: Panduan Lengkap Cara Memilih Software Akuntansi Rekonsiliasi Bank
Kesimpulan
Rekonsiliasi antar perusahaan adalah proses mencocokkan transaksi dan saldo antara entitas yang berada dalam satu kelompok usaha.
Proses ini penting untuk menemukan selisih, menjaga akurasi pencatatan, dan mempersiapkan data sebelum penyusunan laporan keuangan konsolidasian.
Bagi bisnis yang mulai berkembang menjadi multi-entitas, sebaiknya jadikan rekonsiliasi sebagai rutinitas tutup buku untuk menjaga laporan keuangan tetap akurat.
Gunakan software akuntansi Kledo untuk mengotomatiskan alur kerja dan mengelola transaksi bisnis dengan lebih baik. Uji coba seluruh fiturnya sekarang, gratis selama 14 hari.
Frequently Asked Questions (FAQ)
Apa perbedaan rekonsiliasi antar perusahaan dan rekonsiliasi bank?
Rekonsiliasi antar perusahaan mencocokkan transaksi dan saldo antara dua atau lebih entitas dalam satu kelompok usaha. Sementara itu, rekonsiliasi bank mencocokkan catatan kas perusahaan dengan catatan transaksi pada rekening bank.
Apakah UKM perlu melakukan rekonsiliasi antar perusahaan?
Jika UKM hanya memiliki satu entitas dan tidak melakukan transaksi dengan entitas dalam satu kelompok usaha, rekonsiliasi antar perusahaan mungkin belum diperlukan. Namun, jika bisnis sudah memiliki beberapa PT atau entitas yang saling melakukan transaksi, proses ini bisa dilakukan.
Mengapa transaksi antar perusahaan harus dieliminasi?
Karena dari perspektif kelompok usaha, transaksi antar entitas bukan transaksi dengan pihak eksternal. Dalam penyusunan laporan keuangan konsolidasi, transaksi dan saldo antar entitas dalam kelompok usaha perlu dieliminasi sesuai ketentuan yang berlaku.
Apa yang menyebabkan selisih dalam rekonsiliasi antar perusahaan?
Penyebabnya dapat berupa transaksi yang belum dicatat salah satu entitas, perbedaan nominal, kesalahan kode akun, perbedaan periode pencatatan, atau pembayaran yang belum dicocokkan dengan saldo terkait.
- Rekonsiliasi Antar Perusahaan: Panduan untuk Bisnis Multi-Entitas - 30 September 2026
- 15 Ide Bisnis B2B yang Menguntungkan dan Relevan di Indonesia - 30 September 2026
- Settlement dalam Bisnis: Pengertian, Proses, Jenis, dan Contohnya - 29 September 2026