Pendapatan diterima di muka (unearned revenue) adalah pendapatan yang bisnis Anda terima dari pelanggan sebelum Anda memberikan produk atau jasa kepada mereka.
Dalam akuntansi, pendapatan ini dicatat sebagai kewajiban karena perusahaan telah menerima pembayaran tetapi belum memenuhi kewajibannya untuk menyerahkan barang atau memberikan jasa kepada pelanggan.
Pendapatan diterima di muka membantu meningkatkan arus kas perusahaan, membiayai operasional, mengurangi risiko gagal bayar, hingga merencanakan kebutuhan modal kerja.
Dalam artikel ini, kita akan melihat lebih dekat tentang pendapatan diterima di muka dan bagaimana hal itu diterapkan dalam praktik akuntansi.
Pengertian Pendapatan Diterima di Muka
Pendapatan diterima di muka (unearned revenue) adalah pembayaran yang diterima oleh suatu perusahaan sebelum mereka menyediakan atau menyelesaikan layanan atau produk yang harus diberikan.
Konsumen yang membayar di awal lebih kecil kemungkinannya akan membatalkan kontrak, sehingga arus kas bisa lebih lancar.
Berdasarkan PSAK 72, pendapatan ini dianggap sebagai kewajiban sampai penjual memenuhi janji atau kewajiban untuk melakukan sesuatu sesuai kontrak kesepakatan (performance obligation).
Hal ini sejalan dengan prinsip pengakuan pendapatan, yaitu pendapatan hanya boleh diakui ketika perusahaan telah memenuhi kewajiban kontraktualnya kepada pelanggan.
Setelah menyerahkan barang atau jasa, kewajiban ini akan selesai, dan barulah pendapatannya bisa diakui dalam laporan laba rugi.
Anda bisa membaca artikel kami untuk pembahasan lebih lanjut mengenai perbedaan pendapatan diterima di muka dan pendapatan yang diakui.
Apa Manfaat Pendapatan Diterima di Muka?
Pendapatan diterima di muka membawa beberapa manfaat bagi bisnis, karena pelanggan melakukan pembayaran sebelum barang atau jasa diberikan.
Selain membantu pencatatan pendapatan sesuai periode yang tepat, pembayaran di awal juga dapat memberikan kepastian kas dan membantu bisnis merencanakan kewajibannya kepada pelanggan.
1. Memperbaiki Arus Kas Bisnis
Pendapatan diterima di muka membuat bisnis memperoleh kas lebih awal. Dengan begitu, sudah mengamankan dana di awal untuk menjalankan kegiatan operasional.
Contoh: Bisnis SaaS menerima pembayaran langganan Rp12 juta untuk satu tahun di awal kontrak.
Meskipun Rp12 juta tersebut belum langsung diakui sebagai pendapatan, bisnis sudah menerima kas yang dapat digunakan untuk mendukung operasional.
2. Mengurangi Risiko Tidak Dibayar
Pendapatan diterima di muka dapat mengurangi risiko kredit karena pelanggan telah melakukan pembayaran sebelum bisnis memenuhi kewajibannya.
Berbeda dengan penjualan kredit yang menghasilkan piutang, pembayaran di muka membuat Anda tidak perlu menunggu pelanggan membayar setelah produk atau jasa diberikan.
Contoh: Konsultan menerima pembayaran penuh Rp10 juta sebelum memulai proyek. Dia pun tidak perlu khawatir akan menghadapi risiko piutang tak tertagih.
3. Memudahkan Perencanaan Keuangan
Pendapatan diterima di muka membantu Anda memperkirakan kapan pendapatan akan diakui karena periode pemberian barang atau jasa biasanya sudah ditentukan dalam kontrak.
Informasi ini dapat digunakan untuk membuat proyeksi pendapatan dan anggaran bisnis.
Contoh: Sebuah bisnis jasa menerima kontrak enam bulan dengan pembayaran di muka sebesar Rp30 juta. Bisnis dapat memperkirakan pengakuan pendapatan sebesar Rp5 juta per bulan selama jasa diberikan, sehingga proyeksi pendapatan menjadi lebih mudah disusun.
4. Memperkuat Komitmen Pelanggan
Pembayaran di muka menunjukkan bahwa pelanggan sudah berkomitmen untuk menggunakan produk atau jasa Anda.
Pendapatan diterima di muka juga dapat membantu mempertahankan hubungan dengan pelanggan selama periode layanan berlangsung.
Contoh: Gym menerima pembayaran membership selama satu tahun di awal. Pelanggan sudah punya akses layanan selama periode tersebut, sementara bisnis dapat mencatat pembayaran sebagai pendapatan diterima di muka dan mengakuinya secara bertahap sesuai masa membership.
Karakteristik Pendapatan Diterima di Muka
Berikut ini adalah ciri-ciri unearned revenue yang membedakannya dari pendapatan lain:
- Pendapatan di muka adalah pendapatan yang diperoleh atau diakui sebelum jangka waktu yang telah ditentukan.
- Pendapatan di muka merupakan uang yang diperoleh sebelum layanan yang diberikan atau produk yang dikirim.
- Berubah menjadi pendapatan setelah kewajiban kontrak dipenuhi.
- Dicatat sebagai kewajiban sebelum jasa atau barang diserahkan
- Meningkatkan saldo kas perusahaan saat pembayaran diterima.
- Pendapatan di muka menyediakan kas untuk menutupi biaya operasional dan membayar hutang.
- Memengaruhi neraca dan laporan laba rugi pada periode yang berbeda.
Contoh Pendapatan Diterima di Muka
Berikut ini merupakan beberapa contoh unearned revenue:
- Pengguna layanan subscription: Bisnis berbasis subscription sangat marak sekarang. Misalnya, pelanggan layanan streaming seperti Netflix, Spotify, atau langganan majalah dan koran.
- Teknologi dan software: Perusahaan yang menjual produk SaaS (software as a service) biasanya dibayar lebih awal per bulan atau per tahun. Pendapatan ini akan diakui setiap bulan setelah memberikan layanan.
- Asuransi: Pemilik usaha asuransi menerima pembayaran premi setiap bulannya untuk perlindungan yang berfungsi sampai masa depan. Pendapatan akan diakui secara proporsional selama periode asuransi berlaku.
- Sewa kos dan properti lainnya: Pemilik properti seperti kos-kosan atau apartemen meminta uang sewa di muka, biasanya di awal bulan dan waktu tanda tangan kontrak.
- Konstruksi: Usaha konstruksi biasa menerima pembayaran sebelum memulai pekerjaan.
- Pembayaran pendidikan: Pembayaran untuk akses pendidikan seperti UKT, biaya les, dan SPP sekolah juga dibayar di awal dan diakui sebagai pendapatan selama periode akademi.
- Tiket perjalanan: Tiket untuk perjalanan kereta api dan pesawat dibayarkan di awal dan diakui sebagai pendapatan pada hari perjalanan.
Perlakuan Akuntansi Pendapatan Diterima di Muka
Unearned revenue dicatat sebagai kewajiban karena perusahaan masih memiliki kewajiban untuk memberikan barang atau jasa kepada pelanggan.
Saat menerima pembayaran di muka, jurnal yang dibuat adalah sebagai berikut:
| Akun | Debit | Kredit |
|---|---|---|
| Kas | xxx | – |
| Pendapatan diterima di muka | – | xxx |
Lalu, ketika perusahaan sudah memberikan jasa atau barang, Anda perlu membuat jurnal ini:
| Akun | Debit | Kredit |
|---|---|---|
| Pendapatan diterima di muka | xxx | – |
| Pendapatan | – | xxx |
Pendapatan di muka dicatat di sisi kewajiban neraca sejak perusahaan mennerima pembayaran tunai di muka.
Dengan demikian, transaksi dianggap belum selesai karena penjual masih memiliki kewajiban yang harus dipenuhi kepada pelanggan.
Kewajiban ini dibagi menjadi 2:
- Kewajiban Lancar: Yaitu kewajiban yang harus dilaksanakan dalam kurang dari satu tahun pembayaran.
- Kewajiban Tidak Lancar: Merupakan kewajiban yang jatuh temponya lebih dari setahun. Misalnya, untuk kontrak multi-tahun.
Metode Pencatatan Pendapatan Diterima di Muka
Dalam pencatatan pendapatan diterima di muka, ada 2 metode yang bisa digunakan yaitu metode neraca dan metode laba rugi.
Perbedaannya terletak pada akun yang digunakan saat pembayaran diterima dan bagaimana bagian pendapatan yang belum menjadi hak bisnis disesuaikan pada akhir periode.
1. Metode Neraca
Metode neraca mencatat pembayaran di muka sebagai liabilitas karena bisnis masih memiliki kewajiban untuk memberikan barang atau jasa kepada pelanggan.
Ketika kewajiban tersebut dipenuhi, saldo liabilitas kemudian dipindahkan menjadi pendapatan.
2. Metode Laba Rugi
Berbeda dengan metode neraca, metode laba rugi mencatat pembayaran yang diterima di muka sebagai pendapatan terlebih dahulu.
Bagian yang sebenarnya belum menjadi hak bisnis kemudian dikoreksi melalui jurnal penyesuaian pada akhir periode dan dicatat sebagai liabilitas.
Pendekatan ini membutuhkan penyesuaian secara berkala agar pendapatan yang dilaporkan sesuai dengan barang atau jasa yang sudah diberikan.
Perbedaan Metode Neraca dan Metode Laba Rugi
| Aspek | Metode Neraca | Metode Laba Rugi |
|---|---|---|
| Pencatatan awal | Sebagai liabilitas | Sebagai pendapatan |
| Pendapatan yang belum diperoleh | Tetap tercatat sebagai liabilitas | Dikoreksi menjadi liabilitas melalui penyesuaian |
| Fokus pencatatan | Menunjukkan kewajiban bisnis sejak awal | Mengakui pendapatan terlebih dahulu, kemudian melakukan koreksi |
| Penyesuaian | Memindahkan bagian yang sudah diperoleh menjadi pendapatan | Memindahkan bagian yang belum diperoleh menjadi liabilitas |
Cara Mencatat Pendapatan Diterima di Muka
Siap. Saya buatkan versi yang lebih ringkas dan tidak mengulang section “Metode Pencatatan”. Fokusnya benar-benar pada praktik jurnal.
Cara Mencatat Pendapatan Diterima di Muka
Setelah memahami metode pencatatannya, mari kita pelajari bagaimana pendapatan diterima di muka dicatat dalam pembukuan.
Umumnya, pencatatan dilakukan ketika bisnis menerima pembayaran dan ketika barang atau jasa yang menjadi kewajibannya mulai diberikan kepada pelanggan.
1. Mencatat Saat Menerima Pembayaran
Ketika bisnis menerima pembayaran sebelum memberikan barang atau jasa, uang tersebut belum dapat langsung diakui sebagai pendapatan.
Pembayaran dicatat sebagai kas dan pendapatan diterima di muka karena bisnis masih memiliki kewajiban kepada pelanggan.
Misalnya, bisnis Anda menerima uang muka Rp6 juta untuk jasa yang akan diberikan selama enam bulan.
Jurnal yang dibuat adalah:
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp 6.000.000 | – |
| Pendapatan Diterima di Muka | – | Rp 6.000.000 |
2. Mencatat Saat Pendapatan Diakui
Ketika bisnis sudah memberikan barang atau jasa sesuai bagian yang disepakati, pendapatan mulai dapat diakui.
Saldo pendapatan diterima di muka kemudian dikurangi sebesar bagian yang sudah menjadi hak bisnis dan dipindahkan ke akun pendapatan.
Jika jasa dalam contoh sebelumnya diberikan secara merata selama enam bulan, maka pendapatan yang diakui setiap bulan adalah Rp1 juta.
Jurnalnya:
| Akun | Debit | Kredit |
|---|---|---|
| Pendapatan Diterima di Muka | Rp 1.000.000 | – |
| Pendapatan Jasa | – | Rp 1.000.000 |
Pencatatan tersebut dilakukan setiap periode sesuai dengan bagian jasa yang telah diberikan kepada pelanggan.
3. Contoh Pencatatan Pendapatan Diterima di Muka
Sebagai contoh, sebuah perusahaan menerima pembayaran Rp12 juta pada 1 Januari untuk kontrak jasa selama satu tahun.
Karena jasa diberikan secara merata setiap bulan, bisnis mengakui pendapatan sebesar Rp1 juta setiap bulan.
Pada saat menerima pembayaran:
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp 12.000.000 | – |
| Pendapatan Diterima di Muka | – | Rp 12.000.000 |
Pada akhir Januari, ketika jasa selama satu bulan telah diberikan:
| Akun | Debit | Kredit |
|---|---|---|
| Pendapatan Diterima di Muka | Rp 1.000.000 | – |
| Pendapatan Jasa | – | Rp 1.000.000 |
Proses tersebut dilanjutkan setiap bulan hingga seluruh jasa dalam kontrak selesai diberikan.
Setelah 12 bulan, seluruh saldo pendapatan diterima di muka sebesar Rp12 juta telah dipindahkan menjadi pendapatan jasa.
Dengan pencatatan seperti ini, bisnis dapat membedakan kas yang sudah diterima dari pendapatan yang sudah diperoleh. Hal ini membuat laporan keuangan lebih mencerminkan kondisi transaksi yang sebenarnya.
Mencatat pendapatan diterima di muka dengan software akuntansi Kledo
Jika Anda menggunakan software akuntansi Kledo, Anda bisa mencatat unearned revenue ini dengan lebih mudah.
Katakanlah Anda menyewakan kamar kos seharga Rp1 juta per bulan atau Rp12 juta per tahun.
1. Masuk ke menu Kas & Bank
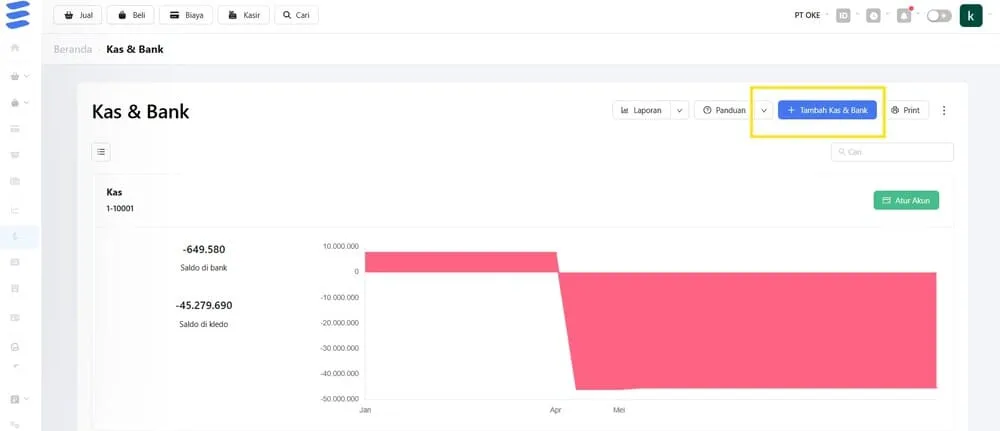
2. Pilih akun kas/bank yang digunakan untuk menerima pembayaran tersebut. Jika belum ada, Anda bisa membuatnya baru.
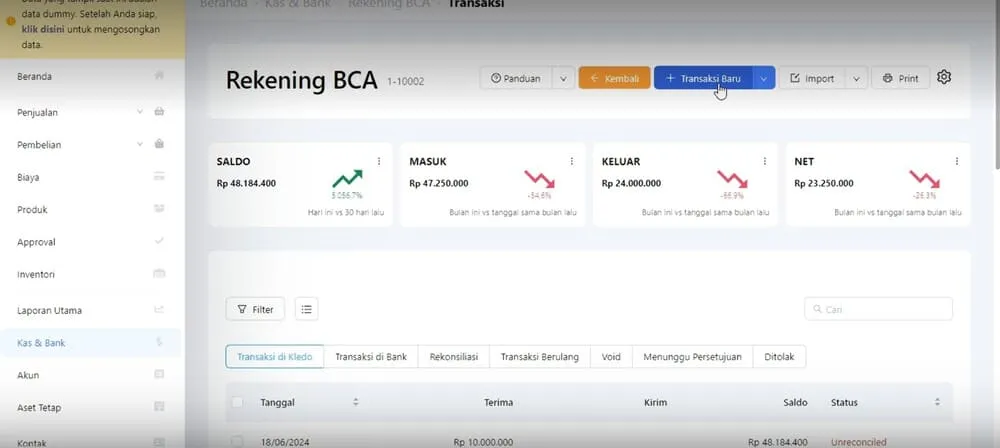
3. Klik tab Tambah Transaksi, pilih Terima Dana, lalu input akun “Pendapatan Dibayar di Muka” dengan jumlah Rp12 juta.
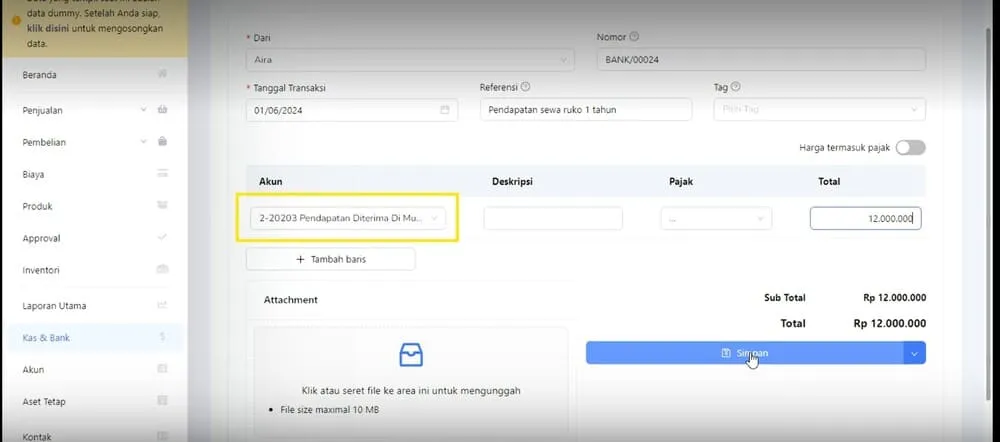
Lalu, sesuai aturan akuntansi, Anda harus mengakui pendapatan sewa per bulannya. Dengan Kledo, caranya sebagai berikut:
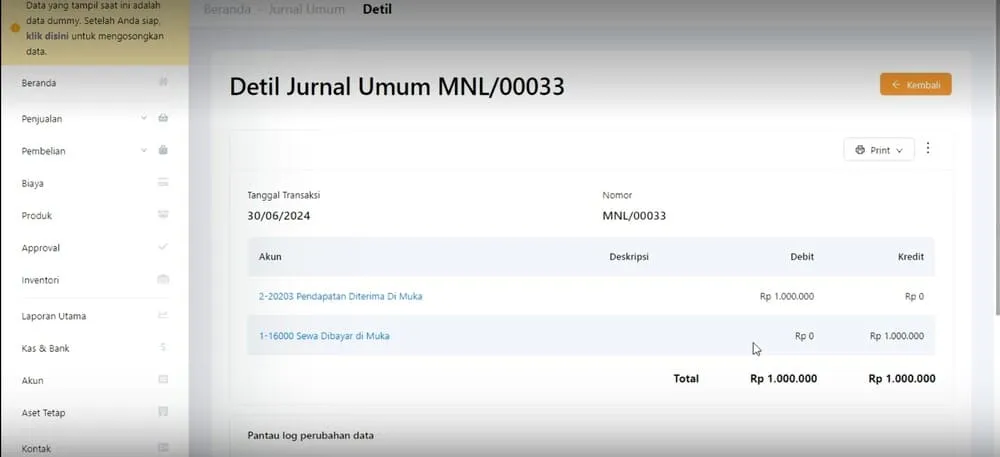
4. Pergi ke menu Akun, lalu klik Jurnal Umum dan Tambah Jurnal Umum
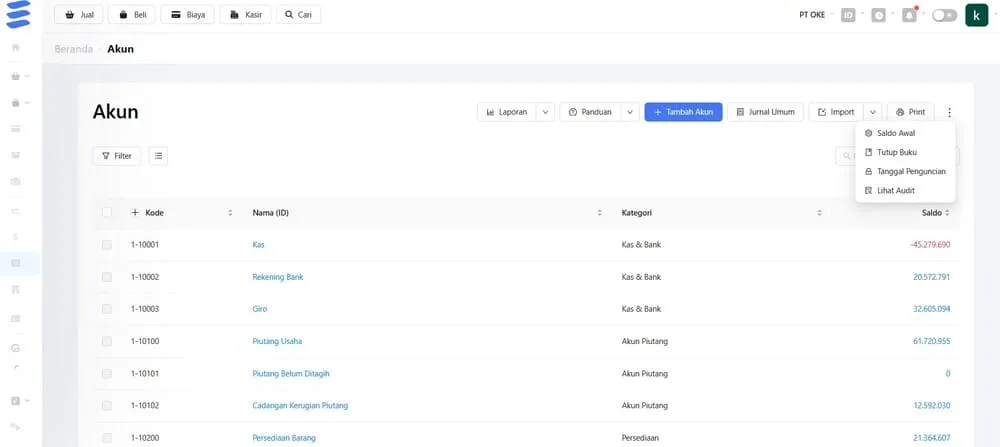
5. Input akun Pendapatan Sewa Dibayar di Muka (Debit) dan Pendapatan Sewa (Kredit) sebesar Rp1 juta.
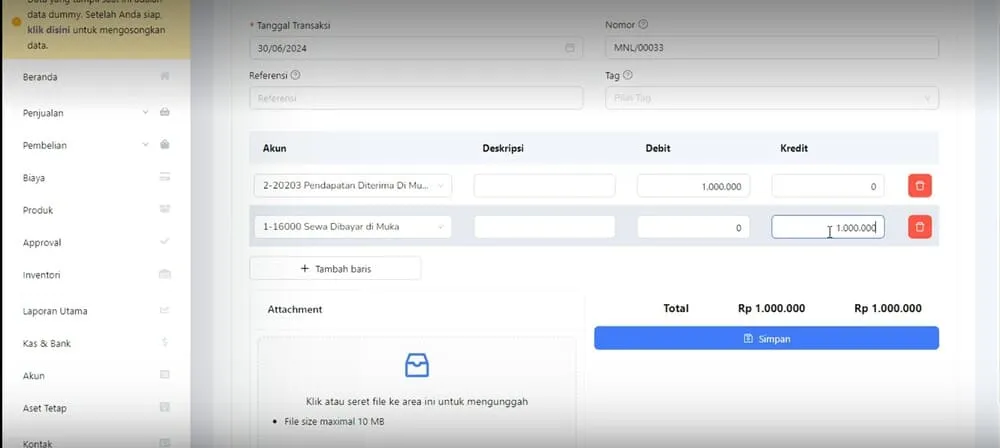
6. Klik simpan dan jurnal akan otomatis tercatat.
Bagaimana Pendapatan Diterima di Muka Memengaruhi Laporan Keuangan?
Unearned revenue memengaruhi laporan laba rugi, neraca, dan laporan arus kas dengan cara yang berbeda.
1. Neraca
Pendapatan diterima di muka muncul dalam dua bagian pada neraca.
Pertama, karena perusahaan telah menerima uang dari pelanggan, jumlah tersebut tercatat sebagai aset dalam akun kas dan setara kas.
Namun, karena perusahaan belum memberikan barang atau jasa yang dijanjikan, pendapatan diterima di muka juga dicatat sebagai kewajiban.
Pencatatan ini menunjukkan bahwa perusahaan masih memiliki tanggung jawab untuk memenuhi kewajibannya kepada pelanggan.
Karena sebagian besar kontrak prabayar memiliki jangka waktu kurang dari satu tahun, pendapatan diterima di muka umumnya diklasifikasikan sebagai kewajiban jangka pendek.
2. Laporan Laba Rugi
Pendapatan diterima di muka tidak langsung muncul dalam laporan laba rugi.
Seiring berjalannya waktu dan perusahaan mulai memenuhi kewajibannya, sebagian saldo pendapatan diterima di muka akan dipindahkan ke akun pendapatan.
Pendapatan yang telah diakui tersebut kemudian akan dicatat dalam laporan laba rugi pada periode akuntansi yang bersangkutan.
3. Laporan Arus Kas
Laporan arus kas menunjukkan aliran uang yang masuk dan keluar dari perusahaan.
Karena unearned revenue merupakan uang yang telah diterima dari pelanggan, jumlah tersebut dicatat sebagai arus kas masuk pada aktivitas operasional.
Dalam laporan arus kas, yang menjadi perhatian adalah pergerakan kas. Oleh karena itu, meskipun pendapatan tersebut belum diakui sebagai pendapatan dalam laporan laba rugi, penerimaan kasnya tetap dicatat sebagai arus kas masuk ketika uang diterima oleh perusahaan.
Untuk penjelasan lebih lanjut, bisa Anda baca di artikel kami yang berjudul Pengaruh Pendapatan Diterima di Muka Terhadap Laporan Neraca.
Studi Kasus Kesalahan Pengakuan Pendapatan Diterima di Muka
Salah satu kesalahan yang paling sering terjadi dalam pencatatan undearned revenue adalah langsung mengakui semua uang yang diterima sebagai pendapatan.
Hal ini juga terjadi pada lembaga kursus bahasa di Surabaya yang selanjutnya akan kita sebut sebagai PT “X”.
Studi kasus ini merupakan bagian dari penelitian “Perlakuan Akuntansi atas Pengakuan Pendapatan pada PT “X” di Surabaya” karya Diana Zuhroh dkk (2024).
PT X memiliki sistem pembayaran penuh di muka untuk program kursus yang berlangsung selama 2 hingga 4 bulan. Namun, seluruh pembayaran tersebut langsung diakui sebagai pendapatan pada bulan saat uang diterima.
Misalnya, pada Januari 2023 perusahaan menerima pembayaran kursus sebesar Rp72.600.000. Seluruh jumlah tersebut dicatat sebagai pendapatan jasa kursus.
Padahal, berdasarkan prinsip akrual, hanya bagian jasa yang telah diberikan selama Januari yang boleh diakui sebagai pendapatan.
Hasil analisis penelitian menunjukkan bahwa dari total Rp72.600.000 yang diterima, hanya Rp18.200.000 yang seharusnya diakui sebagai pendapatan Januari, sedangkan Rp54.400.000 sisanya harus dicatat sebagai unearned revenue.
Jurnal yang seharusnya dibuat adalah:
| Akun | Debit | Kredit |
|---|---|---|
| Kas/Bank | Rp 72.600.000 | – |
| Pendapatan Jasa Kursus | – | Rp 18.200.000 |
| Pendapatan Diterima di Muka | – | Rp 54.400.000 |
Kesalahan ini menyebabkan laba perusahaan terlihat jauh lebih tinggi dari kondisi sebenarnya.
Laporan laba rugi perusahaan menunjukkan laba Januari sebesar Rp58.349.300, padahal setelah dilakukan penyesuaian sesuai prinsip akrual, laba yang benar hanya Rp3.949.300.
Kasus ini menunjukkan bahwa unearned revenue tidak boleh langsung diakui sebagai pendapatan.
Selama barang atau jasa belum diberikan kepada pelanggan, pembayaran tersebut harus dicatat sebagai kewajiban.
Pendapatan baru dapat diakui secara bertahap sesuai dengan jasa atau barang yang telah diserahkan kepada pelanggan.
Perbedaan Piutang Usaha dan Pendapatan Diterima di Muka
Piutang usaha (accounts receivable) adalah uang yang masih harus dibayar pelanggan kepada perusahaan setelah barang atau jasa berhasil diberikan.
Karena perusahaan memiliki hak untuk menerima pembayaran tersebut, piutang usaha dicatat sebagai aset lancar.
Sebaliknya, unearned revenue adalah uang yang sudah diterima perusahaan dari pelanggan sebelum barang atau jasa diberikan.
Karena perusahaan masih memiliki kewajiban untuk memenuhi pesanan atau memberikan layanan, akun ini dicatat sebagai kewajiban lancar.
Sederhananya, piutang usaha terjadi ketika perusahaan memberikan barang atau jasa terlebih dahulu lalu menunggu pembayaran, sedangkan unearned revenue terjadi ketika perusahaan menerima pembayaran terlebih dahulu lalu memberikan barang atau jasa di kemudian hari.
| Aspek | Piutang Usaha | Pendapatan Diterima di Muka |
|---|---|---|
| Posisi di Neraca | Aset Lancar | Kewajiban Lancar |
| Status Pendapatan | Sudah diakui sebagai pendapatan | Belum diakui sebagai pendapatan |
| Status Kas | Belum diterima | Sudah diterima |
| Dampak pada Arus Kas | Mengurangi arus kas operasional relatif terhadap pendapatan yang diakui | Meningkatkan arus kas operasional karena kas sudah diterima |
Contoh
Misalnya, sebuah perusahaan menyelesaikan proyek senilai Rp10 juta dan mengizinkan pelanggan membayar 30 hari kemudian. Dalam kasus ini, Rp10 juta dicatat sebagai piutang usaha.
Sebaliknya, jika pelanggan membayar Rp10 juta di awal sebelum proyek dimulai, maka jumlah tersebut dicatat sebagai pendapatan diterima di muka hingga pekerjaan selesai dilakukan.
Catatan: Selain unearned revenue, perusahaan juga sering menemukan transaksi beban dibayar di muka, yaitu pembayaran yang dilakukan sebelum manfaat ekonominya diterima.
Jika unearned revenue dicatat sebagai kewajiban, maka beban dibayar di muka umumnya dicatat sebagai aset hingga manfaatnya digunakan.
Amortisasi Pendapatan Diterima di Muka
Amortisasi pendapatan diterima di muka adalah proses mengakui pendapatan secara bertahap sesuai dengan periode ketika barang atau jasa telah diberikan kepada pelanggan.
Proses ini umum digunakan pada bisnis yang menerapkan sistem subscription, retainer, atau kontrak jangka panjang dengan pembayaran di awal.
Dengan amortisasi, saldo pendapatan diterima di muka akan berkurang secara bertahap, sementara pendapatan di laporan laba rugi meningkat sesuai dengan layanan yang telah diberikan.
Cara Menghitung Amortisasi Pendapatan Diterima di Muka
Jika nilai pembayaran di muka dan periode kontraknya sama setiap periode, amortisasi dapat dihitung dengan rumus sederhana:
Pendapatan per periode = Total pembayaran di muka ÷ Jumlah periode kontrak
Sebagai contoh, pelanggan membayar Rp12.000.000 untuk layanan selama 12 bulan.
Jika layanan diberikan secara merata setiap bulan, pendapatan yang dapat diakui adalah: Rp12.000.000 ÷ 12 = Rp1.000.000 per bulan
Artinya, bisnis akan mengurangi saldo pendapatan diterima di muka sebesar Rp1 juta dan mengakui Rp1 juta sebagai pendapatan setiap bulan.
Berikut contoh jadwal amortisasinya:
| Bulan | Pendapatan yang Diakui | Sisa Pendapatan Diterima di Muka |
|---|---|---|
| Januari | Rp1.000.000 | Rp11.000.000 |
| Februari | Rp1.000.000 | Rp10.000.000 |
| Maret | Rp1.000.000 | Rp9.000.000 |
| April | Rp1.000.000 | Rp8.000.000 |
| Mei | Rp1.000.000 | Rp7.000.000 |
| Juni | Rp1.000.000 | Rp6.000.000 |
| Juli | Rp1.000.000 | Rp5.000.000 |
| Agustus | Rp1.000.000 | Rp4.000.000 |
| September | Rp1.000.000 | Rp3.000.000 |
| Oktober | Rp1.000.000 | Rp2.000.000 |
| November | Rp1.000.000 | Rp1.000.000 |
| Desember | Rp1.000.000 | Rp0 |
Jurnal Amortisasi Setiap Periode
Setelah menentukan jumlah pendapatan yang dapat diakui setiap periode, Anda perlu membuat jurnal amortisasi atau jurnal penyesuaian.
Menggunakan contoh sebelumnya, jurnal setiap bulan adalah:
| Akun | Debit | Kredit |
|---|---|---|
| Pendapatan Diterima di Muka | Rp 1.000.000 | – |
| Pendapatan Jasa | – | Rp 1.000.000 |
Jurnal tersebut mengurangi liabilitas pendapatan diterima di muka sebesar Rp1 juta sekaligus mengakui jumlah yang sama sebagai pendapatan.
Jurnal ini dibuat setiap bulan selama bisnis masih memberikan layanan kepada pelanggan.
PSAK 72 (PSAK 115) dan Pengakuan Pendapatan Diterima di Muka
PSAK 72 tentang Pendapatan dari Kontrak dengan Pelanggan merupakan standar akuntansi Indonesia yang diadopsi dari IFRS 15 Revenue from Contracts with Customers.
Sejak perubahan penomoran SAK Indonesia yang berlaku efektif 1 Januari 2024, PSAK 72 menjadi PSAK 115, tetapi substansi standarnya tetap merujuk pada pengaturan pendapatan dari kontrak dengan pelanggan.
PSAK 115 relevan dengan pendapatan diterima di muka karena standar ini mengatur kapan bisnis dapat mengakui pendapatan dari kontrak dengan pelanggan. Jadi, penerimaan uang dari pelanggan tidak otomatis berarti seluruhnya dapat dicatat sebagai pendapatan.
Prinsip Utama PSAK 115 yang Relevan
PSAK 115 menggunakan model lima tahap untuk menentukan pengakuan pendapatan:
- Mengidentifikasi kontrak dengan pelanggan
- Mengidentifikasi kewajiban pelaksanaan
- Menentukan harga transaksi
- Mengalokasikan harga transaksi
- Mengakui pendapatan ketika atau selama kewajiban pelaksanaan dipenuhi.
Jadi, pendapatan diakui ketika atau selama bisnis memenuhi kewajiban pelaksanaan kepada pelanggan, bukan semata-mata ketika pembayaran diterima.
Karena itu, pembayaran yang diterima sebelum kewajiban tersebut dipenuhi pada dasarnya belum menjadi pendapatan yang dapat diakui seluruhnya.
Apakah Pendapatan Diterima di Muka Dikenakan Pajak?
Pendapatan diterima di muka dikenakan pajak, namun waktu pemajakannya tergantung metode pembukuan yang Anda gunakan.
Misalnya, sebuah perusahaan konsultan menerima pembayaran Rp24 juta pada Januari untuk kontrak layanan selama 12 bulan.
Secara akuntansi, perusahaan akan mengakui pendapatan sebesar Rp2 juta per bulan selama masa kontrak.
Secara perpajakan, perlakuannya dapat berbeda tergantung pada ketentuan yang berlaku dan metode pembukuan yang digunakan perusahaan.
1. Berdasarkan metode pembukuan pajak
Dalam SPT Tahunan PPh Badan, pengakuan unearned revenue mengikuti salah satu dari dua metode ini:
- Metode akrual: Mengakui pendapatan secara akuntansi saat sudah menyerahkan jasa dan barang, bukan saat menerima uang. Akibatnya, uang yang diterima di muka tidak langsung dianggap sebagai objek pajak penghasilan. Pajak baru dihitung saat kewajiban Anda selesai dikerjakan.
- Metode kas: Jika menggunakan metode kas, penghasilan diakui saat menerima uang tunai. Jadi, pendapatan langsung dianggap sebagai objek pajak.
2. Berdasarkan jenis pajak
Perlakuan pendapatan diterima di muka berbeda antara Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN).
Misalnya untuk PPh tahunan Badan, pajaknya mengikuti metode pembukuan di atas, walau umumnya mengikuti metode akrual.
Namun untuk PPh pemotongan, pihak pembayar (konsumen) wajib memotong PPh (misalnya atas jasa atau sewa) begitu mereka membayarkan uang muka kepada penjual.
Sementara itu, untuk PPN, Anda harus menerbitkan faktur pajak begitu menerima uang muka.
Tips: Selalu catat dan dokumentasikan unearned revenue. Simpan kontrak, faktur, dan bukti pembayaran sebagai dasar pencatatan.
Frequently Asked Questions (FAQ)
1. Mengapa pendapatan diterima di muka dicatat sebagai kewajiban?
Karena perusahaan masih memiliki kewajiban untuk memberikan barang atau jasa yang telah dibayar oleh pelanggan.
2. Apakah pendapatan diterima di muka termasuk aset?
Tidak. Pendapatan diterima di muka termasuk kewajiban karena perusahaan masih harus memenuhi kewajibannya kepada pelanggan.
3. Pendapatan diterima di muka saldo normal di mana?
Pendapatan diterima di muka memiliki saldo normal kredit karena termasuk akun kewajiban (liabilitas).
4. Kapan pendapatan diterima di muka diakui sebagai pendapatan?
Pendapatan diterima di muka diakui sebagai pendapatan ketika perusahaan telah menyerahkan barang atau memberikan jasa sesuai perjanjian.
5. Apa perbedaan pendapatan diterima di muka dan pendapatan akrual?
Pendapatan diterima di muka adalah pembayaran yang sudah diterima sebelum bisnis memberikan barang atau jasa, sehingga awalnya dicatat sebagai liabilitas. Sementara itu, pendapatan akrual adalah pendapatan yang sudah menjadi hak bisnis karena barang atau jasa telah diberikan, tetapi pembayarannya belum diterima.
6. Apa perbedaan pendapatan diterima di muka dan beban dibayar di muka?
Pendapatan diterima di muka terjadi ketika bisnis menerima pembayaran lebih dulu sebelum memberikan barang atau jasa dan dicatat sebagai liabilitas. Sementara itu, beban dibayar di muka terjadi ketika bisnis membayar lebih dulu sebelum menerima manfaat barang atau jasa dan dicatat sebagai aset.
Kelola Pendapatan Diterima di Muka dengan Kledo
Pendapatan diterima di muka adalah suatu konsep dalam akuntansi dan bisnis di mana sebuah perusahaan menerima pembayaran sebelum produk atau jasa yang disediakan dipenuhi.
Pencatatan pendapatan di muka yang benar juga dapat mengurangi risiko perusahaan karena pembayaran telah dibayarkan sebelum produk atau jasa diserahkan. Jadi, Anda perlu memastikan seluruh transaksi dicatat secara konsisten dan akurat.
Salah satu solusinya adalah menggunakan software akuntansi seperti Kledo yang akan membantu mempermudah pengelolaan keuangan bisnis Anda.
Dengan menggunakan Kledo, Anda bisa memantau berbagai transaksi pembayaran secara real time, otomatisasi laporan keuangan, hitung pajak secara instan, software inventory, buat invoice dalam hitungan detik, dan masih banyak lagi.
Bawa bisnis Anda melangkah lebih jauh dengan menggunakan Kledo. Buktikan sendiri dengan mencoba paket Kledo yang gratis selamanya melalui tautan ini.
- Pendapatan Diterima di Muka: Jurnal, Contoh Kasus, dan Cara Pencatatannya - 21 September 2026
- Jurnal Piutang Tak Tertagih: Cara Mencatat dan Contoh Kasusnya - 17 September 2026
- Download Kwitansi Kosong Word, Excel, dan PDF Gratis - 16 September 2026