Siklus utang usaha adalah rangkaian proses untuk mengelola kewajiban bisnis kepada supplier atau vendor, mulai dari pemesanan barang atau jasa secara kredit, penerimaan invoice, verifikasi tagihan, hingga pembayaran dan rekonsiliasi.
Siklus ini memastikan setiap utang tercatat dengan benar, dibayar sesuai jatuh tempo, dan dapat ditelusuri berdasarkan dokumen serta transaksi yang mendasarinya.
Dengan mencatat siklus utang yang tepat, Anda bisa mengetahui saldo utang, mengatur kebutuhan kas, memantau umur utang, serta menghindari pembayaran ganda atau melewatkan tagihan.
Lalu, bagaimana tahapan siklus utang usaha dari awal hingga pelunasan? Artikel ini akan membahas alurnya, termasuk contoh jurnal, kartu dan umur utang, aspek pajak, serta cara meningkatkan efisiensi pengelolaannya.
Apa Itu Siklus Utang Usaha?
Siklus utang usaha adalah rangkaian proses untuk mencatat, memverifikasi, mengendalikan, dan membayar kewajiban bisnis kepada pemasok atau vendor atas pembelian barang maupun jasa secara kredit. Dalam akuntansi, utang usaha dikenal sebagai accounts payable (AP).
Siklus ini dimulai ketika bisnis melakukan pemesanan dan berakhir ketika melunasi kewajiban kepada vendor serta merekonsiliasi pencatatannya.
Siklus ini penting karena utang usaha berhubungan langsung dengan:
- Arus kas, karena pembayaran utang menjadi salah satu arus kas keluar bisnis.
- Laporan neraca, karena utang usaha tercatat sebagai liabilitas.
- Ketepatan laporan keuangan, karena setiap pembelian kredit dan pelunasannya harus dicatat pada periode yang tepat.
- Hubungan dengan vendor, terutama ketika bisnis menggunakan termin pembayaran.
- Kontrol internal, karena proses verifikasi membantu mencegah pembayaran invoice yang salah atau tidak sah.
Tidak semua kewajiban bisnis termasuk utang usaha. Ada beberapa kewajiban yang termasuk utang non-usaha.
Utang usaha muncul dari kegiatan utama bisnis, sedangkan utang non-usaha berasal dari transaksi atau kewajiban lain di luar pembelian barang/jasa untuk operasional bisnis.
| Aspek | Utang Usaha | Utang Non-Usaha |
|---|---|---|
| Pengertian | Kewajiban kepada pemasok/vendor atas pembelian barang atau jasa secara kredit | Kewajiban yang timbul dari transaksi selain pembelian barang/jasa secara kredit |
| Sumber | Aktivitas pembelian dalam kegiatan operasional | Pinjaman, gaji, pajak, bunga, dan kewajiban lainnya |
| Contoh | Pembelian bahan baku secara kredit dari supplier | Pinjaman bank, utang gaji, utang pajak |
| Pihak yang biasanya terkait | Supplier atau vendor | Bank, karyawan, pemerintah, atau pihak lain |
| Pengelolaan | Biasanya masuk dalam siklus accounts payable (AP) | Dikelola sesuai jenis kewajibannya |
Baca Juga: Jenis Utang dan Piutang dalam Akuntansi dan Perbedaannya
Bagaimana Tahapan Siklus Utang Usaha?
Tahapan siklus utang usaha dimulai dari purchase order (PO), penerimaan barang/jasa, penerbitan faktur, verifikasi, persetujuan, pembayaran, lalu pencatatan dan rekonsiliasi.
Berikut adalah penjelasan setiap tahapannya:
1. Pemesanan Pembelian (Purchase Order)
Siklus biasanya dimulai dengan purchase order (PO), yaitu dokumen yang berisi detail barang atau jasa yang ingin dibeli, jumlah, harga, vendor, dan ketentuan lainnya.
PO disetujui oleh pihak yang memiliki kewenangan, lalu diteruskan kepada vendor. Dokumen ini nantinya dapat menjadi salah satu dasar untuk memeriksa kesesuaian invoice.
2. Penerimaan Barang atau Jasa
Setelah vendor mengirimkan barang atau menyelesaikan jasa, bisnis perlu mencatat penerimaannya. Dokumennya dapat berupa laporan penerimaan barang, surat jalan, berita acara, atau bukti penyelesaian jasa.
Tahap ini membuktikan bahwa barang atau jasa yang dipesan memang telah diterima sesuai kesepakatan. Untuk pembelian barang, informasi penerimaan juga berkaitan dengan pencatatan persediaan.
3. Penerimaan dan Verifikasi Faktur Vendor
Setelah vendor mengirimkan faktur atau invoice, periksa seluruh detail yang ada di dalam faktur seperti nama vendor, nomor, barang atau jasa yang ditagihkan, kuantitas dan harga, pajak, termin pembayaran, tanggal jatuh tempo, dan rekening tujuan pembayaran.
4. Pencocokan Dokumen (Three-Way Match)
Three-way match adalah pencocokan tiga dokumen utama: purchase order, bukti penerimaan barang/jasa, dan faktur vendor.
Tujuannya adalah memastikan barang atau jasa yang ditagihkan memang dipesan dan telah diterima.
Misalnya, PO mencatat 100 unit, tetapi laporan penerimaan hanya menunjukkan 90 unit. Invoice yang menagihkan 100 unit perlu ditahan atau diklarifikasi sebelum dibayar.
Jika ketiganya sesuai, invoice dapat diteruskan ke proses persetujuan pembayaran.
5. Persetujuan Pembayaran
Invoice yang sudah diverifikasi kemudian disetujui oleh pihak yang berwenang.
Di bisnis berskala kecil, biasanya pihak berwenangnya adalah pemilik itu sendiri. Pada bisnis yang lebih besar, pihak berwenangnya bisa melibatkan kepala departemen atau tim finance.
Saat menetapkan siapa yang berwenang dalam menyetujui pembayaran, jangan lupa untuk menuangkannya k dalam SOP.
6. Pembayaran ke Vendor
Pembayaran dilakukan berdasarkan nilai yang telah disetujui dan mengikuti termin yang disepakati, misalnya 30 hari setelah invoice diterima.
Jika hanya membayar sebagian tagihan, saldo yang belum dibayar tetap menjadi utang usaha.
7. Pencatatan dan Rekonsiliasi
Setelah melakukan pembayaran, catat transaksi pada akun yang sesuai dan perbarui saldo utang yang tersisa. Kemudian, cocokkan data pada buku pembantu utang dengan buku besar.
Proses rekonsiliasi ini membantu memastikan saldo utang menurut rincian vendor sama dengan saldo akun utang usaha dalam laporan keuangan.
Baca Juga: 10 Cara Mengelola Utang Bisnis Jangka Pendek
Contoh Jurnal Siklus Utang Usaha
Berikut contoh hipotetis untuk memahami pencatatan transaksi pembelian kredit dan pelunasannya.
Jurnal Pembelian Secara Kredit
Misalnya, sebuah bisnis membeli barang dagang senilai Rp10.000.000 secara kredit dari vendor. Untuk menyederhanakan contoh, pajak tidak diperhitungkan.
Ini pencatatan jurnalnya pada saat bisnis menerima barang dan mengakui kewajiban:
| Akun | Debit | Kredit |
|---|---|---|
| Persediaan | Rp10.000.000 | – |
| Utang Usaha | – | Rp10.000.000 |
Artinya, persediaan bertambah Rp10.000.000, sementara bisnis memiliki kewajiban dengan jumlah yang sama kepada vendor.
Untuk bisnis jasa, akun debitnya dapat berupa akun beban atau aset sesuai jenis transaksi, bukan persediaan.
Jurnal Pelunasan Utang Usaha
Misalnya satu bulan kemudian bisnis membayar penuh tagihan tersebut melalui rekening bank:
| Akun | Debit | Kredit |
|---|---|---|
| Utang Usaha | Rp10.000.000 | – |
| Bank | – | Rp10.000.000 |
Saldo utang usaha pun berkurang hingga menjadi nol. Tapi jika pembayaran hanya Rp6.000.000, maka utang usaha yang didebit hanya Rp6.000.000 dan masih tersisa kewajiban Rp4.000.000.
Baca Juga: Akun Hutang dalam Akuntansi: Pengertian Lengkap dan Jurnalnya
Apa Itu Kartu Utang dan Umur Utang Usaha?
Kartu utang adalah catatan pembantu yang digunakan untuk memantau kewajiban bisnis kepada setiap supplier atau vendor secara terperinci.
Kartu utang membantu melihat utang tersebut berasal dari vendor mana, invoice apa, berapa nilainya, kapan jatuh tempo, dan apakah sudah dibayar.
Contoh kartu utang usaha sederhana:
| Invoice | Vendor | Nilai | Jatuh Tempo | Pembayaran | Saldo |
|---|---|---|---|---|---|
| INV-001 | Vendor A | Rp10 jt | 10 Okt | Rp5 jt | Rp5 jt |
| INV-002 | Vendor A | Rp7 jt | 20 Okt | Rp0 | Rp7 jt |
| INV-003 | Vendor B | Rp12 jt | 25 Sep | Rp0 | Rp12 jt |
Dari data tersebut, bisnis dapat mengetahui bahwa masih terdapat Rp24 juta utang, termasuk Rp12 juta kepada Vendor B yang sudah melewati jatuh tempo.
Apa Itu Umur Utang (Aging Schedule)?
Umur utang atau aging schedule merupakan laporan yang mengelompokkan saldo utang berdasarkan usia atau status jatuh temponya.
Pengelompokan dapat dibuat sesuai kebutuhan bisnis, misalnya belum jatuh tempo, 1–30 hari, 31–60 hari, 61–90 hari, dan lebih dari 90 hari.
Contohnya:
| Vendor | Belum Jatuh Tempo | 1–30 Hari | 31–60 Hari | >60 Hari |
|---|---|---|---|---|
| Vendor A | Rp8 jt | Rp3 jt | – | – |
| Vendor B | – | Rp5 jt | Rp4 jt | Rp2 jt |
| Vendor C | Rp6 jt | – | – | – |
Dari laporan ini, Anda bisa menentukan prioritas pembayaran. Misalnya, dari tabel di atas, Anda bisa memprioritaskan Vendor B lebih dulu karena sudah ada utang yang akan jatuh tempo.
Kartu utang dan aging schedule juga berguna untuk menemukan masalah seperti invoice yang belum dibayar, pembayaran yang belum tercatat, atau saldo vendor yang tidak sesuai dengan catatan internal.
Karena itu, keduanya dapat menjadi bagian penting dari kontrol utang dan rekonsiliasi sebelum bisnis melakukan pembayaran.
Baca Juga: Buku Hutang dalam Akuntansi dan Cara Membuatnya di Excel
Pajak dalam Siklus Utang Usaha
Pajak adalah bagian penting dalam siklus utang usaha karena nilai yang harus dibayar kepada vendor tidak selalu sama dengan nilai yang menjadi beban atau nilai transaksi sebelum pajak.
Saat menerima invoice, bisnis perlu memeriksa apakah transaksi tersebut memiliki kewajiban PPN, Pajak Masukan, atau pemotongan PPh.
1. PPN dan Pajak Masukan
Jika bisnis berstatus PKP dan membeli Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) dari vendor PKP, PPN yang dibayarkan dapat menjadi Pajak Masukan sepanjang memenuhi ketentuan pengkreditan.
Pajak Masukan tersebut pada prinsipnya dapat diperhitungkan dengan Pajak Keluaran dalam SPT Masa PPN.
Karena itu, saat memproses invoice, bagian keuangan perlu memastikan Faktur Pajak tersedia dan memenuhi ketentuan, termasuk data pembeli, jenis transaksi, serta nilai PPN. Faktur Pajak yang tidak memenuhi persyaratan dapat menyebabkan Pajak Masukan tidak dapat dikreditkan.
2. Pemotongan PPh
Selain PPN, pembayaran kepada vendor tertentu dapat menimbulkan kewajiban memotong PPh. Contohnya, PPh Pasal 23 dapat dikenakan atas jenis jasa tertentu dengan tarif 2% dari jumlah bruto, sesuai ketentuan yang berlaku.
Artinya, nominal invoice dan jumlah uang yang benar-benar ditransfer kepada vendor bisa berbeda.
Misalnya, jika suatu jasa merupakan objek PPh Pasal 23, bisnis dapat membayar nilai setelah dikurangi PPh yang dipotong, kemudian menyetorkan dan memberikan bukti potong sesuai ketentuan.
Baca Juga: Utang Lancar: Definisi, Contoh, dan Bedanya dengan Utang Tidak Lancar
Bagaimana Cara Meningkatkan Efisiensi Siklus Utang Usaha?
Anda bisa melakukan efisiensi siklus utang usaha dengan membuat proses pencatatan invoice, verifikasi, persetujuan, pembayaran, dan rekonsiliasi berjalan lebih cepat tapi tetap terkontrol.
Beberapa tipsnya adalah:
1. Buat SOP Utang Usaha yang Jelas
Tentukan alur dari purchase order (PO), penerimaan barang atau jasa, penerimaan invoice, verifikasi, approval, hingga pembayaran vendor.
Tetapkan juga siapa yang bertanggung jawab pada setiap tahap dan dokumen SOP. Jika alurnya sudah jelas, maka proses invoice akan lebih cepat berjalan.
2. Gunakan Payment Schedule dan Pantau Jatuh Tempo
Kelompokkan invoice berdasarkan tanggal jatuh tempo dan termin pembayaran. Tim keuangan dapat menggunakan kartu utang atau aging schedule untuk mengetahui tagihan yang belum jatuh tempo, segera jatuh tempo, dan sudah overdue.
Cara ini membantu bisnis menyusun jadwal pembayaran sekaligus menyesuaikannya dengan proyeksi arus kas.
3. Terapkan Segregation of Duties
Pisahkan tugas antara pihak yang membuat PO, menerima barang, memverifikasi invoice, menyetujui pembayaran, dan melakukan pembayaran jika skala bisnis memungkinkan.
Pemisahan tugas merupakan bagian dari pengendalian internal untuk mengurangi risiko kesalahan, pembayaran ganda, maupun transaksi yang tidak sah.
4. Lakukan Rekonsiliasi Secara Berkala
Bandingkan saldo buku pembantu utang dengan akun utang usaha di buku besar. Periksa pula invoice yang belum tercatat, pembayaran yang belum diperbarui, saldo vendor yang tidak sesuai, dan tagihan yang sudah melewati jatuh tempo.
Rekonsiliasi rutin membuat data utang lebih akurat sebelum digunakan untuk mengambil keputusan pembayaran.
5. Evaluasi Kinerja Utang dan Vendor
Pantau jumlah invoice overdue, total utang berdasarkan vendor, rata-rata waktu pembayaran, dan pemanfaatan termin atau diskon pembayaran.
Data tersebut dapat membantu Anda mengevaluasi pola pembayaran dan mengidentifikasi vendor atau proses yang sering menyebabkan keterlambatan.
6. Kurangi Input Data yang Berulang
Jika volume transaksi sudah meningkat, gunakan software akuntansi seperti Kledo untuk mengurangi pencatatan manual dan mengelola berbagai data seperti data pembelian, invoice, pembayaran, saldo utang, dan dalam satu sistem.
Dengan begitu, Anda tidak perlu mencatat semuanya ke dalam spreadsheet yang berbeda-beda.
Untuk pengelolaan pembelian dan utang, Kledo menyediakan fitur purchasing yang memungkinkan bisnis membuat PO dan mengonversinya menjadi faktur pembelian. Kledo juga menyediakan pencatatan pembayaran bertahap, lampiran dokumen, serta informasi mengenai jatuh tempo.
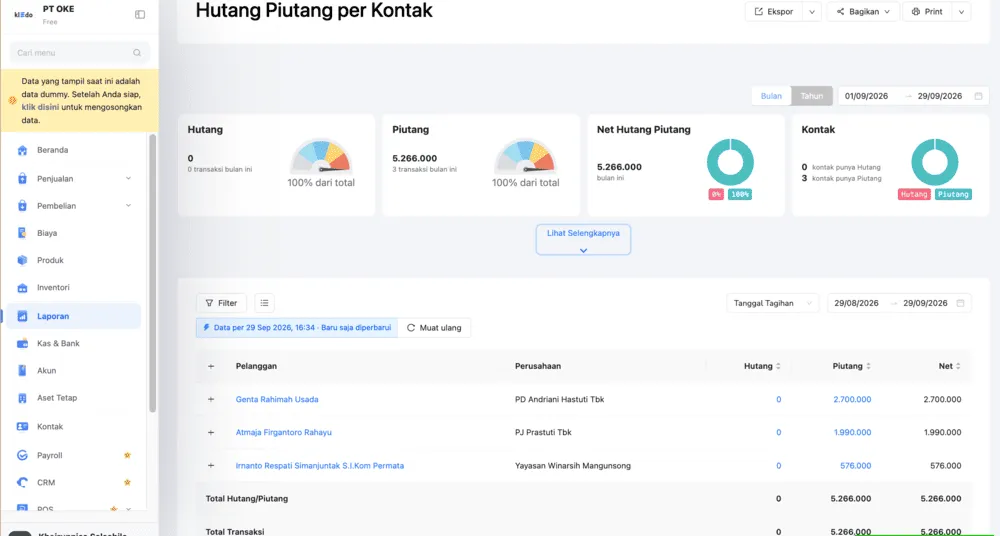
Dari sisi monitoring, Kledo menyediakan laporan Umur Hutang, Tagihan Vendor, serta ringkasan tagihan berdasarkan status seperti belum dibayar dan jatuh tempo.
Dengan pencatatan yang terintegrasi, transaksi pembelian dan pembayaran juga dapat terhubung dengan laporan keuangan sehingga pemilik bisnis tidak perlu mengandalkan banyak file terpisah untuk mengetahui posisi utang.
Baca Juga: Mengetahui Siklus Penerimaan Piutang Usaha dalam Bisnis
Kesimpulan
Siklus utang usaha membantu bisnis mengendalikan kewajiban kepada vendor sejak purchase order hingga pembayaran dan rekonsiliasi.
Proses ini mencakup verifikasi dokumen, three-way match, pencatatan jurnal, pemantauan kartu dan umur utang, hingga pemenuhan kewajiban pajak.
Untuk mengurangi pekerjaan manual, gunakan software akuntansi seperti Kledo untuk mengelola purchasing, tagihan pembelian, pembayaran, serta laporan umur utang dalam satu sistem.
Coba Kledo untuk memantau kewajiban sekaligus menjaga akurasi pembukuan Anda.
- Siklus Utang Usaha: Tahapan, Jurnal, dan Cara Mengelolanya - 12 Oktober 2026
- AI dalam Pembayaran: Pengertian dan Contoh Penerapannya - 11 Oktober 2026
- Cara Membuat Jurnal Penutup dan Contoh Kasusnya - 8 Oktober 2026