Bingung menentukan seperti apa contoh laporan neraca yang benar dan bagaimana membaca angka di dalamnya?
Neraca tidak sekadar mencatat aset, utang, dan modal, tetapi menunjukkan posisi keuangan bisnis pada satu tanggal tertentu.
Dari laporan ini, Anda dapat melihat berapa banyak sumber daya yang dimiliki bisnis, kewajiban yang harus dibayar, serta nilai yang menjadi hak pemilik.
Pada artikel ini, Anda akan melihat contoh neraca keuangan lengkap dengan angka untuk bisnis jasa dan bisnis dagang.
Kami juga akan membahas format laporan neraca yang umum digunakan, yaitu bentuk skontro dan staffel, komponen yang harus dicantumkan, hingga cara membaca hasilnya.
Apa yang Dimaksud dengan Laporan Neraca?
Laporan neraca atau balance sheet adalah laporan yang menunjukkan kondisi/posisi keuangan bisnis pada tanggal tertentu. Karena itu, neraca juga disebut laporan posisi keuangan.
Laporan ini menyajikan tiga komponen utama, yaitu aset, liabilitas (kewajiban), dan ekuitas.
Karena neraca menggambarkan posisi keuangan pada satu titik waktu, maka harus ada tanggal laporan yang jelas di neraca tersebut.
Misalnya, neraca per 31 Desember 2025 menunjukkan kondisi keuangan bisnis tepat pada tanggal tersebut, bukan selama satu periode seperti laporan laba rugi.
Ada dua laporan keuangan lain yang berhubungan dengan neraca:
- Laporan laba rugi melaporkan pendapatan, pengeluaran, dan laba bersih untuk periode waktu tertentu. Saldo laba bersih dalam laporan laba rugi meningkatkan ekuitas pemilik dalam neraca.
- Laporan arus kas mencantumkan arus kas masuk dan keluar selama satu bulan atau tahun, dan saldo kas akhir adalah jumlah uang yang sama dengan yang dilaporkan dalam neraca. Jika Anda membuat laporan arus kas bulan Juni, misalnya, saldo kas 30 Juni di laporan arus kas sama dengan saldo kas di neraca 30 Juni.
Apa Fungsi Laporan Neraca?
Laporan neraca membantu pemilik bisnis dan akuntan memahami posisi keuangan bisnis pada tanggal tertentu.
4 fungsi utama lainnya meliputi:
- Menilai likuiditas, dengan membandingkan aset lancar dengan kewajiban jangka pendek. Informasi ini membantu menilai kemampuan bisnis memenuhi kewajiban yang segera jatuh tempo.
- Melihat struktur permodalan, yaitu perbandingan antara sumber pendanaan yang berasal dari liabilitas dan ekuitas. Struktur ini memberikan gambaran tentang seberapa besar bisnis menggunakan utang dalam membiayai asetnya.
- Menilai kondisi aset dan kewajiban, termasuk jumlah kas, piutang, persediaan, utang usaha, dan pinjaman yang masih dimiliki pada tanggal laporan.
- Menjadi dasar analisis keuangan, misalnya ketika menghitung rasio lancar, rasio utang, atau rasio utang terhadap ekuitas.
Apa Saja Komponen Laporan Neraca?
Laporan neraca terdiri dari tiga komponen utama, yaitu aset, liabilitas, dan ekuitas.
Ketiganya saling berkaitan dan harus memenuhi persamaan akuntansi aset = liabilitas + ekuitas.
Aset (Lancar dan Tidak Lancar)
Aset adalah sumber daya yang dikendalikan bisnis dan memiliki manfaat ekonomi.
Dalam neraca, aset umumnya dikelompokkan berdasarkan tingkat likuiditas atau seberapa cepat aset dapat direalisasikan menjadi kas.
Aset lancar merupakan aset yang umumnya dapat direalisasikan, dijual, atau digunakan dalam siklus operasi normal atau dalam jangka pendek.
Contohnya adalah kas dan setara kas, persediaan, piutang usaha, dan investasi jangka pendek. Pada bisnis seperti restoran, persediaan dapat berupa bahan baku seperti makanan, minuman, dan bahan pendukung operasional.
Karena itu, memahami laporan neraca restoran dapat membantu pemilik bisnis melihat bagaimana persediaan dan aset operasional lainnya tercermin dalam posisi keuangan.
Sementara itu, aset tidak lancar memberikan manfaat untuk jangka waktu lebih panjang. Contohnya adalah tanah, bangunan, kendaraan, mesin, dan aset tetap lainnya.
Pada bisnis yang memiliki aset operasional besar seperti hotel, bangunan, peralatan, dan fasilitas menjadi bagian penting yang perlu diperhatikan dalam neraca. Anda dapat melihatnya di artikel kami mengenai laporan neraca hotel.
Keterangan: Aset tetap tidak sama dengan aset tidak lancar. Aset tetap merupakan salah satu kelompok aset tidak lancar, sedangkan aset tidak lancar dapat mencakup kategori lain seperti investasi jangka panjang dan aset takberwujud.
Liabilitas (Jangka Pendek dan Jangka Panjang)
Liabilitas adalah kewajiban bisnis kepada pihak lain yang penyelesaiannya akan mengakibatkan keluarnya sumber daya ekonomi.
Berdasarkan waktu penyelesaiannya, liabilitas dapat dibagi menjadi jangka pendek dan jangka panjang.
- Liabilitas jangka pendek merupakan kewajiban yang umumnya harus diselesaikan dalam jangka pendek atau dalam siklus operasi normal. Contohnya seperti utang usaha dan utang pajak.
- Liabilitas jangka panjang memiliki jatuh tempo lebih panjang, seperti utang bank jangka panjang, liabilitas sewa tertentu, atau kewajiban jangka panjang lainnya.
Dengan ini, Anda bisa melihat berapa besar kewajiban yang perlu dipenuhi dalam waktu dekat.
Ekuitas
Ekuitas menunjukkan hak residual pemilik atas aset bisnis setelah seluruh liabilitas dikurangkan.
Pada bisnis berbentuk perusahaan, ekuitas dapat mencakup modal disetor, tambahan modal, saldo laba atau laba ditahan, serta komponen ekuitas lainnya sesuai struktur dan standar pelaporan yang digunakan.
Laba ditahan merupakan akumulasi laba yang tidak dibagikan kepada pemilik sebagai dividen dan tetap digunakan dalam bisnis. Nilainya berkaitan dengan hasil operasi yang tercermin dalam laporan laba rugi.
Ketika bisnis menghasilkan laba, laba tersebut akan meningkatkan ekuitas setelah memperhitungkan distribusi kepada pemilik dan penyesuaian lainnya.
Dengan melihat ekuitas, Anda bisa mengetahui seberapa besar bagian aset bersih yang menjadi hak pemilik bisnis.
Apa Saja Bentuk Laporan Neraca?
Laporan neraca dapat disajikan dalam dua bentuk, yaitu skontro dan staffel.
Neraca skontro
Neraca skontro menyajikan aset di sisi kiri, sedangkan liabilitas dan ekuitas di sisi kanan.
Bentuk ini menyerupai format dua sisi sehingga hubungan antara aset dan sumber pendanaannya dapat dilihat secara langsung.
Contoh Neraca Skontro PT Mandraguna Mantra 31 Desember 2025:
| Aset | Jumlah | Liabilitas dan Ekuitas | Jumlah |
|---|---|---|---|
| Aset Lancar | Liabilitas Jangka Pendek | ||
| Kas | Rp50.000.000 | Utang usaha | Rp25.000.000 |
| Piutang usaha | Rp20.000.000 | Total Liabilitas Jangka Pendek | Rp25.000.000 |
| Persediaan | Rp30.000.000 | Liabilitas Jangka Panjang | |
| Total Aset Lancar | Rp100.000.000 | Utang bank | Rp75.000.000 |
| Aset Tidak Lancar | Total Liabilitas | Rp100.000.000 | |
| Peralatan | Rp100.000.000 | Ekuitas | |
| Total Aset Tidak Lancar | Rp100.000.000 | Modal pemilik | Rp100.000.000 |
| Total Aset | Rp200.000.000 | Total Liabilitas dan Ekuitas | Rp200.000.000 |
Neraca staffel
Pada format staffel, seluruh komponen disusun secara vertikal. Aset ditampilkan terlebih dahulu, kemudian diikuti liabilitas dan ekuitas.
Format ini juga memperlihatkan perbandingan total aset dengan total liabilitas dan ekuitas.
Neraca format staffel lebih mudah digunakan ketika laporan memiliki banyak akun.
Contoh neraca staffel PT Mandragora Mantra:
| Keterangan | Jumlah |
|---|---|
| ASET | |
| Aset Lancar | |
| Kas | Rp50.000.000 |
| Piutang usaha | Rp20.000.000 |
| Persediaan | Rp30.000.000 |
| Total Aset Lancar | Rp100.000.000 |
| Aset Tidak Lancar | |
| Peralatan | Rp100.000.000 |
| Total Aset Tidak Lancar | Rp100.000.000 |
| Total Aset | Rp200.000.000 |
| LIABILITAS DAN EKUITAS | |
| Liabilitas Jangka Pendek | |
| Utang usaha | Rp25.000.000 |
| Liabilitas Jangka Panjang | |
| Utang bank | Rp75.000.000 |
| Total Liabilitas | Rp100.000.000 |
| Ekuitas | |
| Modal pemilik | Rp100.000.000 |
| Total Liabilitas dan Ekuitas | Rp200.000.000 |
Tabel perbedaan neraca skontro dan staffel
| Aspek | Neraca Skontro | Neraca Staffel |
|---|---|---|
| Penyajian | Dua sisi | Vertikal |
| Aset | Sisi kiri | Bagian atas |
| Liabilitas & ekuitas | Sisi kanan | Di bawah aset |
| Cocok untuk | Laporan yang relatif sederhana | Laporan dengan banyak akun |
Bagaimana Cara Membuat Laporan Neraca?
Untuk menyusun laporan neraca, Anda membutuhkan data saldo akun yang sudah diperbarui pada tanggal pelaporan. Agar hasilnya akurat, Anda dapat mengikuti lima langkah berikut.
- Tentukan tanggal laporan: Tentukan tanggal yang menjadi dasar penyajian posisi keuangan, misalnya 31 Desember 2025. Neraca menggambarkan kondisi bisnis pada tanggal tersebut sehingga seluruh saldo akun harus disesuaikan dengan tanggal laporan.
- Identifikasi dan kelompokkan aset: Catat seluruh aset yang dimiliki atau dikendalikan bisnis, kemudian kelompokkan menjadi aset lancar dan tidak lancar. Misalnya, kas Rp50 juta, piutang Rp20 juta, persediaan Rp30 juta, dan peralatan Rp100 juta. Dengan demikian, total aset bisnis adalah Rp200 juta.
- Identifikasi liabilitas: Catat seluruh kewajiban bisnis dan kelompokkan berdasarkan jangka waktu penyelesaiannya. Misalnya, utang usaha Rp25 juta dan utang bank Rp75 juta. Total liabilitas menjadi Rp100 juta.
- Hitung ekuitas: Ekuitas dapat dihitung dengan mengurangkan total liabilitas dari total aset: Rp200 juta − Rp100 juta = Rp100 juta. Nilai tersebut kemudian disajikan sebagai ekuitas dalam neraca sesuai komponen ekuitas bisnis.
- Verifikasi keseimbangan: Pastikan persamaan akuntansi terpenuhi, seperti
Rp200 juta = Rp100 juta + Rp100 juta. Jika kedua sisi tidak sama atau neraca tidak seimbang, periksa kembali saldo akun, pencatatan transaksi, dan pengelompokan akun sebelum laporan digunakan.
Contoh Laporan Neraca Usaha Jasa dan Usaha Dagang
Struktur dasar neraca usaha jasa dan usaha dagang sebenarnya sama, yaitu terdiri dari aset, liabilitas, dan ekuitas. Perbedaannya terutama terlihat pada jenis aset yang digunakan dalam kegiatan operasional.
Contoh ringkas neraca usaha jasa:
Pada usaha jasa, neraca umumnya tidak memiliki akun persediaan barang dagang karena bisnis menjual keahlian atau layanan. Anda dapat melihat contoh laporan neraca bisnis jasa untuk memahami bagaimana aset, liabilitas, dan ekuitas disajikan pada jenis usaha ini.
| Akun | Jumlah |
|---|---|
| ASET | |
| Kas | Rp80.000.000 |
| Piutang usaha | Rp30.000.000 |
| Peralatan | Rp90.000.000 |
| Total Aset | Rp200.000.000 |
| LIABILITAS DAN EKUITAS | |
| Utang usaha | Rp40.000.000 |
| Utang bank | Rp60.000.000 |
| Modal pemilik | Rp100.000.000 |
| Total Liabilitas + Ekuitas | Rp200.000.000 |
Contoh ringkas neraca usaha dagang:
Sementara itu, usaha dagang membeli dan menjual barang sehingga memiliki akun persediaan. Persediaan tersebut menjadi bagian dari aset lancar dan dapat bernilai signifikan dalam neraca.
Misalnya pada bisnis retail, persediaan biasanya menjadi salah satu akun yang perlu diperhatikan karena berkaitan langsung dengan aktivitas penjualan. Anda bisa membacanya di artikel kami tentang contoh laporan neraca retail.
Karakteristik neraca juga dapat berbeda pada bisnis yang memiliki proses produksi. Pada bisnis manufaktur, laporan neraca manufaktur dapat mencakup persediaan bahan baku, barang dalam proses, barang jadi, mesin, dan aset produksi lainnya.
Selain manufaktur, bisnis kontraktor juga memiliki karakteristik pencatatan yang berbeda karena aktivitasnya berkaitan dengan proyek dan pekerjaan konstruksi. Contoh laporan neraca kontraktor dapat membantu Anda memahami akun aset, kewajiban, dan ekuitas yang umum muncul dalam bisnis berbasis proyek.
Contoh sederhana laporan neraca bisnis dagang:
| Akun | Jumlah |
|---|---|
| ASET | |
| Kas | Rp50.000.000 |
| Piutang usaha | Rp40.000.000 |
| Persediaan barang dagang | Rp60.000.000 |
| Peralatan | Rp50.000.000 |
| Total Aset | Rp200.000.000 |
| LIABILITAS DAN EKUITAS | |
| Utang usaha | Rp50.000.000 |
| Utang bank | Rp50.000.000 |
| Modal pemilik | Rp100.000.000 |
| Total Liabilitas + Ekuitas | Rp200.000.000 |
Bagaimana Cara Membaca Laporan Neraca?
Setelah memahami format dan contoh laporan neraca, langkah berikutnya adalah membaca angka-angka di dalamnya.
Neraca dapat membantu Anda melihat apakah bisnis memiliki aset lancar yang cukup untuk membayar kewajiban jangka pendek serta seberapa besar bisnis menggunakan utang dibandingkan modal sendiri. Dua rasio yang dapat digunakan adalah current ratio dan debt to equity ratio (DER).
Menilai Likuiditas dari Neraca
Current ratio digunakan untuk melihat kemampuan bisnis membayar kewajiban jangka pendek menggunakan aset lancarnya.
Rumusnya:
Current Ratio = Aset Lancar ÷ Liabilitas Jangka Pendek
Berdasarkan contoh PT Mandragora Mantra sebelumnya: Rp100 juta ÷ Rp25 juta = 4 kali
Artinya, setiap Rp1 kewajiban jangka pendek didukung oleh Rp4 aset lancar. Jadi sederhananya, bisnis memiliki aset lancar yang lebih besar daripada kewajiban yang harus dibayar dalam jangka pendek.
Tips: Bandingkan current ratio dengan kondisi bisnis pada periode sebelumnya atau bisnis lain dalam industri yang sama untuk mendapat gambaran yang lebih luas.
Menilai Struktur Utang dan Modal
Debt to equity ratio (DER) digunakan untuk melihat perbandingan antara utang atau kewajiban bisnis dengan modal yang dimiliki pemilik.
Rumusnya:
DER = Total Liabilitas ÷ Total Ekuitas
Pada contoh PT Mandragora Mantra: Rp100 juta ÷ Rp100 juta = 1 kali atau 100%
Artinya, setiap Rp1 modal sendiri digunakan bersama dengan Rp1 liabilitas dalam struktur pendanaan bisnis.
DER membantu Anda melihat seberapa besar kegiatan bisnis yang dibiayai menggunakan kewajiban dibandingkan modal sendiri. Semakin besar proporsi liabilitas, semakin penting bagi bisnis untuk memperhatikan kemampuan membayar pokok dan bunga utangnya.
Apa Saja Kesalahan Umum dalam Menyusun Neraca?
Kesalahan dalam menyusun neraca dapat membuat kondisi keuangan bisnis terlihat tidak sesuai dengan keadaan sebenarnya.
Beberapa kesalahan yang sering terjadi antara lain:
- Total aset tidak sama dengan liabilitas dan ekuitas. Jika neraca tidak balance, periksa kembali saldo akun, transaksi yang belum dicatat, atau kesalahan saat menjumlahkan akun. Persamaan dasarnya adalah aset = liabilitas + ekuitas.
- Salah mengelompokkan akun. Misalnya, peralatan dicatat sebagai aset lancar atau utang bank jangka panjang seluruhnya dimasukkan ke liabilitas jangka pendek. Periksa kembali sifat dan jangka waktu akun sebelum menentukan klasifikasinya.
- Ada transaksi yang belum dicatat. Saldo kas, piutang, utang, atau aset bisa menjadi tidak sesuai jika transaksi sampai tanggal laporan belum masuk ke pembukuan. Lakukan pengecekan terhadap bukti transaksi dan saldo akun sebelum neraca dibuat.
- Menggunakan saldo akun yang belum diperbarui. Neraca harus menggambarkan posisi keuangan pada tanggal pelaporan. Karena itu, pastikan penyesuaian seperti penyusutan, pembayaran utang, atau transaksi lainnya yang relevan sudah diperhitungkan.
Apa Perbedaan Neraca dengan Neraca Saldo dan Laporan Keuangan Lain?
Neraca merupakan laporan yang menyajikan posisi aset, liabilitas, dan ekuitas pada tanggal tertentu, sementara neraca saldo merupakan daftar saldo akun yang digunakan dalam proses akuntansi untuk membantu memeriksa pencatatan debit dan kredit sebelum laporan keuangan disusun.
Jadi, neraca saldo bukan bentuk lain dari laporan neraca.
| Jenis | Isi utama | Tujuan |
|---|---|---|
| Neraca | Aset, liabilitas, dan ekuitas | Menunjukkan posisi keuangan pada tanggal tertentu |
| Neraca saldo | Saldo akun debit dan kredit | Membantu memeriksa pencatatan dan menjadi dasar penyusunan laporan |
| Laporan laba rugi | Pendapatan dan beban | Menunjukkan kinerja atau hasil usaha selama periode tertentu |
| Laporan arus kas | Arus kas masuk dan keluar | Menunjukkan perubahan kas dari aktivitas operasi, investasi, dan pendanaan |
Neraca sendiri merupakan salah satu komponen laporan keuangan. Dalam PSAK 201, laporan keuangan yang lengkap juga mencakup laporan laba rugi dan penghasilan komprehensif lain, laporan perubahan ekuitas, laporan arus kas, serta catatan atas laporan keuangan.
Dengan demikian, neraca digunakan untuk melihat posisi keuangan, sedangkan laporan lain memberikan informasi mengenai kinerja, perubahan ekuitas, dan arus kas bisnis.
Download Template Laporan Neraca Excel Gratis
Jika Anda membutuhkan cara membuat laporan neraca keuangan yang lebih mudah dan praktis, kami juga memberikan template laporan neraca yang bisa Anda unduh secara gratis melalui tombol di bawah ini:
Membuat Laporan Neraca Otomatis dengan Kledo
Menyusun laporan neraca secara manual membutuhkan ketelitian karena setiap transaksi akan memengaruhi aset, liabilitas, atau ekuitas. Tapi ketika jumlah transaksi semakin banyak, proses pencatatan dan penghitungan juga akan lebih memakan waktu.
Software akuntansi Kledo bisa menjadi solusi pembukuan Anda dengan menyimpan semua data transaksi ke dalam satu sistem dan menggunakannya sebagai dasar penyusunan laporan keuangan.
Kledo sudah terbukti membantu digitalisasi pelaporan pada bisnis UMKM, seperti yang terjadi pada Warkop X yang ditulis dalam jurnal penelitian “Penggunaan Aplikasi Kledo Untuk Peningkatan Kualitas Pencatatan Transaksi dan Pelaporan Keuangan: Studi Kasus UMKM Warkop X” oleh Putri Farida Chusnul dan Ni Made Sri Wardani.
Setelah penerapan pencatatan menggunakan Kledo selama 1 bulan penuh, Kledo membantu mencatat transaksi warkop secara detail dan memberi informasi mengenai kapan tanggal penjualan kredit jatuh tempo.
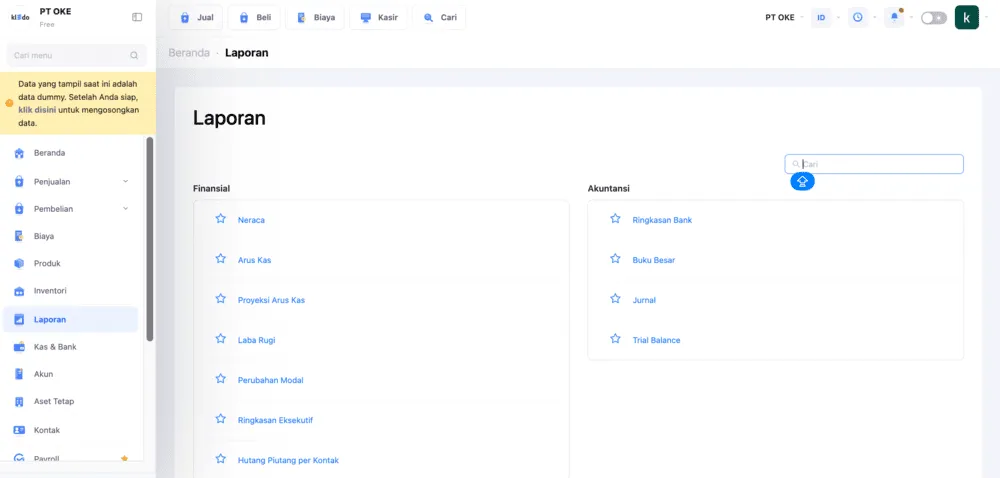
Aplikasi Kledo juga membantu menyusun laporan keuangan secara otomatis. Fitur laporan keuangan tersebut bisa Anda akses dari menu Laporan, di mana Kledo menyediakan berbagai laporan seperti laporan akuntansi (ringkasan bank, buku besar, jurnal, dan trial balance) dan finansial (neraca, laporan arus kas, proyeksi arus kas, laba rugi, perubahan modal, dsb).
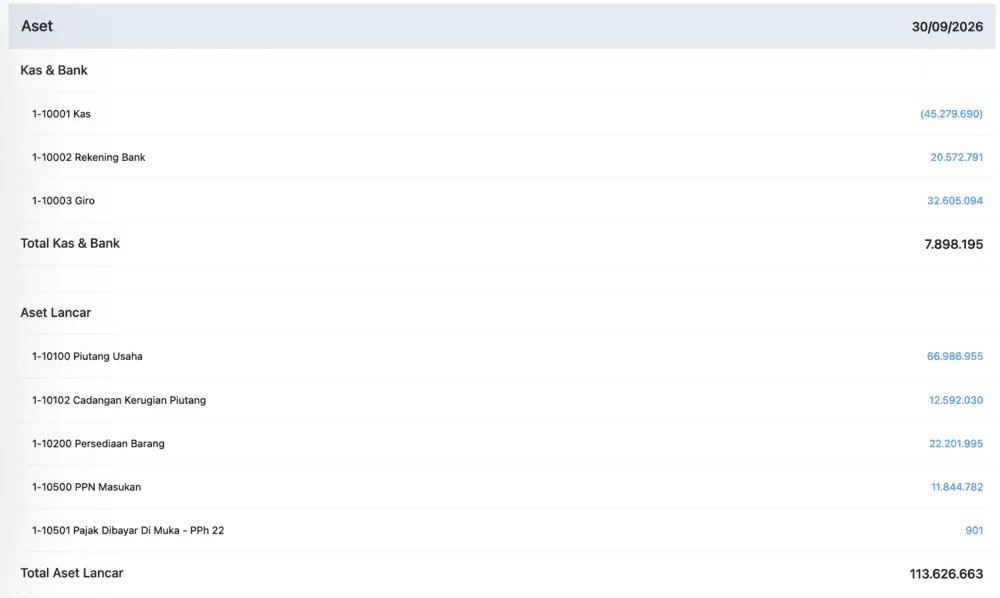
Jika Anda mengklik neraca, maka Anda langsung bisa melihat detail aset, likuiditas, dan ekuitas bisnis Anda seperti pada gambar berikut:
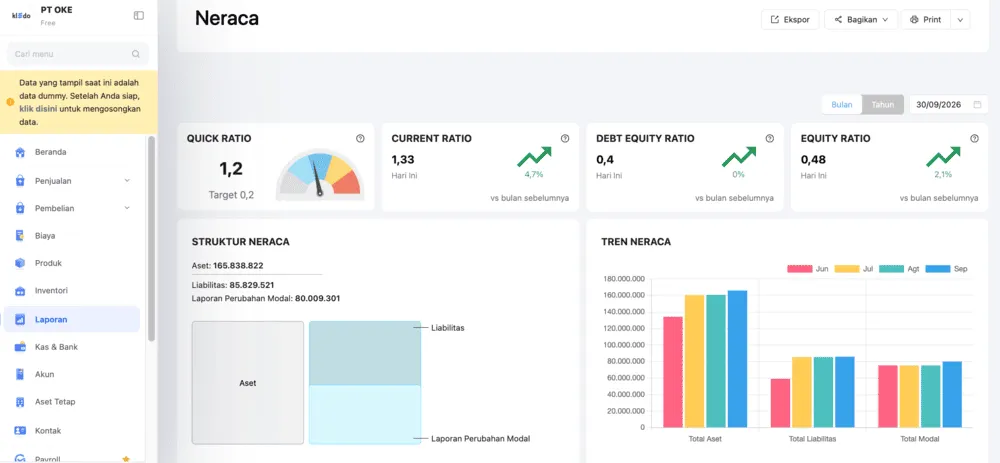
Kledo juga menyediakan tampilan grafis untuk neraca, sehingga Anda bisa melihat tren neraca dari waktu ke waktu dengan cepat, serta melihat rasio keuangan penting seperti di gambar berikut:
Kesimpulan
Laporan neraca adalah salah satu laporan keuangan perusahaan yang paling penting. Neraca memberikan gambaran posisi keuangan perusahaan dengan menunjukkan aset, kewajiban, dan ekuitas pemegang saham.
Namun, neraca tidak menunjukkan pendapatan, pengeluaran, atau arus kas perusahaan, dan tidak menunjukkan bagaimana posisi keuangan perusahaan berubah dari waktu ke waktu.
Untuk mendapatkan gambaran yang lebih lengkap mengenai kesehatan keuangan perusahaan, Anda perlu menganalisis neraca saat ini bersama dengan dokumen lain seperti laporan laba rugi, laporan arus kas, dan neraca dari periode sebelumnya.
Dengan mengetahui berbagai contoh laporan neraca, Anda bisa dengan mudah membuat neraca keuangan sesuai standar yang berlaku di Indonesia. Di atas, kami juga memberikan template yang bisa Anda unduh secara gratis.
Namun, jika Anda masih kesulitan dalam membuat laporan keuangan yang cepat dan mendetail, Anda bisa mencoba menggunakan software akuntansi online yang memiliki fitur lengkap seperti Kledo melalui tautan ini.
- Download Contoh Laporan Neraca Excel Gratis Berbagai Format - 8 Oktober 2026
- 8 Penyebab Neraca Tidak Seimbang dan Cara Memperbaikinya - 22 September 2026
- Bagaimana Cara Evaluasi Kinerja Keuangan Perusahaan? - 21 September 2026