Laporan laba rugi adalah laporan keuangan yang menunjukkan apakah bisnis Anda menghasilkan laba atau mengalami kerugian dalam periode tertentu. Laporan ini membandingkan pendapatan dengan beban yang timbul selama periode tersebut.
Laporan laba rugi ini menjadi dasar pertimbangan dalam pengambilan keputusan bisnis ke depannya. Misalnya, untuk keputusan menambah modal, melakukan ekspansi, atau justru menghapus produk tertentu.
Jika Anda berniat mencari pendanaan dari bank atau investor, mereka juga akan meminta laporan laba rugi dan laporan keuangan lainnya sebelum memutuskan untuk memberi pendanaan.
Karena pentingnya laporan laba rugi dalam bisnis, artikel kami akan membahas cara menyusun laporan laba rugi dengan tepat, contoh, serta template yang bisa Anda unduh.
Apa itu Laporan Laba Rugi?
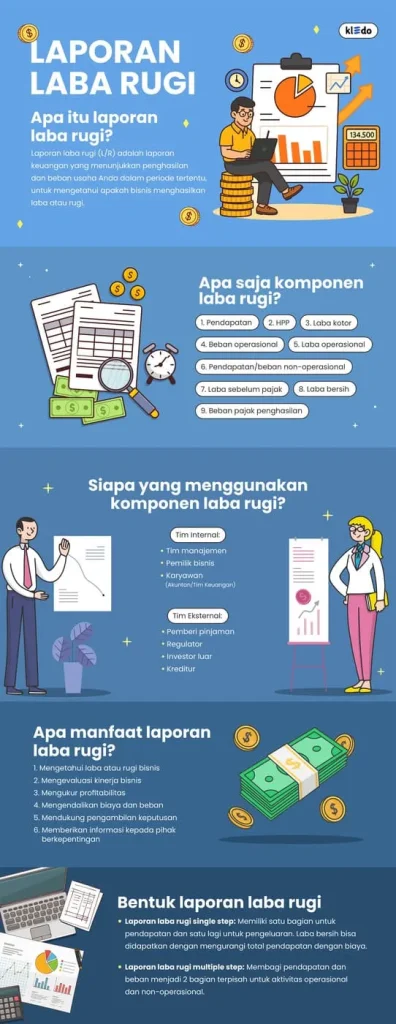
Laporan laba rugi (L/R) adalah laporan keuangan yang menunjukkan penghasilan dan beban usaha Anda dalam periode tertentu, untuk mengetahui apakah bisnis menghasilkan laba atau rugi.
Periode laporan bisa berlangsung selama bulanan, kuartalan, atau bahkan tahunan.
Penyajian dan pengungkapan laporan keuangan mengikuti standar akuntansi yang berlaku bagi entitas, yaitu PSAK 118.
PSAK 118 tentang Penyajian dan Pengungkapan dalam Laporan Keuangan telah disahkan IAI pada 28 Mei 2025 dan berlaku efektif untuk periode tahunan yang dimulai pada atau setelah 1 Januari 2027, dengan memperbolehkan penerapan dini.
Dalam Bahasa Inggris, laporan laba rugi disebut dengan income statement atau profit and loss statement.
Laporan ini merupakan salah satu laporan keuangan utama yang digunakan untuk menunjukkan kinerja keuangan bisnis selama periode tertentu. Laporan keuangan lainnya mencakup neraca dan laporan arus kas, sesuai dengan kebutuhan pelaporan entitas.
Infografis Ringkasan Laporan Laba Rugi
Apa Tujuan dan Manfaat Laporan Laba Rugi?
Tujuan dan manfaat laporan laba rugi adalah membantu Anda mengetahui kinerja dan profitabilitas bisnis selama periode tertentu.
Laporan ini menunjukkan pendapatan, beban, serta laba atau rugi yang dihasilkan bisnis. Informasi tersebut membantu mengevaluasi kinerja, mengendalikan biaya, dan mengambil keputusan bisnis.
1. Mengetahui laba atau rugi bisnis
Laporan laba rugi menunjukkan apakah bisnis menghasilkan laba atau mengalami kerugian selama periode tertentu. Anda bisa langsung melihatnya setelah menghitung pendapatan dan beban.
2. Mengevaluasi kinerja bisnis
Laporan laba rugi dapat digunakan sebagai alat evaluasi kinerja keuangan secara berkala.
Hal ini dibuktikan dalam studi kasus pada UMKM “Jaya Pigura” di Yogyakarta (Setyaningsih dkk., 2025) yang menganalisis laporan laba rugi selama tiga bulan (Mei–Juli 2024).
Laporan ini disampaikan dalam jurnal penelitian “Analisis Laporan Laba Rugi sebagai Alat Evaluasi Kinerja Keuangan pada UMKM “Jaya Pigura” di Yogyakarta”.
Dari laporan tersebut, pemilik usaha dapat membaca beberapa hal sekaligus: tren pendapatan, efisiensi biaya, hingga margin keuntungan.
Dalam kasus Jaya Pigura, analisis laporan laba rugi mengungkap bahwa gross profit margin stabil di kisaran 49,8% dan net profit margin meningkat dari 44% menjadi 46%.
Dengan kata lain, laporan laba rugi tidak hanya mencatat angka, tetapi memberikan gambaran nyata tentang seberapa efisien bisnis berjalan dan menjadi dasar pengambilan keputusan seperti penyesuaian harga, pengendalian biaya, atau perencanaan ekspansi.
3. Mengukur profitabilitas
Profitabilitas menunjukkan kemampuan bisnis menghasilkan laba dari pendapatan dan aktivitas operasionalnya.
Laporan laba rugi dapat digunakan untuk melihat laba kotor, laba operasi, laba sebelum pajak, dan laba bersih serta margin yang terkait.
4. Mengendalikan biaya dan beban
Anda bisa menggunakan laporan laba rugi untuk mengidentifikasi kenaikan HPP atau beban operasional dan mengevaluasi dampaknya terhadap laba.
5. Mendukung pengambilan keputusan
Informasi laporan laba rugi dapat membantu Anda mengevaluasi harga jual, biaya operasional, strategi penjualan, dan efisiensi bisnis.
6. Memberikan informasi kepada pihak yang berkepentingan
Pemilik, manajemen, investor, dan kreditur dapat menggunakan laporan laba rugi untuk menilai kinerja bisnis. Namun, penilaian tersebut sebaiknya dilakukan bersama laporan keuangan lainnya.
Siapa yang Menggunakan Laporan Laba Rugi?
Laporan laba rugi digunakan oleh pihak internal seperti pemilik bisnis, manajer, dan karyawan serta pihak eksternal seperti pemberi pinjaman, regulator, investor luar, dan kreditur.
Berikut adalah penjelasan mengenai informasi yang digunakan masing-masing pihak dan tujuannya dalam laporan laba rugi:
| Pengguna | Informasi yang Dibutuhkan dari Laporan Laba Rugi | Tujuan |
|---|---|---|
| Tim Manajemen | Pendapatan, beban operasional, laba/rugi bersih, margin keuntungan | Pengambilan keputusan bisnis: strategi penghematan biaya, ekspansi, atau restrukturisasi utang |
| Pemilik Bisnis | Laba/rugi bersih, pertumbuhan pendapatan, efisiensi beban | Mengevaluasi profitabilitas dan kelayakan investasi; mengukur ROI |
| Karyawan (Akuntan/Tim Keuangan) | Seluruh komponen pendapatan dan beban, tren laba | Memastikan kesehatan keuangan perusahaan dan mengidentifikasi area yang perlu perbaikan |
| Pemberi Pinjaman (Bank) | Laba bersih, EBITDA, beban bunga, arus pendapatan | Menilai kemampuan perusahaan membayar cicilan dan bunga pinjaman |
| Regulator (OJK/BEI) | Seluruh laporan laba rugi sesuai standar PSAK | Memastikan kepatuhan pelaporan keuangan dan transparansi kepada publik dan pemegang saham (POJK No. 14/POJK 04/2022) |
| Investor Luar | Laba bersih, EPS (earnings per share), margin, pertumbuhan pendapatan | Mengevaluasi potensi imbal hasil dan risiko sebelum memberikan pendanaan atau membeli saham |
| Kreditur | Laba bersih, arus pendapatan, rasio utang terhadap laba | Menilai kelayakan kredit (creditworthiness) sebelum memperpanjang atau memberikan kredit baru |
Apa Saja Komponen dalam Laporan Laba Rugi?
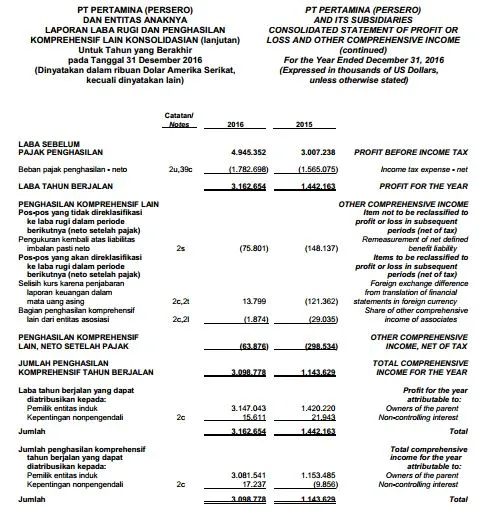
Komponen laba rugi bisa berbeda tergantung jenis bisnisnya, namun umumnya mengikuti 9 komponen utama berikut:
1. Pendapatan
Pendapatan adalah penghasilan yang diperoleh bisnis dari aktivitas utamanya (penjualan produk atau jasa) selama periode tertentu.
Perlu diperhatikan bahwa pendapatan tidak sama dengan laba. Pendapatan menunjukkan nilai penghasilan yang diperoleh bisnis, sedangkan laba menunjukkan selisih setelah pendapatan dikurangi beban atau biaya yang relevan.
2. HPP
HPP adalah biaya yang dialokasikan pada barang atau produk yang telah terjual selama periode tertentu.
Pada perusahaan dagang, HPP terutama berasal dari biaya perolehan persediaan yang terjual. Jika Anda ingin melihat struktur dan contoh yang lebih spesifik, pelajari laporan laba rugi perusahaan dagang.
Sementara itu, bisnis jasa tidak memiliki HPP dengan struktur yang sama seperti perusahaan dagang. Untuk melihat komponen dan contoh penyajiannya, Anda bisa mempelajari laporan laba rugi perusahaan jasa.
Pada perusahaan manufaktur, HPP berasal dari biaya produksi yang dialokasikan ke produk yang terjual. Pelajari contoh laporan laba rugi perusahaan manufaktur untuk melihat bagaimana komponen tersebut disajikan.
3. Laba kotor
Laba kotor adalah selisih antara penjualan bersih dan harga pokok penjualan (HPP) selama periode tertentu.
Laba kotor menunjukkan hasil yang diperoleh bisnis dari penjualan setelah memperhitungkan biaya barang atau jasa yang dijual, sebelum memperhitungkan beban operasional lainnya.
4. Beban operasional
Beban dalam akuntansi adalah penurunan manfaat ekonomi selama satu periode akuntansi.
Dalam akuntansi, istilah beban tidak sama dengan biaya. Biaya merujuk pada pengeluaran untuk memperoleh sesuatu yang belum tentu sudah dikonsumsi. Masih bisa jadi aset.
Misalnya, jika bisnis Anda membeli mesin seharga Rp10 juta, maka disebut sebagai ‘biaya perolehan mesin’ dan bisa dicatat sebagai aset.
Lalu, jika mesin tersebut disusutkan manfaatnya sebesar Rp5 juta per tahun, maka Rp5 juta itu menjadi beban penyusutan.
5. Laba operasional
Laba operasional adalah jumlah pendapatan yang diperoleh perusahaan dari kegiatan bisnis utamanya setelah dikurangi harga pokok penjualan (HPP) dan biaya operasional.
Hal ini juga dapat dinyatakan sebagai laba kotor dikurangi dengan biaya operasional di luar HPP, seperti penjualan langsung dan tidak langsung, pemasaran, biaya umum dan administrasi.
6. Pendapatan/beban non-operasional
Pendapatan dan beban non-operasional adalah pemasukan serta pengeluaran keuangan perusahaan yang berasal dari kegiatan di luar aktivitas bisnis inti atau utama.
7. Laba sebelum pajak (EBT/Earning before tax)
Laba sebelum pajak (EBT) adalah laba yang diperoleh bisnis setelah seluruh pendapatan dan beban sebelum pajak diperhitungkan. EBT juga dikenal sebagai earnings before tax.
Dalam struktur sederhana, laba sebelum pajak berasal dari laba operasi yang telah disesuaikan dengan pendapatan dan beban lain yang relevan.
8. Beban pajak penghasilan
Beban pajak penghasilan adalah jumlah total kewajiban pajak atas pendapatan atau laba dalam suatu periode tertentu sesuai aturan perpajakan yang berlaku.
9. Laba bersih
Laba bersih menunjukkan hasil setelah pendapatan, keuntungan, beban, kerugian, dan pajak yang relevan diperhitungkan sesuai basis akuntansi yang digunakan.
Anda bisa menemukan laba bersih di bagian bawah laporan laba rugi, karena itu laba bersih juga disebut “bottom line”.
Laba bersih diperoleh dengan menghitung jumlah total dari semua penjualan dikurangi dengan semua biaya, termasuk pajak.
Struktur laporan laba rugi dapat berbeda sesuai karakteristik kegiatan usaha. Misalnya, bisnis jasa seperti klinik memiliki pendapatan dan beban yang berbeda dari perusahaan dagang.
Anda dapat melihat artikel kami terkait struktur, format, dan contoh laporan laba rugi klinik sebagai contoh penerapannya.
Kapan Bisnis Harus Membuat Laporan Laba Rugi?
Bisnis dapat menyusun laporan laba rugi setiap bulan atau dalam periode tertentu sesuai kebutuhan manajemen.
Misalnya, bisnis yang sedang berkembang pesat atau aktivitas keuangannya tinggi sebaiknya menyusun laporan L/R secara lebih rutin, misalnya setiap bulan, untuk memantau performa secara lebih detail dan cepat.
Saat bisnis ingin mengajukan pengajuan pinjaman ke bank atau dana dari investor, mereka juga bisa meminta laporan laba rugi.
Dalam beberapa kasus, laporan ini juga dibutuhkan saat menyusun laporan pajak, terutama karena mencerminkan pendapatan kena pajak dan pengeluaran yang dapat dikurangkan.
Tapi, laba dalam akuntansi tidak selalu sama dengan penghasilan kena pajak. Laba dalam laporan keuangan mengikuti standar akuntansi, sedangkan penghasilan kena pajak mengikuti ketentuan perpajakan. Menurut DJP, perbedaan perlakuan dapat menimbulkan koreksi fiskal.
Dengan kata lain, laporan L/R sebaiknya dibuat tidak hanya saat ada kewajiban formal, tetapi juga sebagai alat manajerial yang membantu bisnis berjalan lebih efisien dan terarah.
Setelah selesai membuat laporan laba rugi, Anda perlu memahami arti setiap angka yang ada di laporan sebelum mengambil keputusan.
Baca artikel kami mengenai cara membaca laporan laba rugi untuk mengetahui cara mengevaluasi pendapatan, beban, laba, dan margin.
Bagaimana Bentuk Laporan Laba Rugi?
Ada dua pendekatan penyajian laporan laba rugi yang sering digunakan dalam literatur akuntansi, yaitu single-step dan multiple-step.
Namun, penyajian laporan keuangan berdasarkan PSAK yang berlaku harus mengikuti persyaratan standar untuk entitas terkait.
PSAK 118 memperkenalkan persyaratan baru dalam penyajian laporan laba rugi, termasuk subtotal dan kategori tertentu. PSAK 118 berlaku efektif mulai 1 Januari 2027.
Format single step
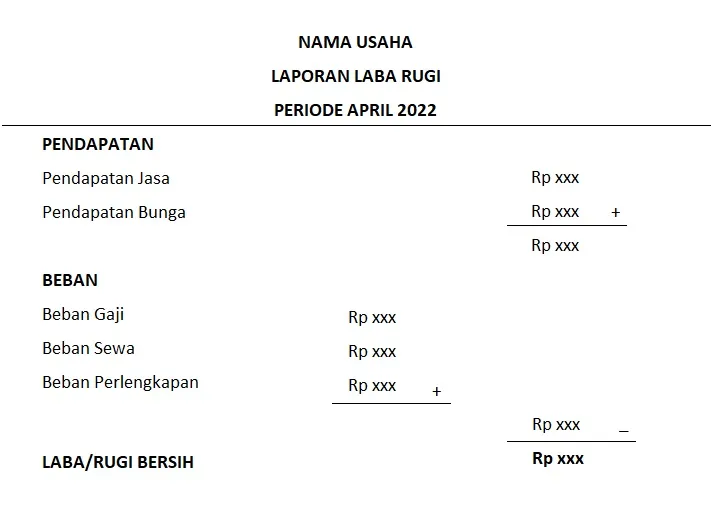
Format ini memiliki satu bagian untuk pendapatan dan satu lagi untuk pengeluaran. Setiap bagian dapat berisi beberapa item baris. Total pendapatan dan pengeluaran tercantum di akhir masing-masing bagian.
Laba bersih dihitung sebagai total pendapatan dikurangi total biaya, dilaporkan di akhir laporan.
Karena itulah format ini disebut “single step”, karena mengacu pada fakta bahwa hanya diperlukan satu pengurangan untuk menghitung laba bersih.
Format multiple step
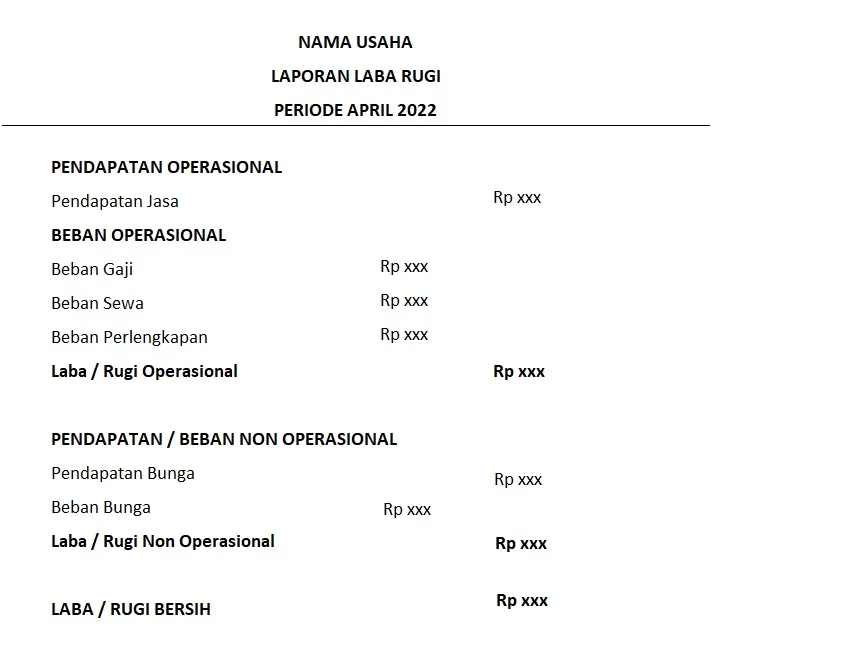
Format multiple step membagi pendapatan dan beban menjadi 2 bagian terpisah, yakni untuk aktivitas operasi dan non-operasional.
Setiap bagian mencantumkan pendapatan dan pengeluaran terkait. Bagian aktivitas operasi mencantumkan pendapatan dan beban yang terkait langsung dengan aktivitas bisnis inti.
Sedangkan bagian kegiatan non-operasional mencantumkan pendapatan dan pengeluaran lain, seperti pembayaran bunga pinjaman dan keuntungan atau kerugian yang direalisasikan atas investasi.
Laporan pendapatan multiple step juga menyediakan subtotal perantara dalam setiap bagian. Misalnya, bagian aktivitas operasi biasanya mencakup subtotal, seperti harga pokok penjualan (HPP) dan laba kotor.
Laporan ini disebut multiple step karena membutuhkan beberapa langkah untuk menghitung laba bersih.
Pertama, subtotal dihitung dari item baris individual, kemudian laba bersih dihitung dari subtotal.
Format umum lainnya adalah laporan laba rugi ringkas, yang hanya mencakup total ringkasan dari setiap kategori pengeluaran.
Anda bisa mengunjungi artikel ini untuk mengetahui beberapa jenis laporan laba rugi.
Contoh Laporan Laba Rugi Single Step dan Multiple Step
Agar Anda semakin memahami bentuk dari laporan laba rugi, berikut kami sajikan contoh ilustrasi fiktif Toko Berkah Oli.
Toko Berkah Oli adalah bengkel dan toko suku candang kendaraan roda dua maupun roda empat yang dikelola sendiri. Bisnis ini melayani kebutuhan perawatan kendaraan masyarakat sekitar.
Contoh laporan single step
Pada laporan single step, semua pendapatan dan laba aktivitas operasi ditulis pada bagian atas laporan, lalu diikuti dengan semua biaya dan kerugian yang termasuk dalam aktivitas operasi.
Berikut adalah contoh income statement toko Berkah Oli dengan menggunakan metode single step:
|
TOKO BERKAH OLI LAPORAN LABA RUGI (SINGLE STEP) Untuk Periode yang Berakhir 31 Desember 2026 |
|
|---|---|
| Keterangan | Jumlah (Rp) |
| PENDAPATAN | |
| Pendapatan Penjualan Oli & Suku Cadang | 185.000.000 |
| Pendapatan Jasa Ganti Oli | 25.000.000 |
| Pendapatan Lain-Lain (Penjualan Oli Bekas) | 3.500.000 |
| Total Pendapatan | 213.500.000 |
| BEBAN-BEBAN | |
| Harga Pokok Penjualan (HPP) | 125.000.000 |
| Beban Gaji Mekanik & Karyawan | 28.800.000 |
| Beban Sewa Ruko | 15.000.000 |
| Beban Listrik, Air, & Internet | 4.200.000 |
| Beban Perlengkapan Bengkel (Majun, Tool Kit, dll) | 2.500.000 |
| Beban Penyusutan Peralatan Bengkel | 2.000.000 |
| Beban Pemasaran & Promosi | 1.200.000 |
| Total Beban | (178.700.000) |
| LABA BERSIH TAHUN 2026 | 34.800.000 |
Contoh laporan multiple step
Laporan multiple step memisahkan transaksi dari aktivitas operasi dan transaksi non operasi. Pada income statement, selisih antara penjualan bersih dan harga pokok penjualan disebut laba kotor.
Cara menghitung laba rugi metode multiple step dilakukan secara bertahap dengan memisahkan transaksi operasional dan non-operasional.
Prosesnya dimulai dari menghitung penjualan bersih, mencari laba kotor dikurangi harga pokok penjualan, mengurangi beban operasional untuk mendapat laba operasional, hingga menambahkan pendapatan lain-lain dan pajak guna menghasilkan laba bersih.
Berikut adalah contoh laporan multiple step toko Berkah Oli:
|
TOKO BERKAH OLI LAPORAN LABA RUGI (MULTIPLE STEP) Untuk Periode yang Berakhir 31 Desember 2026 |
|
|---|---|
| Keterangan | Jumlah (Rp) |
| PENDAPATAN OPERASIONAL | |
| Pendapatan Penjualan Oli & Suku Cadang | 185.000.000 |
| Pendapatan Jasa Ganti Oli | 25.000.000 |
| Total Pendapatan Operasional | 210.000.000 |
| Harga Pokok Penjualan (HPP) | (125.000.000) |
| LABA KOTOR | 85.000.000 |
| BEBAN OPERASIONAL | |
| Beban Gaji Mekanik & Karyawan | 28.800.000 |
| Beban Sewa Ruko | 15.000.000 |
| Beban Listrik, Air, & Internet | 4.200.000 |
| Beban Perlengkapan Bengkel (Majun, Tool Kit, dll) | 2.500.000 |
| Beban Penyusutan Peralatan Bengkel | 2.000.000 |
| Beban Pemasaran & Promosi | 1.200.000 |
| Total Beban Operasional | (53.700.000) |
| LABA OPERASIONAL (LABA USABA) | 31.300.000 |
| PENDAPATAN / (BEBAN) NON-OPERASIONAL | |
| Pendapatan Lain-Lain (Penjualan Oli Bekas) | 3.500.000 |
| LABA BERSIH TAHUN 2026 | 34.800.000 |
Bagaimana Cara Membuat Laporan Laba Rugi? + Download Template
Anda bisa membuat laporan laba rugi dengan mengumpulkan pendapatan dan beban selama periode tertentu, menghitung setiap komponen laba, lalu menyajikannya dalam format laporan yang sesuai.
1. Tentukan periode laporan
Tentukan periode yang ingin dilaporkan, misalnya bulanan, kuartalan, atau tahunan.
2. Kumpulkan data keuangan
Gunakan data dari neraca saldo setelah penyesuaian. Identifikasi akun pendapatan, penjualan, HPP, beban operasional, pendapatan atau beban lainnya, dan pajak.
3. Hitung penjualan bersih dan laba kotor
Jika terdapat retur atau potongan penjualan:
Penjualan Bersih = Penjualan Kotor − Retur − Potongan Penjualan
Kemudian:
Laba Kotor = Penjualan Bersih − HPP
4. Hitung laba operasi
Kurangi laba kotor dengan beban operasional:
Laba Operasi = Laba Kotor − Beban Operasional
5. Hitung laba bersih
Perhitungkan pendapatan atau beban lainnya dan pajak untuk mendapatkan laba bersih.
Laba Bersih = Laba Sebelum Pajak − Beban Pajak
6. Periksa dan sajikan laporan
Pastikan seluruh transaksi sudah tercatat, periode sudah sesuai, dan setiap perhitungan sudah benar. Setelah itu, susun laporan dalam format yang mudah dibaca.
Jika Anda menjalankan usaha kecil, perhitungan laba rugi dapat disesuaikan dengan jenis pendapatan dan beban usaha Anda.
Anda bisa mempelajari cara menghitung laba rugi usaha kecil untuk melihat langkah perhitungan yang lebih spesifik.
Anda juga dapat mempercepat proses penyusunan laporan laba rugi dengan menggunakan template laporan laba rugi sederhana yang sudah kami sajikan di bawah ini:
Bagaimana Cara Menganalisis Laporan Laba Rugi?
Laporan laba rugi bisa dianalisis menggunakan 4 metode: analisis horizontal, analisis vertikal, analisis rasio, dan analisis item baris.
1. Analisis horizontal
Analisis horizontal adalah membandingkan item yang sama selama periode yang berbeda, dengan tujuan mengidentifikasi tren atau perubahan.
Misalnya, Anda membandingkan penjualan, HPP, dan laba kotor dari laporan laba rugi tahun 2025 dan 2026:
| Indikator | 2025 | 2026 | Perubahan |
|---|---|---|---|
| Penjualan | Rp500 jt | Rp600 jt | +20% |
| HPP | Rp300 jt | Rp390 jt | +30% |
| Laba kotor | Rp200 jt | Rp210 jt | +5% |
Dari sini, Anda bisa melihat bahwa penjualan naik 20%, tetapi HPP juga naik sebesar 30%, sehingga peningkatan laba kotornya hanya 5%.
Dari data ini, Anda bisa mengambil keputusan seperti memangkas HPP untuk meningkatkan laba pada periode selanjutnya.
2. Analisis vertikal
Analisis vertikal adalah teknik membaca laporan laba rugi dengan mengubah setiap komponen menjadi persentase dari pendapatan (revenue).
Tujuannya adalah melihat proporsi setiap beban terhadap pendapatan.
Contoh analisis vertikal:
| Komponen | Nominal | % dari Pendapatan |
|---|---|---|
| Pendapatan | Rp100.000.000 | 100% |
| HPP | Rp40.000.000 | 40% |
| Laba Kotor | Rp60.000.000 | 60% |
| Beban Gaji | Rp20.000.000 | 20% |
| Beban Pemasaran | Rp10.000.000 | 10% |
| Beban Umum & Administrasi | Rp5.000.000 | 5% |
| Laba Bersih | Rp25.000.000 | 25% |
Dengan analisis ini, Anda bisa mengidentifikasi beban mana yang proporsinya terlalu besar dan mengevaluasi setiap beban per periodenya.
3. Analisis rasio
Analisis rasio menggunakan formula standar industri untuk melihat hubungan antara berbagai aspek bisnis.
Rasio ini juga digunakan dalam perbandingan dengan perusahaan lain dan tolok ukur industri, dan ketika membandingkan kinerja perusahaan dalam periode yang berbeda.
Beberapa contohnya termasuk:
- Rasio harga terhadap pendapatan (untuk perusahaan publik)
- Total pendapatan untuk setiap lini produk
- Margin kotor (laba kotor dibagi pendapatan)
- Biaya penjualan, umum & administrasi sebagai persentase dari pendapatan, tren dari waktu ke waktu
- Margin kontribusi dan analisis titik impas
4. Analisis item baris
Analisis item baris adalah cara membaca laporan laba rugi dengan memeriksa setiap baris satu per satu secara detail dengan melihat nilai, tren, dan penyebab perubahan dari masing-masing komponen.
Membuat Laporan Laba Rugi Perusahaan Secara Otomatis dengan Kledo
Untuk membuat laporan laba rugi secara otomatis, Anda bisa menggunakan software akuntansi seperti Kledo.
Berikut cara membuat laporan laba rugi otomatis dengan Kledo:
Langkah 1. Masuk “Beranda” > klik “Laporan” > klik “Laba Rugi” pada “Finansial”

Langkah pertama, klik menu “Laba Rugi” pada bagian “Finansial”.
Langkah 2. Filter “Tanggal”

Selanjutnya, Anda bisa memilih tanggal periode laporan laba rugi yang diinginkan.
Misalnya, untuk pengajuan kredit, Anda memerlukan “Laporan Laba Rugi” Q1 (kuartal pertama) tahun ini. Masukkan saja dari tanggal 01/01/2020 sampai dengan 31/03/2020, kemudian tekan enter.
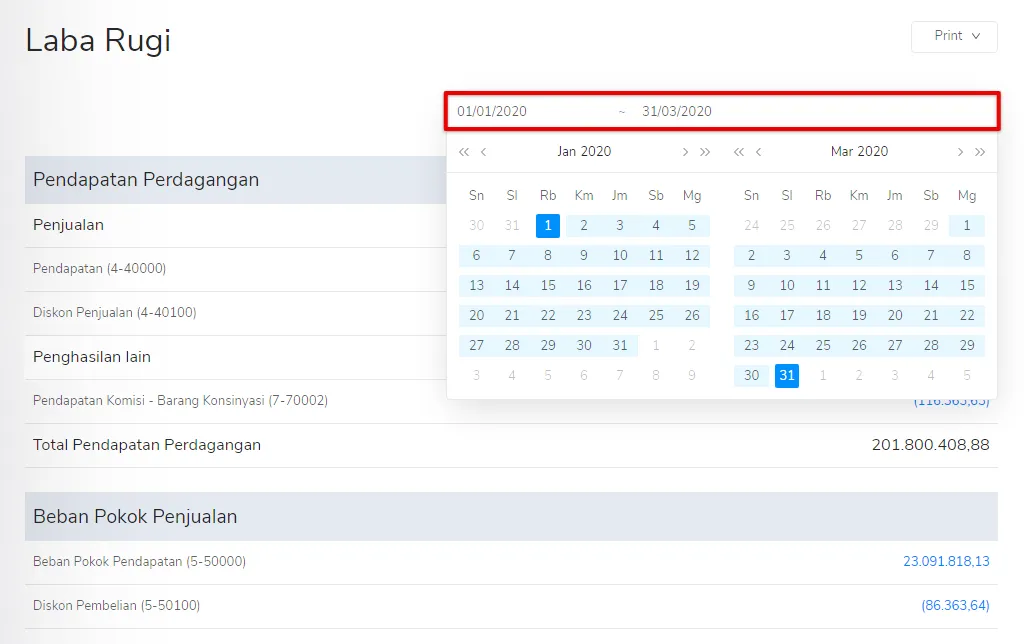
Secara otomatis akan muncul “Laporan Laba Rugi” pada periode yang dituju. Mudah kan? Untuk melihat list detail transaksi atau jurnal yang telah dicatat pada masing-masing akun, klik nominal berwarna biru di sebelah kanan warna akun.
Langkah 3. “Print” dengan format yang diinginkan
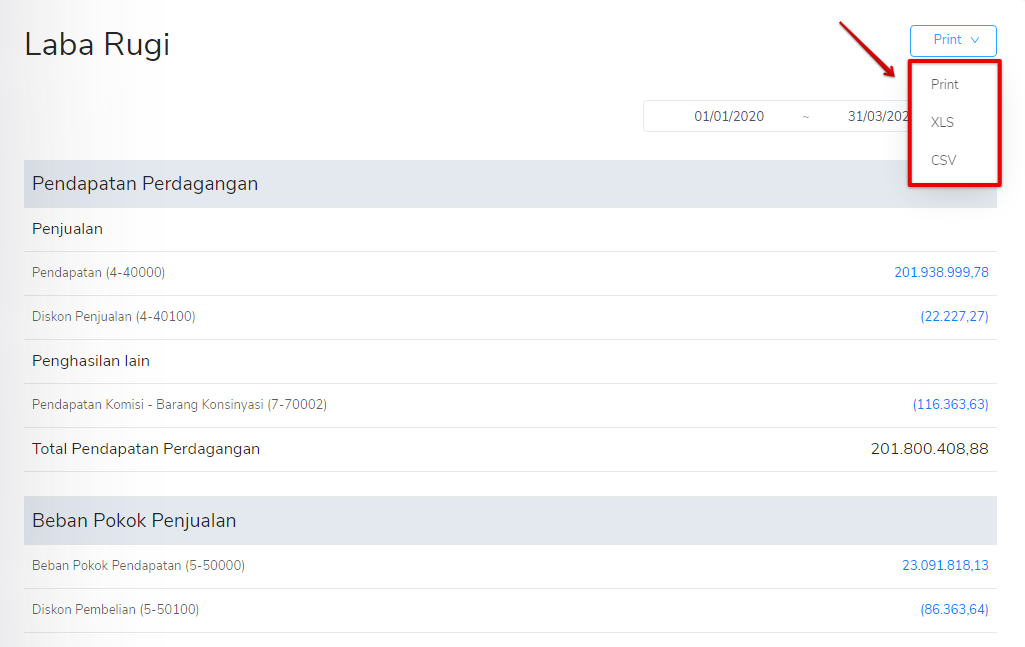
Pilih format ekspor “Laporan Laba Rugi” yang Anda inginkan. Kledo menyediakannya dalam 3 (tiga) bentuk format, yaitu: Print, XLS, dan CSV.
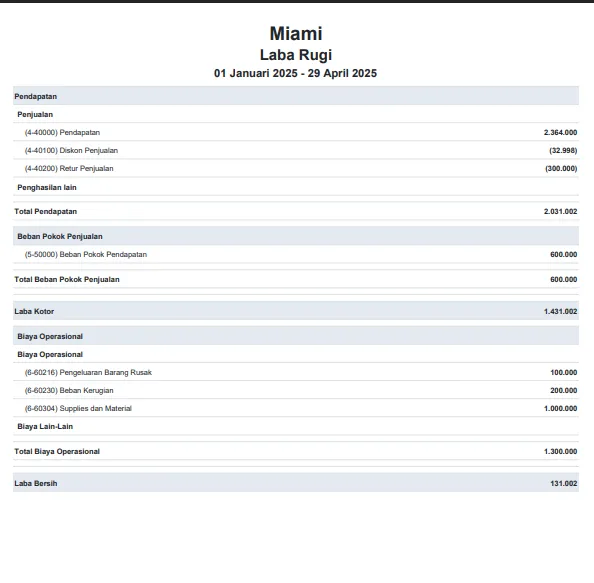
Untuk lebih jelasnya, Anda bisa mengikuti langkah-langkah yang ada di video tutorial berikut ini:
Jika Anda ingin membuat laporan laba rugi dengan Kledo, Anda bisa mencoba free trial Kledo selama 14 hari melalui tautan ini.
Apa Saja Keterbatasan Laporan Laba Rugi untuk Bisnis?
Meski sangat penting, laporan laba rugi juga memiliki berbagai keterbatasan dalam menilai faktor nonkeuangan, tidak menunjukkan kondisi arus kas secara langsung, tidak selalu menunjukkan profitabilitas secara rinci, mengandung estimasi dan pertimbangan akuntansi, serta hanya menunjukkan kinerja dalam periode tertentu.
Berikut penjelasannya:
1. Keterbatasan dalam menilai faktor nonkeuangan
Laporan laba rugi hanya menyajikan kinerja perusahaan dalam bentuk pendapatan, beban, serta laba atau rugi. Padahal, aspek yang memengaruhi kinerja perusahaan bukanlah itu saja.
Ada beberapa aspek nonkeuangan seperti reputasi perusahaan atau semangat kerja karyawan, yang tidak tercermin dalam laporan ini, tetapi tetap memiliki pengaruh besar.
Contoh: Nilai brand dan hubungan perusahaan dengan pelanggan atau stakeholder penting tidak secara langsung tercermin dalam laporan laba rugi.
Padahal, faktor tersebut dapat memengaruhi kemampuan perusahaan menghasilkan pendapatan dan laba di masa depan.
Laporan laba rugi menggunakan basis akrual, sehingga pendapatan dan beban diakui ketika transaksi ekonomi terjadi, bukan semata-mata ketika kas diterima atau dibayarkan.
Akibatnya, laba yang tercatat dalam laporan laba rugi tidak selalu menunjukkan jumlah kas yang tersedia bagi perusahaan.
Contoh: Perusahaan dapat mencatat pendapatan Rp500 juta dari penjualan kredit. Meskipun pendapatan tersebut meningkatkan laba perusahaan, kas belum tentu sudah diterima dari pelanggan.
Laporan laba rugi memberikan gambaran mengenai pendapatan, beban, dan laba perusahaan secara keseluruhan. Namun, laporan ini tidak selalu menunjukkan kontribusi laba dari setiap produk, segmen bisnis, cabang, atau aktivitas tertentu.
Untuk analisis yang lebih mendalam, perusahaan mungkin memerlukan laporan tambahan, seperti laporan profitabilitas per produk atau laporan per segmen.
Contoh: Sebuah perusahaan memiliki lima lini produk. Secara keseluruhan, perusahaan terlihat menghasilkan laba.
Namun, setelah dianalisis lebih lanjut, mungkin hanya tiga produk yang menghasilkan keuntungan, sementara dua produk lainnya mengalami kerugian.
4. Mengandung subjektivitas dan pertimbangan manajemen
Beberapa pos yang memengaruhi laba perusahaan didasarkan pada estimasi dan pertimbangan manajemen.
Contohnya meliputi beban penyusutan, estimasi umur manfaat aset, serta penyisihan atas kemungkinan tidak tertagihnya piutang.
Perbedaan asumsi atau metode yang digunakan dapat menghasilkan nilai beban dan laba yang berbeda, meskipun kondisi bisnis perusahaan relatif serupa.
Contoh: Dua perusahaan dengan aset yang sejenis dapat mencatat beban penyusutan yang berbeda apabila menggunakan metode atau estimasi umur manfaat yang berbeda.
5. Keterbatasan periode waktu
Laporan laba rugi menggambarkan pendapatan, beban, dan laba perusahaan selama periode tertentu, misalnya satu bulan, satu kuartal, atau satu tahun.
Oleh karena itu, hasil pada satu periode belum tentu mencerminkan kondisi bisnis perusahaan secara keseluruhan.
Hal ini terutama berlaku pada bisnis yang dipengaruhi oleh faktor musiman.
Contoh: Bisnis yang menjual perlengkapan sekolah mencatat penjualan dan laba yang lebih tinggi menjelang tahun ajaran baru dibandingkan dengan bulan-bulan lainnya.
Oleh karena itu, analisis hanya berdasarkan satu periode dapat menghasilkan kesimpulan yang kurang lengkap.
Frequently Asked Questions (FAQ)
Apakah laba bersih sama dengan kas yang dimiliki perusahaan?
Tidak. Laba bersih mengikuti basis akuntansi, sedangkan kas menunjukkan posisi kas. Penjualan kredit dapat meningkatkan laba tanpa langsung meningkatkan kas.
Apakah laporan laba rugi wajib dibuat setiap bulan?
Tidak semua entitas memiliki kewajiban yang sama untuk membuat laporan bulanan. Periode pelaporan mengikuti kebutuhan manajemen dan ketentuan yang berlaku bagi entitas.
Apa perbedaan laba kotor dan laba bersih?
Laba kotor diperoleh setelah penjualan bersih dikurangi HPP. Laba bersih memperhitungkan beban, pendapatan atau keuntungan lain, kerugian, dan pajak yang relevan.
Apa hubungan laporan laba rugi dengan neraca?
Laporan laba rugi dan neraca saling terkait karena keduanya memberikan informasi yang berbeda tetapi saling melengkapi tentang kinerja dan posisi keuangan perusahaan.
Kedua laporan ini saling terkait karena laba atau rugi yang tercantum dalam laporan laba rugi akan mempengaruhi ekuitas perusahaan yang tercantum dalam neraca.
Siapa yang menggunakan laporan laba rugi?
Laporan laba rugi digunakan oleh berbagai pihak (baik internal maupun eksternal), seperti manajemen, karyawan, pemilik bisnis, kreditur, regulator, dan investor.
- Laporan Laba Rugi: Pengertian, Template, Jenis, Fungsi, dan Contoh - 31 Agustus 2026
- Cara Membaca Laporan Laba Rugi Untuk Pemula - 26 Agustus 2026
- Kartu Stok Barang: Pengertian, Fungsi, Contoh dan Hubungannya dalam Akuntansi - 11 Agustus 2026