Pernahkah neraca yang Anda susun tidak seimbang di kolom debit dan kreditnya? Menyebalkan bukan?
Jika ini terjadi, mau tidak mau Anda wajib menelusuri kesalahan atau malah harus membuat neraca dari awal.
Hal ini bisa menjadi tantangan untuk pemilik bisnis yang tidak punya latar belakang akuntansi. Padahal berdasarkan survei penelitian, 31,12% pelaku UMKM di Indonesia tidak memahami akuntansi.
Kenapa neraca bisa tidak seimbang? Apa penyebabnya? Bagaimana cara mengatasinya jika terjadi? Bagaimana cara mendeteksi dan mencegahnya?
Artikel ini akan menjawab semua pertanyaan di atas lengkap dengan tips yang bisa Anda terapkan.
Apa Itu Neraca?
Neraca adalah laporan keuangan yang memberikan gambaran tentang aset, kewajiban, dan ekuitas bisnis pada titik waktu tertentu.
Juga dikenal sebagai laporan posisi keuangan, neraca penting karena memberikan dasar untuk menentukan struktur modal perusahaan serta tingkat pengembaliannya bagi investor atau pemilik.
Prinsip dasar neraca adalah Aset = Kewajiban + Ekuitas. Artinya, total aset yang dimiliki bisnis harus selalu sama dengan jumlah kewajiban dan ekuitas.
Jika tidak seimbang, biasanya karena ada kesalahan dalam pencatatan atau pengelompokan transaksi.
Baca Juga: Cara Membaca dan Menyiapkan Neraca Keuangan Perusahaan
Apa Saja Unsur-Unsur Neraca?
Neraca terdiri dari tiga unsur utama, yaitu aset, kewajiban, dan ekuitas.
Sebagai aturan, nilai total aset selalu sama dengan jumlah total kewajiban dan ekuitas pemegang saham.
Di bawah ini adalah penjelasan selengkapnya:
Aset
Aset adalah sumber daya yang dimiliki atau dikendalikan bisnis dan memiliki nilai ekonomi. Dalam neraca, aset umumnya dibagi menjadi:
- Aset lancar: Aset yang dapat digunakan atau dicairkan dalam jangka pendek, seperti kas, piutang usaha, dan persediaan.
- Aset tidak lancar: Aset yang digunakan untuk mendukung operasional bisnis dalam jangka panjang, seperti peralatan, kendaraan, dan bangunan.
Kewajiban
Kewajiban atau liabilitas adalah utang atau kewajiban bisnis kepada pihak lain. Berdasarkan jangka waktunya, kewajiban terdiri dari:
- Kewajiban jangka pendek, yaitu kewajiban yang perlu dibayar dalam waktu dekat, seperti utang dagang dan utang usaha.
- Kewajiban jangka panjang, yaitu kewajiban dengan jatuh tempo lebih dari satu tahun, seperti pinjaman bank jangka panjang.
Dalam persamaan neraca, kewajiban merupakan salah satu sumber pendanaan aset selain ekuitas.
Ekuitas Pemegang Saham
Ekuitas adalah nilai bersih yang menjadi hak pemilik bisnis setelah seluruh kewajiban dikurangi dari aset. Mudahnya, Ekuitas = Aset − Kewajiban.
Ekuitas dapat berasal dari modal yang disetor pemilik dan laba ditahan.
Karena menjadi bagian dari persamaan Aset = Kewajiban + Ekuitas, perubahan pada aset, kewajiban, atau ekuitas harus tetap menghasilkan neraca yang seimbang.
Baca Juga: 3 Komponen Neraca Beserta Contohnya dalam Akuntansi
Apa Tujuan dari Neraca?
Tujuan neraca adalah memberikan gambaran tentang kondisi keuangan bisnis pada suatu periode.
Neraca yang seimbang menandakan pencatatan keuangan sudah benar, sehingga bisa menjadi dasar untuk pelaporan keuangan lainnya.
Neraca yang seimbang dan akurat juga dapat membantu dalam hal berikut:
- Meningkatkan kepercayaan investor, karena investor dapat melihat posisi aset, utang, dan ekuitas bisnis secara lebih jelas.
- Mendukung kepatuhan pajak, karena data keuangan membantu proses pelaporan dan perhitungan kewajiban pajak.
- Mendukung pengambilan keputusan bisnis, misalnya ketika menentukan apakah bisnis memiliki kemampuan untuk menambah aset, mengambil pinjaman, atau melakukan ekspansi.
Jika neraca sudah seimbang, informasinya sudah benar. Jika neraca tidak seimbang, berarti Anda harus menelusurinya kembali, mengidentifikasi, dan memperbaiki kesalahan pencatatan yang ada.
Baca Juga: Contoh Laporan Neraca dan Download Template Gratisnya
Apa Artinya Ketika Neraca Tidak Seimbang?
Berikut contoh ketika neraca tidak seimbang:
Contoh neraca yang tidak seimbang
Misalnya sebuah bisnis memiliki:
| Komponen | Jumlah |
|---|---|
| Kas | Rp 50 juta |
| Piutang | Rp 30 juta |
| Persediaan | Rp 20 juta |
| Total Aset | Rp 100 juta |
| Utang Usaha | Rp 40 juta |
| Modal | Rp 50 juta |
| Total Kewajiban + Ekuitas | Rp 90 juta |
Seharusnya: Aset = Kewajiban + Ekuitas
Namun pada contoh tersebut: Rp100 juta ≠ Rp90 juta
Artinya, terdapat selisih Rp10 juta dan neraca tidak seimbang.
Selisih tersebut merupakan petunjuk penting bahwa Anda perlu mencari transaksi, akun, penyesuaian, atau masalah pelaporan yang menyebabkan perbedaan Rp10 juta tersebut.
Neraca seharusnya tidak memiliki total yang berbeda antara kedua sisinya.
Jika neraca tidak seimbang, berarti ada sesuatu dalam pencatatan akuntansi atau laporan yang perlu diperiksa.
Dua Penyebab Neraca Tidak Seimbang:
Istilah “neraca tidak seimbang” sebenarnya dapat merujuk pada dua masalah berbeda yang membutuhkan penanganan masing-masing:
Ketidakseimbangan nyata (true imbalance)
Ini terjadi ketika Aset benar-benar tidak sama dengan Kewajiban + Ekuitas. Artinya, kedua sisi laporan menunjukkan total yang berbeda.
Dalam sistem akuntansi double-entry yang berjalan dengan baik, kondisi ini sebenarnya relatif jarang terjadi karena setiap transaksi normal dicatat pada sisi debit dan kredit dengan jumlah yang sama.
Ketidakseimbangan nyata biasanya disebabkan oleh beberapa hal berikut:
- Transaksi hanya dicatat pada satu sisi, misalnya jurnal yang tidak lengkap.
- Data rusak atau proses impor maupun sinkronisasi terhenti di tengah jalan.
- Kesalahan pada perangkat lunak menyebabkan transaksi tidak tercatat dengan benar.
- Konfigurasi laporan tidak sesuai, seperti perbedaan rentang tanggal, pengaturan basis kas dan akrual, atau pengaturan mata uang dan konsolidasi.
Salah saji (misstatement)
Salah saji (misstatement) terjadi ketika neraca sebenarnya tetap seimbang, tetapi angka di dalamnya tidak mencerminkan kondisi yang sebenarnya.
Kondisi ini justru lebih umum ditemukan dalam pencatatan sehari-hari.
Contohnya:
- Transaksi dicatat ke akun yang salah, misalnya pembelian aset dicatat sebagai beban.
- Transaksi tercatat dua kali secara penuh sehingga nilai akun menjadi terlalu besar, tetapi total debit dan kredit tetap seimbang.
- Jumlah transaksi salah input tetapi kesalahan tersebut tetap dicatat secara seimbang pada akun terkait.
Perbedaan di atas penting karena salah saji tidak dapat ditemukan hanya dengan mencari ketidakseimbangan. Laporan tetap terlihat seimbang meskipun terdapat kesalahan di dalamnya.
Cara tercepat untuk mengetahui kondisi yang terjadi adalah dengan memeriksa neraca saldo. Jika neraca saldo itu sendiri tidak seimbang, kemungkinan terdapat ketidakseimbangan dalam pencatatan transaksi.
Namun, jika neraca saldo sudah seimbang tetapi neraca masih menunjukkan angka yang keliru, masalahnya kemungkinan berupa salah saji, kesalahan klasifikasi, pemetaan akun, atau pengaturan laporan, bukan kesalahan pada pencatatan debit dan kredit.
Mengapa Kasus Neraca Tidak Seimbang Jarang Terjadi pada Software Modern?
Jika Anda menggunakan software akuntansi, ketidakseimbangan neraca relatif jarang terjadi karena sistem sudah menerapkan sistem double-entry yang memastikan setiap transaksi dicatat pada sisi debit dan kredit secara seimbang.
Kasus neraca tidak seimbang ini lebih sering terjadi pada pencatatan single-entry. Menurut penelitian, 80% UMKM yang melakukan pencatatan masih menggunakan sistem single-entry dan tidak menyimpan catatan secara permanen.
Baca Juga: 6 Kesalahan Penjurnalan dalam Akuntansi dan Cara Mengatasinya
Cara Mendeteksi Neraca yang Tidak Seimbang
Ketika neraca tidak seimbang, jangan langsung mengubah angka pada laporan. Ikuti checklist berikut untuk menemukan sumber masalahnya:
1. Cek Persamaan Neraca
Pastikan terlebih dahulu: Aset = Kewajiban + Ekuitas
Catat nilai selisihnya. Misalnya, total aset Rp500 juta, sedangkan kewajiban dan ekuitas Rp495 juta. Berarti terdapat selisih Rp5 juta yang perlu ditelusuri.
2. Periksa Neraca Saldo
Buka neraca saldo (trial balance) dan bandingkan total debit dengan total kredit.
- Jika debit ≠ kredit, telusuri jurnal atau buku besar.
- Jika debit = kredit, tetapi neraca tetap terlihat salah, periksa klasifikasi akun, pemetaan, atau pengaturan laporan.
3. Telusuri Transaksi Terbaru
Buka daftar transaksi dan periksa transaksi yang baru saja dibuat atau diubah.
Periksa transaksi sebelum tanggal neraca mulai tidak seimbang.
4. Cari Transaksi yang Terlewat atau Terduplikasi
Bandingkan catatan di software dengan dokumen sumber, seperti rekening koran, faktur dan tagihan, bukti pembayaran, dokumen pinjaman, dan catatan pembelian dan penjualan.
Pastikan setiap transaksi tercatat satu kali dan secara lengkap.
5. Periksa Akun yang Berpotensi Menimbulkan Selisih
Jika belum menemukan penyebabnya, periksa akun yang memiliki transaksi lebih kompleks, seperti:
- Persediaan.
- Piutang dan utang usaha.
- Aset tetap dan penyusutan.
- Pajak.
- Pinjaman.
- Modal dan penarikan pemilik.
- Pendapatan dan beban yang masih harus dibayar.
6. Cek Pengaturan Laporan
Jika neraca saldo sudah seimbang tetapi laporan masih bermasalah, periksa pengaturan:
- Periode laporan.
- Basis akuntansi.
- Mata uang.
- Konsolidasi atau cabang.
- Pemetaan akun ke laporan keuangan.
7. Dokumentasikan dan Koreksi Kesalahan
Setelah menemukan sumber masalah, catat transaksi atau akun yang menyebabkan selisih. Buat koreksi sesuai prosedur akuntansi dan periksa kembali neraca setelah koreksi dilakukan.
Tips: Sebelum membuat jurnal penyesuaian, temukan penyebab selisihnya terlebih dahulu agar laporan tetap mencerminkan kondisi keuangan bisnis yang sebenarnya.
Baca Juga: Mengetahui Penggunaan Balance Sheet dan Cara Menyusunnya
8 Penyebab Neraca Tidak Seimbang dan Cara Memperbaikinya
Berikut adalah 8 kesalahan umum yang menyebabkan neraca tidak seimbang dan cara memperbaikinya:
1. Ada Transaksi yang Belum Dicatat
Salah satu penyebab paling sederhana adalah transaksi yang belum tercatat.
Karena sistem akuntansi menggunakan pembukuan berpasangan (double-entry), setiap transaksi umumnya memengaruhi setidaknya dua akun.
Misalnya, Anda membeli peralatan senilai Rp10 juta menggunakan pinjaman bank.
Seharusnya:
- Peralatan (aset) bertambah Rp10 juta.
- Utang bank (kewajiban) bertambah Rp10 juta.
Jika peralatan sudah dicatat tetapi pinjamannya belum, neraca akan tidak seimbang sebesar Rp10 juta.
Beberapa transaksi yang perlu diperiksa antara lain:
- Pembelian aset
- Pinjaman bisnis
- Setoran atau penarikan modal pemilik
- Pembelian persediaan
- Piutang dan utang usaha
- Kewajiban pajak
- Beban yang masih harus dibayar
- Penyusutan aset
- Transfer antar rekening
Cara memperbaikinya: Bandingkan catatan transaksi dengan rekening koran, faktur, tagihan, bukti pembayaran, dokumen pinjaman, dan dokumen pendukung lainnya untuk menemukan transaksi yang terlewat.
2. Salah Mencatat Jurnal
Kesalahan dalam jurnal juga dapat menyebabkan neraca tidak seimbang atau menghasilkan angka yang salah.
Contohnya, pembelian peralatan sebenarnya sebesar Rp5 juta, tetapi dicatat Rp50 juta.
Kesalahan lain yang perlu diperiksa meliputi:
- Salah memasukkan nominal.
- Hanya mencatat salah satu sisi jurnal.
- Debit dan kredit memiliki nominal yang tidak sama.
- Transaksi dicatat ke akun yang salah.
- Menggunakan tanggal transaksi yang keliru.
- Salah memasukkan nilai pajak atau penyesuaian.
Cara memperbaikinya: Periksa nilai selisih pada neraca. Misalnya, jika neraca berbeda Rp5 juta, maka telusuri transaksi senilai Rp5 juta atau kombinasi transaksi yang jumlah nilainya Rp5 juta.
3. Transaksi Tercatat Dua Kali
Transaksi yang sama juga bisa tercatat lebih dari satu kali. Misalnya, pembelian peralatan Rp3 juta sudah masuk otomatis melalui integrasi rekening bank, tetapi kemudian dicatat lagi secara manual.
Hal ini dapat membuat saldo akun tertentu menjadi terlalu besar. Duplikasi juga bisa terjadi ketika:
- Transaksi dari rekening bank diimpor lebih dari sekali.
- Transaksi yang sudah diimpor kembali dicatat secara manual.
- Saldo awal dimasukkan dua kali.
- Faktur atau tagihan tercatat lebih dari sekali.
- Migrasi sistem menghasilkan data transaksi ganda.
Cara memperbaikinya: Periksa daftar transaksi berdasarkan nominal, tanggal, pemasok, pelanggan, dan nomor referensi.
Catatan: Jika seluruh transaksi tercatat dua kali, termasuk sisi debit dan kredit, neraca biasanya tetap seimbang meskipun nilainya akan jadi terlalu besar. Ketidakseimbangan biasanya terjadi jika hanya sebagian transaksi yang terduplikasi.
4. Klasifikasi Akun Tidak Tepat
Salah klasifikasi biasanya tidak membuat neraca benar-benar tidak seimbang, tetapi dapat membuat laporan keuangan menyajikan informasi yang salah.
Misalnya, bisnis membeli peralatan senilai Rp20 juta, tetapi mencatatnya sebagai beban operasional, bukan sebagai aset tetap. Akibatnya, nilai aset dan laba bisnis dapat terlihat tidak sesuai.
Contoh salah klasifikasi lainnya:
- Pinjaman dicatat sebagai pendapatan.
- Pembelian aset dicatat sebagai beban.
- Setoran modal pemilik dicatat sebagai pendapatan.
- Penarikan modal pemilik dicatat sebagai beban operasional.
- Kewajiban dicatat sebagai ekuitas.
- Piutang atau utang dicatat pada akun yang tidak tepat.
Cara memperbaikinya: Periksa saldo yang tidak biasa dan akun yang baru dibuat. Pastikan jenis akun sesuai dengan chart of accounts dan transaksi yang mendasarinya.
5. Saldo Laba atau Akun Ekuitas Tidak Tepat
Ekuitas adalah salah satu akun yang perlu ditelusuri ketika neraca tidak seimbang. Bisa jadi penyebabnya adalah saldo laba/laba ditahan.
Saldo Laba Awal + Laba Bersih − Dividen = Saldo Laba Akhir
Contohnya:
- Saldo laba awal: Rp80 juta
- Laba bersih: Rp25 juta
- Dividen: Rp5 juta
Maka saldo laba akhir: Rp80 juta + Rp25 juta − Rp5 juta = Rp100 juta
Saldo laba perlu diperiksa terutama setelah:
- Berpindah software akuntansi.
- Mengimpor data historis.
- Melakukan penyesuaian periode sebelumnya.
- Memperbaiki kesalahan pencatatan lama.
- Mencatat dividen atau pembagian laba.
- Mengubah chart of accounts.
Cara memperbaikinya: Bandingkan saldo ekuitas awal dan akhir dengan laporan laba rugi serta catatan setoran modal, penarikan pemilik, atau pembagian laba.
7. Pencatatan atau Penyesuaian Persediaan yang Tidak Tepat
Masalah pada persediaan bisa menimbulkan efek berantai karena transaksinya memengaruhi beberapa akun sekaligus.
Misalnya, pembelian persediaan memengaruhi persediaan dan kas atau utang usaha. Sementara itu, penjualan juga berkaitan dengan pendapatan, kas atau piutang, persediaan, dan harga pokok penjualan (HPP).
Permasalahan persediaan bisa terjadi karena:
- Jumlah persediaan tidak sesuai.
- Persediaan tercatat dua kali.
- Penyesuaian persediaan menggunakan akun yang salah.
- Salah hitung HPP.
- Saldo persediaan menjadi negatif.
- Salah mencatat retur atau diskon dicatat.
- Data persediaan tidak berpindah dengan benar saat migrasi sistem.
Cara memperbaikinya: Cocokkan jumlah dan nilai persediaan dengan catatan stok serta buku besar. Periksa juga saldo persediaan yang tidak wajar, terutama saldo negatif dan penyesuaian yang baru dilakukan.
8. Salah Mencatat Penyusutan atau Aset Tetap
Nilai aset tetap di neraca tidak selalu sama dengan harga perolehannya. Seiring waktu, penyusutan mengurangi nilai tercatat aset.
Jika penyusutan tidak dicatat, tercatat dua kali, salah dihitung, atau masuk ke akun yang keliru, nilai aset dan laba rugi bisnis akan keliru.
Misalnya, akumulasi penyusutan peralatan seharusnya Rp12 juta, tetapi baru tercatat Rp7 juta. Akibatnya, nilai aset dalam neraca dapat terlihat Rp5 juta lebih tinggi dari yang seharusnya.
Cara memperbaikinya: Cocokkan daftar aset tetap dengan akun terkait di buku besar. Periksa:
- Tanggal perolehan aset.
- Harga perolehan.
- Metode penyusutan.
- Umur manfaat.
- Akumulasi penyusutan.
- Pelepasan atau penjualan aset.
- Penurunan nilai aset, jika ada.
Baca Juga: Tahapan dan Urutan Membuat Laporan Keuangan
Tips Mencegah Neraca Tidak Seimbang
Mencegah kesalahan pencatatan lebih mudah daripada mencari penyebab neraca tidak seimbang. Seperti kata pepatah, mencegah lebih baik daripada mengobati.
Berikut tips mencegah neraca tidak seimbang:
1. Gunakan Software Akuntansi
Gunakan software akuntansi yang menerapkan sistem double-entry agar setiap transaksi tercatat pada sisi debit dan kredit secara otomatis.
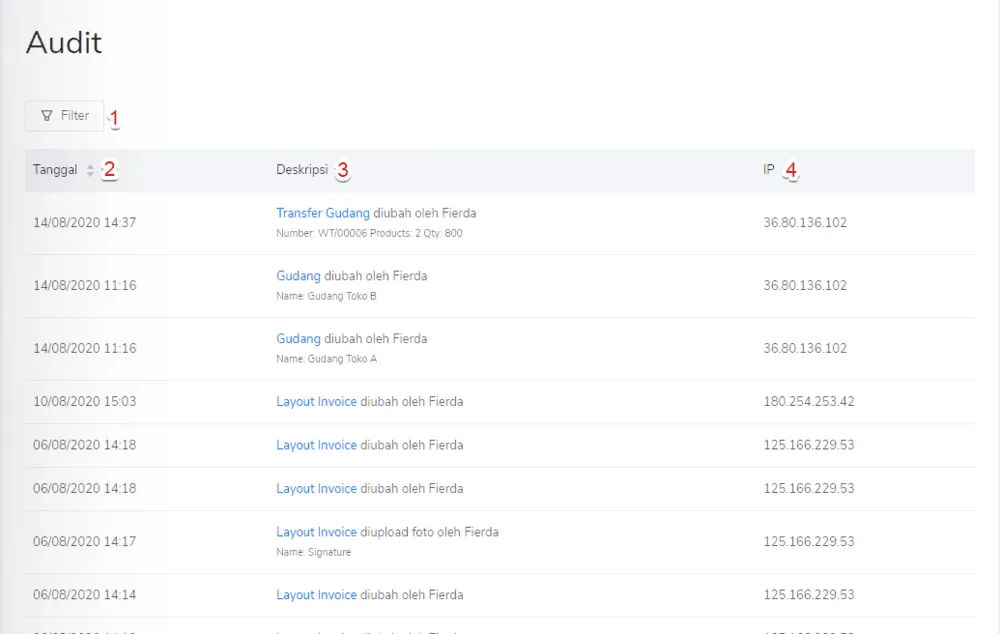
Pilih software yang menyediakan audit trail sehingga Anda bisa menelusuri perubahan transaksi dengan lebih mudah.
Contoh audit trail di software akuntansi Kledo terlihat seperti ini:
2. Lakukan Rekonsiliasi Secara Rutin
Rutin rekonsiliasi rekening bank, kas, piutang, utang, dan persediaan secara berkala untuk menemukan transaksi yang terlewat, duplikasi, atau perbedaan saldo lebih awal.
3. Pisahkan Pencatatan dan Verifikasi
Jika bisnis Anda memiliki beberapa staf, pisahkan tugas antara orang yang mencatat transaksi dan orang yang memverifikasinya.
Biasanya, orang lain lebih mudah menemukan kesalahan yang dilakukan pihak lain.
4. Periksa Transaksi Sebelum Menutup Periode
Sebelum membuat laporan bulanan, periksa transaksi terbaru, jurnal penyesuaian, saldo akun, dan transaksi yang tidak biasa.
Jangan menunggu sampai akhir tahun baru menelusurinya.
5. Lakukan Audit Secara Berkala
Lakukan pemeriksaan laporan dan pencatatan secara berkala, baik secara internal maupun dengan bantuan akuntan.
Audit atau review rutin dapat membantu menemukan kesalahan klasifikasi, duplikasi transaksi, dan masalah pencatatan lainnya lebih awal.
Baca Juga: 12 Contoh Laporan Keuangan Perusahaan dan Penjelasannya
Kesimpulan
Menyusun neraca secara manual membuat Anda perlu memastikan setiap transaksi tercatat dengan benar dan masuk ke akun yang sesuai. Kesalahan kecil dalam pencatatan dapat membuat proses pengecekan laporan menjadi lebih lama.
Dengan Kledo, pencatatan transaksi menggunakan sistem double-entry sehingga setiap transaksi diproses dengan pasangan debit dan kredit. Kledo juga membantu Anda menghasilkan laporan keuangan secara otomatis berdasarkan transaksi yang telah dicatat.
Dengan begitu, Anda dapat mengurangi pekerjaan manual dan lebih mudah memantau kondisi keuangan bisnis tanpa harus menghitung neraca dari awal setiap kali membutuhkan laporan.
Coba Kledo secara gratis dan rasakan kemudahan menyusun serta memantau laporan keuangan bisnis Anda. Anda juga dapat menjadwalkan demo untuk melihat bagaimana Kledo dapat membantu proses pencatatan keuangan bisnis.
- 8 Penyebab Neraca Tidak Seimbang dan Cara Memperbaikinya - 22 September 2026
- Bagaimana Cara Evaluasi Kinerja Keuangan Perusahaan? - 21 September 2026
- Pendapatan Diterima di Muka: Jurnal, Contoh Kasus, dan Cara Pencatatannya - 21 September 2026