Ringkasan Artikel
- Year to date (YTD) menunjukkan akumulasi kinerja keuangan sejak awal tahun buku hingga periode laporan terakhir, terutama pada laporan laba rugi dan arus kas.
- Sebelum menghitung YTD, perusahaan perlu menentukan awal tahun buku dan memastikan pembukuan bulanan sudah lengkap serta konsisten.
- Perhitungan YTD pada laporan laba rugi dilakukan dengan menjumlahkan pendapatan, HPP, beban, dan laba setiap bulan sejak awal tahun buku.
- Angka YTD dapat digunakan untuk mengevaluasi margin keuntungan, membandingkan kinerja dengan tahun sebelumnya, dan mengukur pencapaian target anggaran.
- Analisis YTD perlu mempertimbangkan faktor musiman, transaksi tidak rutin, kesetaraan periode perbandingan, dan kelengkapan data agar tidak menghasilkan kesimpulan yang keliru.
Membaca laporan keuangan bulanan membantu Anda memantau pendapatan, beban, dan laba setiap bulan. Namun, untuk mengetahui perkembangan bisnis sepanjang tahun, Anda perlu melihat angka keuangan secara kumulatif menggunakan metode year to date (YTD).
YTD menunjukkan akumulasi kinerja keuangan sejak awal tahun buku hingga periode laporan terakhir. Misalnya, YTD Oktober mencakup seluruh pendapatan dan beban dari Januari sampai Oktober, bukan hanya transaksi selama bulan Oktober.
Lalu, bagaimana cara menghitung dan membaca angka YTD pada laporan keuangan? Artikel ini membahas contoh perhitungan YTD pada laporan laba rugi dan arus kas, termasuk cara membandingkannya dengan kinerja tahun sebelumnya dan target anggaran.
Pengertian dan rumus dasar year to date sudah kami bahas di artikel Year to Date (YTD): Pengertian, Kegunaan, Rumus, dan Contohnya, sehingga artikel ini akan langsung masuk ke praktiknya.
Laporan Keuangan Mana yang Memakai Angka YTD?
Tidak semua laporan keuangan memakai YTD. Angka YTD umumnya digunakan pada laporan laba rugi dan laporan arus kas karena keduanya menyajikan aktivitas keuangan selama periode tertentu. Sementara itu, neraca menyajikan posisi keuangan pada tanggal tertentu sehingga tidak dihitung secara kumulatif seperti kedua laporan tersebut.
Perbedaan ini sejalan dengan PSAK 201 tentang Penyajian Laporan Keuangan yang diterbitkan oleh Ikatan Akuntan Indonesia (IAI). Standar tersebut membedakan penyajian laporan posisi keuangan pada akhir periode dan laporan kinerja serta arus kas selama periode pelaporan.
1. Laporan Laba Rugi
Laporan laba rugi adalah laporan yang paling sering menggunakan YTD karena memuat pendapatan, beban, dan laba atau rugi yang dihasilkan selama satu periode.
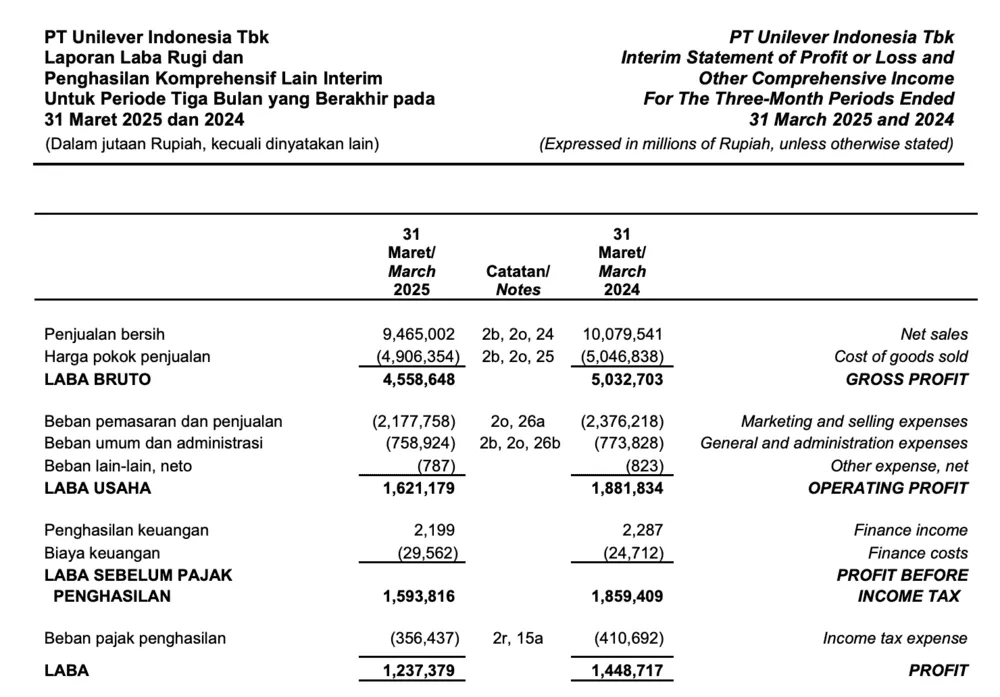
Dalam laporan resmi, istilah YTD tidak selalu ditulis secara eksplisit. Misalnya, seperti di laporan keuangan interim PT Unilever Indonesia Tbk berikut, YTD-nya ditunjukkan lewat akumulasi untuk periode tiga bulan yang berakhir pada 31 Maret 2025 dan 2024
2. Laporan Arus Kas
Laporan arus kas juga bisa dikumulatifkan karena memuat arus kas masuk dan keluar selama periode, yang dikelompokkan ke dalam aktivitas operasi, investasi, dan pendanaan.
Angka YTD di laporan ini menunjukkan berapa kas yang benar-benar bertambah atau berkurang sejak awal tahun, terlepas dari laba yang tercatat di laporan laba rugi.
3. Kenapa Neraca Tidak Dihitung Kumulatif?
Neraca atau laporan posisi keuangan tidak dijumlahkan secara kumulatif karena menyajikan saldo aset, liabilitas, dan ekuitas pada tanggal tertentu.
Sebagai contoh, saldo kas per 31 Oktober menunjukkan jumlah kas yang dimiliki perusahaan pada tanggal tersebut. Angka ini tidak perlu ditambahkan dengan saldo kas September, Agustus, atau bulan sebelumnya.
Untuk mengevaluasi perubahan posisi keuangan, Anda bisa membandingkan saldo neraca pada tanggal pelaporan dengan saldo awal tahun atau akhir tahun sebelumnya.
Baca Juga: Contoh Laporan Laba Rugi Perusahaan Jasa
Apa yang Perlu Disiapkan Sebelum Menghitung YTD di Laporan Keuangan?
Sebelum menghitung YTD, yang harus Anda persiapkan adalah penentuan periode dan kelengkapan pembukuan. Jangan sampai ada kesalahan pada data, karena bisa memengaruhi seluruh angka kumulatif.
1. Tentukan Awal Periode: Tahun Kalender atau Tahun Buku
Perhitungan YTD bisa dimulai dari awal tahun buku perusahaan, bukan selalu 1 Januari.
Menurut ketentuan perpajakan yang dijelaskan Direktorat Jenderal Pajak (DJP), tahun pajak pada umumnya mengikuti tahun kalender. Namun, wajib pajak dapat menggunakan tahun buku yang berbeda sepanjang mencakup periode 12 bulan.
Sebagai contoh, perusahaan dengan tahun buku 1 Juli sampai 30 Juni menghitung YTD Oktober dari Juli hingga Oktober. Artinya, perhitungan berdurasi empat bulan, bukan sepuluh bulan seperti perusahaan dengan tahun buku Januari–Desember.
2. Pastikan Pembukuan Bulanan Sudah Lengkap dan Konsisten
Pembukuan adalah dasar perhitungan YTD, jadi pastikan semua datanya lengkap dan tidak ada transaksi yang terlewat.
Hanya saja, kelengkapan data ini masih menjadi tantangan bagi UMKM di Indonesia. Berdasarkan OCBC Business Fitness Index 2024 yang disusun bersama NielsenIQ, sebanyak 77% pelaku usaha mengaku telah melakukan pencatatan keuangan. Namun, 77% dari pelaku usaha yang melakukan pencatatan tersebut masih menggunakan metode manual.
Sebelum menghitung YTD, pastikan beberapa hal berikut:
- Seluruh transaksi penjualan dan pembelian sudah dicatat,
- Jurnal penyesuaian bulanan sudah ada
- Rekonsiliasi bank sudah dilakukan
- Klasifikasi akun konsisten dari bulan ke bulan
- Periode yang sudah ditutup tidak diubah tanpa dokumentasi.
Setelah semua data tersedia, Anda bisa lanjut ke proses perhitungan YTD.
Baca Juga: Cara Menilai Laporan Keuangan Bagi Investor dan Pemilik Bisnis
Contoh Perhitungan YTD pada Laporan Laba Rugi
Berikut adalah contoh perhitungan YTD pada laporan laba rugi. Di sini, kami menggunakan UKM fiktif yang menjual perlengkapan rumah tangga dan memiliki tahun buku Januari–Desember. UKM tersebut ingin mengevaluasi kinerja keuangan hingga Oktober 2026.
Data Laba Rugi Bulanan (Januari–Oktober)
Langkah pertama adalah mengumpulkan data pendapatan, HPP, laba kotor, beban operasional, dan laba bersih setiap bulan.
Pada contoh ini, HPP diasumsikan sebesar 60% dari pendapatan. Pendapatan Maret lebih tinggi karena meningkatnya permintaan menjelang Idulfitri.
| Bulan | Pendapatan | HPP | Laba Kotor | Beban Operasional | Laba Bersih |
|---|---|---|---|---|---|
| Januari | 150 | 90 | 60 | 35 | 25 |
| Februari | 160 | 96 | 64 | 35 | 29 |
| Maret | 220 | 132 | 88 | 40 | 48 |
| April | 140 | 84 | 56 | 35 | 21 |
| Mei | 150 | 90 | 60 | 35 | 25 |
| Juni | 155 | 93 | 62 | 36 | 26 |
| Juli | 160 | 96 | 64 | 36 | 28 |
| Agustus | 165 | 99 | 66 | 36 | 30 |
| September | 170 | 102 | 68 | 37 | 31 |
| Oktober | 175 | 105 | 70 | 37 | 33 |
| Total YTD | 1.645 | 987 | 658 | 362 | 296 |
Seluruh angka dalam jutaan rupiah.
Menghitung YTD Pendapatan, Beban, dan Laba Bersih
YTD setiap akun diperoleh dengan menjumlahkan angka bulanan dari Januari sampai bulan yang dilihat. Untuk Oktober, pendapatan YTD adalah 150 + 160 + 220 + 140 + 150 + 155 + 160 + 165 + 170 + 175 = Rp1.645 juta.
Dengan cara yang sama, HPP YTD adalah Rp987 juta dan beban operasional YTD adalah Rp362 juta, sehingga laba kotor YTD sebesar Rp658 juta.
Laba bersih YTD lalu dapat diperiksa dengan dua cara. Cara pertama mengurangi pendapatan YTD dengan HPP YTD dan beban YTD, yaitu 1.645 − 987 − 362 = Rp296 juta. Cara kedua menjumlahkan laba bersih bulanan, yaitu 25 + 29 + 48 + 21 + 25 + 26 + 28 + 30 + 31 + 33 = Rp296 juta. Kedua cara menghasilkan angka yang sama, artinya datanya sudah benar.
Untuk laporan yang diterbitkan setiap bulan, YTD tidak perlu dijumlah ulang dari awal. YTD bulan berjalan sama dengan YTD bulan sebelumnya ditambah angka bulan berjalan. YTD pendapatan Oktober, misalnya, adalah 1.470 + 175 = Rp1.645 juta.
| Bulan | Pendapatan YTD | Laba bersih YTD |
|---|---|---|
| Januari | 150 | 25 |
| Februari | 310 | 54 |
| Maret | 530 | 102 |
| April | 670 | 123 |
| Mei | 820 | 148 |
| Juni | 975 | 174 |
| Juli | 1.135 | 202 |
| Agustus | 1.300 | 232 |
| September | 1.470 | 263 |
| Oktober | 1.645 | 296 |
Dalam jutaan rupiah (ilustrasi).
Menghitung Margin dan Persentase dari Angka YTD
Angka YTD juga dapat digunakan untuk mengevaluasi profitabilitas melalui perhitungan margin laba.
Rumus margin laba bersih:
Margin laba bersih = (Laba bersih YTD ÷ Pendapatan YTD) × 100%
Berdasarkan ilustrasi sebelumnya:
= (Rp296 juta ÷ Rp1.645 juta) × 100%
= 18,0%.
Artinya, perusahaan memperoleh laba bersih sekitar Rp18 untuk setiap Rp100 pendapatan yang dihasilkan sejak awal tahun.
Sementara itu, margin laba kotor dihitung menggunakan laba kotor YTD:
= (Rp658 juta ÷ Rp1.645 juta) × 100%
= 40%.
Sebagai pembanding, margin laba bersih Oktober saja mencapai 18,9% (Rp33 juta ÷ Rp175 juta). Hasil ini menunjukkan bahwa profitabilitas Oktober sedikit lebih tinggi daripada rata-rata kumulatif sejak Januari.
Perbandingan tersebut membantu perusahaan mengetahui apakah profitabilitas bulan terakhir mengalami perbaikan atau justru penurunan.
Baca Juga: Cara Melakukan Analisis Perbandingan dalam Laporan Laba Rugi
Contoh Perhitungan YTD pada Laporan Arus Kas
Selain laporan laba rugi, perusahaan dapat menghitung YTD pada laporan arus kas untuk mengetahui perubahan kas selama tahun berjalan.
Misalnya, UKM sebelumnya memiliki saldo kas awal tahun sebesar Rp90 juta. Hingga Oktober 2026, perusahaan mencatat laba bersih YTD sebesar Rp296 juta.
Dengan metode tidak langsung, arus kas dari aktivitas operasi dimulai dari laba bersih, kemudian disesuaikan dengan perubahan akun operasional seperti piutang, persediaan, dan utang usaha.
Berikut ilustrasi perhitungannya:
| Keterangan Arus Kas (Metode Tidak Langsung) | Jumlah (Rp) |
|---|---|
| Laba Bersih YTD | 296.000.000 |
| Penyesuaian: Kenaikan piutang usaha | (2.000.000) |
| Penyesuaian: Penurunan perlengkapan / persediaan | 500.000 |
| Penyesuaian: Penurunan sewa dibayar di muka | 1.000.000 |
| Penyesuaian: Kenaikan akumulasi penyusutan | 300.000 |
| Penyesuaian: Kenaikan utang usaha & utang gaji | 600.000 |
| Arus Kas Bersih dari Aktivitas Operasi | 296.400.000 |
| Arus Kas dari Aktivitas Investasi (Pembelian Peralatan) | (18.000.000) |
| Arus Kas dari Aktivitas Pendanaan (Modal & Prive) | 24.000.000 |
| Kenaikan Bersih Kas selama Tahun Berjalan | 302.400.000 |
| Saldo Kas Awal Tahun | 90.000.000 |
| Saldo Kas Akhir (per Oktober 2026) | 392.400.000 |
Laba bersih YTD mencapai Rp296 juta, tetapi kas hanya bertambah Rp131 juta. Selisihnya terjadi karena sebagian laba masih tertahan di piutang dan persediaan, lalu sebagian kas dipakai untuk membeli peralatan dan membayar cicilan pinjaman. Kondisi ini menunjukkan bahwa laba yang tinggi belum menjamin kas cukup.
Baca Juga: Analisis Profitabilitas: Pengertian, Fungsi, Metode, dan Tips Melakukannya
Membandingkan YTD Tahun Ini dengan Tahun Lalu dan Anggaran
Untuk mengambil keputusan bisnis yang baik, bandingkan angka YTD dengan pembanding yang periodenya sama, yaitu YTD tahun lalu atau anggaran.
YTD Tahun Ini vs YTD Tahun Lalu
Perbandingan YTD dengan tahun lalu dihitung dengan mengurangi YTD tahun lalu dari YTD tahun ini, lalu membaginya dengan YTD tahun lalu.
Rumusnya: pertumbuhan (persen) = (YTD tahun ini − YTD tahun lalu) ÷ YTD tahun lalu × 100 persen.
Periodenyayang dibandingkan harus sama, yaitu YTD Oktober 2026 dibandingkan dengan YTD Oktober 2025, bukan dengan total setahun 2025. Misalkan UKM tadi mencatat pendapatan YTD Oktober 2025 sebesar Rp1.480 juta dan laba bersih Rp240 juta.
| Akun | YTD Okt 2026 | YTD Okt 2025 | Selisih | Pertumbuhan |
|---|---|---|---|---|
| Pendapatan | 1.645 | 1.480 | +165 | +11,1% |
| Laba bersih | 296 | 240 | +56 | +23,3% |
| Margin laba bersih | 18,0% | 16,2% | +1,8 poin | – |
Bisa dilihat dari tabel di atas bahwa laba bersih tumbuh 23,3 persen, lebih cepat dari pendapatan yang tumbuh 11,1 persen. Karena itu, margin laba bersih membaik dari 16,2 persen menjadi 18,0 persen.
YTD Aktual vs Target Anggaran
Anda juga bisa membandingkan YTD aktual dengan anggaran untuk mengevaluasi pencapaian target keuangan perusahaan.
Rumus persentase capaian:
Capaian anggaran = (Aktual YTD ÷ Anggaran YTD) × 100%
Misalnya, anggaran hingga Oktober 2026 menetapkan pendapatan sebesar Rp1.700 juta, beban operasional Rp400 juta, dan laba bersih Rp280 juta.
Berikut perbandingan antara anggaran dan realisasinya (dalam juta):
| Akun | Anggaran YTD | Aktual YTD | Selisih | Capaian |
|---|---|---|---|---|
| Pendapatan | 1.700 | 1.645 | -55 | 96,8% |
| Beban operasional | 400 | 362 | -38 | 90,5% |
| Laba bersih | 280 | 296 | +16 | 105,7% |
Dari tabel di atas, pendapatan memang belum mencapai target, tetapi laba bersih justru melampaui anggaran karena beban operasional lebih rendah Rp38 juta dari rencana. Pada akun beban, selisih negatif berarti pengeluaran lebih hemat, sehingga arah selisih perlu dibaca sesuai jenis akunnya.
Apa Perbedaan YTD dengan MTD, QTD, dan YoY?
YTD, MTD, QTD, dan YoY merupakan istilah yang sering digunakan dalam laporan keuangan dan manajemen.
MTD dan QTD mengukur aktivitas dalam periode yang lebih pendek, sedangkan YTD memberikan gambaran kinerja sepanjang tahun berjalan. Sementara itu, YoY digunakan untuk membandingkan kinerja antarperiode tahunan.
Keempat indikator ini bisa dipakai bersama untuk memperoleh gambaran yang lebih lengkap mengenai perkembangan bisnis.
| Istilah | Pengertian | Contoh |
|---|---|---|
| MTD (month to date) | Akumulasi sejak awal bulan hingga tanggal laporan | 1–31 Oktober 2026 |
| QTD (quarter to date) | Akumulasi sejak awal kuartal hingga tanggal laporan | 1 Oktober–30 November 2026 |
| YTD (year to date) | Akumulasi sejak awal tahun buku hingga tanggal laporan | 1 Januari–31 Oktober 2026 |
| YoY (year on year) | Perbandingan dengan periode yang sama pada tahun sebelumnya | Oktober 2026 dibandingkan Oktober 2025 |
Baca Juga: YoY Analysis: Pengertian, Cara Hitung, dan Contohnya
Apa Saja Kesalahan yang Sering Terjadi Saat Membaca Angka YTD?
Kesalahan paling umum saat membaca YTD adalah menganggap angka kumulatif sebagai tren yang akan terus berlanjut. Padahal, kenyataannya belum tentu seperti itu.
Berikut 4 kesalahan yang umum terjadi saat membaca angka YTD:
1. Tidak mempertimbangkan pengaruh musiman
Angka YTD merupakan akumulasi seluruh aktivitas sejak awal tahun, termasuk periode dengan permintaan yang tidak biasa.
Bank Indonesia mencatat penjualan retail pada Maret 2026 tumbuh 10,3% secara bulanan (month to month), sejalan dengan peningkatan permintaan selama Ramadan dan Idulfitri. Sebaliknya, pada April 2026, penjualan retail mengalami kontraksi 11,6% secara bulanan setelah periode tersebut berakhir.
Perubahan ini menunjukkan bahwa kinerja penjualan dapat dipengaruhi faktor musiman.
Pada contoh UKM tadi, pendapatan Maret Rp220 juta sudah masuk ke YTD. Jika YTD Oktober dibagi 10 lalu dikali 12, hasilnya Rp1.974 juta, padahal angka itu ikut membawa lonjakan Maret yang tidak berulang tiap bulan.
2. Tidak memisahkan transaksi tidak rutin
Pendapatan dari satu proyek besar atau penjualan aset dapat membuat YTD terlihat naik, padahal pendapatan rutin tidak berubah. Karena itu, transaksi seperti ini sebaiknya dipisahkan saat analisis YTD.
3. Membandingkan periode yang tidak setara
Periode yang dibandingkan dalam analisis haruslah setara. YTD Oktober 2026 tidak bisa dibandingkan dengan total setahun 2025 atau dengan YTD September 2025, karena panjang periodenya berbeda.
4. Menggunakan data yang belum final
Angka YTD dapat berubah apabila masih terdapat transaksi yang belum dicatat, jurnal penyesuaian yang belum dibuat, atau koreksi pembukuan.
Jadi, sebaiknya pastikan laporan sudah final sebelum menggunakannya sebagai dasar pengambilan keputusan.
Baca Juga: Laporan Manajemen dan Laporan Keuangan: Pengertian dan Perbedaannya
Kesimpulan
Contoh perhitungan YTD pada laporan keuangan menunjukkan bahwa evaluasi kinerja bisnis tidak cukup hanya mengandalkan angka bulanan. Perusahaan perlu mengakumulasikan pendapatan, beban, laba, dan arus kas sejak awal tahun buku untuk memperoleh gambaran yang lebih menyeluruh.
Pada ilustrasi UKM di atas, pendapatan YTD Oktober mencapai Rp1.645 juta dengan laba bersih Rp296 juta dan margin laba bersih 18%. Namun, kenaikan kas bersih hanya Rp131 juta. Perbedaan ini memperlihatkan pentingnya membaca laporan laba rugi dan arus kas secara bersamaan.
Agar Anda bisa menghitung YTD lebih akurat dan praktis, Anda perlu menjaga konsistensi pembukuan serta menggunakan sistem pencatatan yang terintegrasi.
Kledo sebagai software akuntansi dapat membantu bisnis mengelola transaksi dan memantau laporan keuangan berdasarkan periode yang dibutuhkan. Dengan data yang ada, Anda bisa mengevaluasi pencapaian target dengan lebih akurat.
Coba Kledo sekarang lewat tautan ini.
- Contoh Perhitungan YTD pada Laporan Keuangan - 20 November 2026
- Download Template Contoh Neraca Saldo Setelah Penyesuaian - 19 November 2026
- Contoh Penerapan PSAK 72 dalam Pengakuan Pendapatan - 19 November 2026