Melakukan evaluasi kinerja keuangan membantu Anda mengetahui kondisi keuangan bisnis sekaligus menilai apakah kinerja usaha sudah sesuai dengan target yang ditetapkan.
Anda perlu melakukan evaluasi kinerja keuangan secara berkala. Evaluasi ini membantu Anda melihat apakah bisnis mampu menghasilkan laba, memenuhi kewajiban, mengelola aset secara efisien, dan menjaga kondisi keuangan tetap sehat.
Dengan menggunakan teknik evaluasi keuangan yang tepat, Anda tidak hanya mengetahui kondisi bisnis saat ini, tetapi juga dapat menemukan masalah lebih awal dan menentukan langkah yang perlu dilakukan.
Lalu, apa itu evaluasi kinerja keuangan dan bagaimana cara melakukannya? Simak pembahasannya berikut ini.
Apa itu Evaluasi Kinerja Keuangan?
Evaluasi kinerja keuangan adalah proses untuk menilai kondisi dan hasil keuangan bisnis berdasarkan data keuangan dalam periode tertentu.
Evaluasi ini membantu bisnis melihat apakah pendapatan, biaya, laba, arus kas, aset, dan kewajiban berada pada kondisi yang sesuai dengan target.
Hasil evaluasi kemudian dapat digunakan untuk menemukan masalah keuangan, mengukur perkembangan bisnis, dan menentukan langkah perbaikan.
Berikut adalah beberapa definisi evaluasi kinerja keuangan menurut para ahli:
- Brigham dan Houston: Evaluasi kinerja keuangan mencakup analisis rasio keuangan, analisis tren, dan perbandingan kinerja dengan perusahaan pesaing atau industri secara keseluruhan.
- Anthony dan Govindarajan: Evaluasi kinerja keuangan adalah proses membandingkan hasil keuangan aktual dengan target atau anggaran yang telah ditetapkan, dan menganalisis penyebab perbedaan antara keduanya.
- Horngren, Datar, dan Rajan: Evaluasi kinerja keuangan adalah proses mengidentifikasi keberhasilan atau kegagalan dalam mencapai tujuan keuangan dan operasional perusahaan.
- I.M. Pandey: Evaluasi kinerja keuangan mencakup analisis laporan keuangan, pengukuran kinerja melalui rasio keuangan, dan penilaian atas kondisi keuangan jangka pendek dan jangka panjang perusahaan.
Baca juga: Pengertian Arus Kas Pendanaan, Cara Hitung, dan Contohnya
Mengapa Perusahaan Harus Mengevaluasi Kinerja Keuangannya?
Mengevaluasi kinerja membantu Anda memahami kondisi usaha dan mengambil keputusan bisnis berikutnya:
1. Menilai kesehatan keuangan
Dalam proses evaluasi keuangan, Anda nantinya perlu menghitung berbagai rasio keuangan seperti rentabilitas, likuiditas, solvabilitas, dan efisiensi.
Informasi dari perhitungan tersebut akan membantu melihat apakah bisnis mampu menghasilkan laba, mengendalikan biaya, memenuhi kewajiban, dan menjaga ketersediaan kas.
2. Mengukur pencapaian target bisnis
Hasil evaluasi dapat dibandingkan dengan target yang sudah ditetapkan, seperti target omzet, laba, biaya operasional, atau arus kas.
Jika ternyata target dan hasil evaluasinya berbeda jauh, Anda bisa segera mencari penyebabnya dan menentukan tindakan apa yang perlu diambil.
3. Mendukung keputusan investasi dan ekspansi
Sebelum membuka cabang, membeli aset, menambah persediaan, atau meningkatkan kapasitas produksi, tentu saja bisnis Anda harus dalam kondisi keuangan yang baik kan?
Evaluasi kinerja keuangan ini memberi tahu apakah bisnis bisa membiayai rencana tersebut tanpa tanpa mengganggu kebutuhan operasional.
4. Menjadi dasar pengambilan keputusan bisnis
Data dari evaluasi kinerja keuangan dapat membantu Anda menentukan bagian bisnis mana yang perlu dipertahankan, dikurangi, atau ditingkatkan.
Misalnya, ketika biaya operasional meningkat tajam tapi tidak diikuti kenaikan pendapatan, Anda bisa mengevaluasi kembali pengeluaran yang kurang memberikan dampak terhadap hasil usaha.
Baca Juga: Tahapan dan Cara Melakukan Pengukuran Kinerja Perusahaan
Evaluasi kinerja keuangan juga membantu memastikan kondisi dan transaksi keuangan bisnis terdokumentasi dengan baik.
Data yang tertata akan memudahkan Anda menyiapkan informasi yang untuk pelaporan pajak serta memenuhi kewajiban administrasi dan regulasi yang berlaku.
6. Memantau kinerja
Evaluasi keuangan juga berfungsi sebagai alat pemantauan berkelanjutan terhadap kinerja keuangan entitas.
Pemantauan ini dapat dilakukan dengan mengidentifikasi tren, potensi masalah, dan perubahan strategi.
7. Alat komunikasi informasi keuangan
Perusahaan dapat menggunakan analisis kinerja keuangan untuk mengomunikasikan informasi keuangan yang kompleks agar dapat dipahami oleh para stakeholder.
Hal ini dapat membangun kepercayaan dan keyakinan manajemen keuangan dalam pengambilan keputusan perusahaan.
Baca Juga: Evaluasi Keuangan: Cara Menilai Kondisi Finansial Bisnis secara Menyeluruh
Dokumen Apa Saja yang Dibutuhkan untuk Evaluasi Kinerja Keuangan?
Untuk menjalankan evaluasi kinerja keuangan, Anda membutuhkan data kondisi bisnis dari beberapa sisi yang bisa Anda tarik dari laporan keuangan berikut:
Masing-masing laporan memberikan informasi yang berbeda dan dapat digunakan untuk menilai aspek kinerja keuangan tertentu.
| Dokumen | Apa yang Bisa Dievaluasi? | Contoh Data |
|---|---|---|
| Neraca | Menilai jumlah aset, kewajiban, dan ekuitas untuk melihat sumber daya, kewajiban, serta struktur keuangan bisnis. | Kas Rp150 juta, persediaan Rp200 juta, utang usaha Rp100 juta, total aset Rp750 juta. |
| Laporan laba rugi | Menilai pertumbuhan pendapatan, pengendalian biaya, perubahan margin, dan kemampuan bisnis menghasilkan laba. | Penjualan Rp500 juta, beban operasional Rp350 juta, laba bersih Rp100 juta. |
| Laporan arus kas | Menilai pergerakan kas dari aktivitas operasional, investasi, dan pembiayaan serta kemampuan bisnis menyediakan kas untuk kebutuhan operasional. | Kas masuk dari pelanggan Rp400 juta, pembayaran pemasok Rp250 juta, pembayaran gaji Rp50 juta, arus kas operasi bersih Rp100 juta. |
| Laporan perubahan ekuitas | Menilai perubahan modal pemilik yang berasal dari laba atau rugi, tambahan modal, dan pembagian keuntungan atau prive. | Modal awal Rp300 juta, laba tahun berjalan Rp80 juta, prive Rp30 juta. |
| Catatan atas laporan keuangan | Memberikan konteks terhadap angka dalam laporan utama, termasuk kebijakan akuntansi, rincian akun, dan transaksi tertentu. | Rincian piutang, metode penyusutan aset, rincian utang, serta informasi transaksi atau komitmen tertentu. |
Baca Juga: Rekomendasi 8 Aplikasi Laporan Keuangan Gratis Terbaik
Apa Saja Indikator Kinerja Keuangan dan Bagaimana Cara Mengukurnya?
Untuk mengetahui apakah kinerja keuangan bisnis berjalan sesuai harapan, Anda perlu melihat beberapa indikator secara bersamaan.
Tidak ada satu rasio yang dapat menggambarkan kondisi bisnis secara keseluruhan.
Karena itu, evaluasi sebaiknya dilakukan dengan membandingkan hasil antarperiode dan melihat hubungan antara satu indikator dengan indikator lainnya.
Profitabilitas
Profitabilitas menunjukkan kemampuan bisnis menghasilkan laba dari pendapatan atau sumber daya yang dimiliki.
Beberapa rasio yang dapat digunakan adalah:
1. Return on Assets (ROA)
ROA mengukur seberapa efektif bisnis menggunakan seluruh asetnya untuk menghasilkan laba.
Rumus:
ROA = (Laba Bersih ÷ Rata-rata Total Aset) × 100%
Misalnya, bisnis memiliki laba bersih Rp80 juta dan rata-rata total aset Rp400 juta.
ROA = (Rp80 juta ÷ Rp400 juta) × 100% = 20%
Artinya, setiap Rp100 aset yang digunakan menghasilkan laba bersih sekitar Rp20 dalam periode tersebut.
Semakin tinggi ROA dibandingkan periode sebelumnya, semakin besar laba yang dihasilkan relatif terhadap aset yang digunakan.
Namun, ROA dari setiap bisnis atau industri tidak sama karena kebutuhan aset setiap jenis usaha berbeda.
ROE mengukur kemampuan bisnis menghasilkan laba dari modal atau ekuitas yang ditanamkan pemilik.
Rumus:
ROE = (Laba Bersih ÷ Rata-rata Ekuitas) × 100%
Sebagai contoh, laba bersih bisnis Rp80 juta dengan rata-rata ekuitas Rp320 juta.
ROE = (Rp80 juta ÷ Rp320 juta) × 100% = 25%
Artinya, setiap Rp100 ekuitas menghasilkan laba bersih sekitar Rp25. ROE dapat membantu mengevaluasi apakah modal yang ditanamkan sudah menghasilkan keuntungan atau belum.
3. Net profit margin (NPM)
NPM menunjukkan berapa besar laba bersih yang tersisa dari setiap rupiah pendapatan setelah seluruh beban diperhitungkan.
Net Profit Margin = (Laba Bersih ÷ Pendapatan) × 100%
Misalnya, sebuah bisnis memperoleh pendapatan Rp500 juta dan laba bersih Rp75 juta dalam satu tahun.
Maka: NPM = (Rp75 juta ÷ Rp500 juta) × 100% = 15%
Artinya, setiap Rp100 pendapatan menghasilkan sekitar Rp15 laba bersih.
Anda bisa membandingkan angka ini dengan periode sebelumnya untuk melihat apakah profitabilitas meningkat atau menurun.
Likuiditas
Likuiditas menunjukkan kemampuan bisnis memenuhi kewajiban jangka pendek menggunakan aset lancar yang dimiliki.
Indikator ini membantu Anda menilai apakah usaha memiliki sumber daya yang cukup untuk membayar utang dan kebutuhan operasional yang segera jatuh tempo.
Dua rasio yang umum digunakan adalah current ratio dan quick ratio.
1. Current ratio
Current ratio membandingkan aset lancar dengan liabilitas lancar.
Current Ratio = Aset Lancar ÷ Liabilitas Lancar
Sebagai contoh, bisnis memiliki aset lancar Rp300 juta dan liabilitas lancar Rp150 juta.
Maka: Current Ratio = Rp300 juta ÷ Rp150 juta = 2 kali
Artinya, setiap Rp1 kewajiban jangka pendek didukung oleh Rp2 aset lancar. Namun, rasio ini tidak berarti seluruh aset lancar langsung tersedia sebagai kas karena di dalamnya dapat terdapat persediaan dan piutang.
2. Quick Ratio
Quick ratio memberikan rasio cepat menunjukkan sejauh mana bisnis dapat membayar kewajiban jangka pendeknya dengan aset yang paling likuid (misalnya uang tunai dan aset yang bisa cepat diubah jadi uang tunai).
Rumus:
Quick Ratio = (Aset Lancar − Persediaan) ÷ Liabilitas Lancar
Jika aset lancar Rp300 juta, persediaan Rp100 juta, dan liabilitas lancar Rp150 juta:
Quick Ratio = (Rp300 juta − Rp100 juta) ÷ Rp150 juta = 1,33 kali
Hasil ini menunjukkan bahwa bisnis memiliki sekitar Rp1,33 aset lancar yang relatif lebih likuid untuk setiap Rp1 kewajiban jangka pendek.
Anda juga bisa membandingkan current ratio dan quick ratio untuk membantu pemilik bisnis melihat seberapa besar likuiditas bergantung pada persediaan.
Efisiensi Pengelolaan Aset
Efisiensi operasional dalam evaluasi kinerja keuangan menunjukkan seberapa optimal bisnis menggunakan sumber daya yang dimilikinya untuk menghasilkan pendapatan.
Salah satu cara mengukurnya adalah dengan melihat perputaran aset.
1. Total asset turnover
Indikator ini mengukur seberapa banyak pendapatan yang dapat dihasilkan dari setiap rupiah aset.
Total Asset Turnover = Pendapatan ÷ Rata-rata Total Aset
Misalnya, bisnis memperoleh pendapatan Rp1,2 miliar dengan rata-rata total aset Rp600 juta.
Asset Turnover = Rp1,2 miliar ÷ Rp600 juta = 2 kali
Artinya, setiap Rp1 aset digunakan untuk menghasilkan sekitar Rp2 pendapatan selama periode tersebut.
Jika rasio ini meningkat dari periode sebelumnya, penggunaan aset untuk menghasilkan pendapatan menjadi lebih tinggi.
Sebaliknya, penurunan rasio dapat menjadi sinyal untuk mengevaluasi apakah ada aset yang belum digunakan secara optimal.
Untuk bisnis yang memiliki persediaan besar, inventory turnover juga dapat digunakan sebagai indikator tambahan. Rasio ini mengukur seberapa sering persediaan berputar dalam satu periode.
Rumus:
Inventory Turnover = Harga Pokok Penjualan (HPP) ÷ Rata-rata Persediaan
Misalnya, HPP selama satu tahun Rp900 juta dan rata-rata persediaan Rp150 juta.
Inventory Turnover = Rp900 juta ÷ Rp150 juta = 6 kali
Artinya, persediaan berputar sekitar enam kali dalam satu tahun.
Bandingkan angka ini dengan periode sebelumnya atau inventory turnover bisnis sejenis karena tingkat perputaran yang ideal dapat berbeda antara bisnis.
Solvabilitas
Solvabilitas menunjukkan kemampuan bisnis memenuhi seluruh kewajibannya dalam jangka panjang.
Indikator ini membantu melihat seberapa besar bisnis bergantung pada utang dan seberapa besar asetnya dibiayai oleh kewajiban.
Dua rasio yang dapat digunakan adalah:
1. Debt to asset ratio (DAR)
DER membandingkan total utang atau liabilitas dengan ekuitas pemilik.
Debt to Asset Ratio = (Total Liabilitas ÷ Total Aset) × 100%
Misalnya, bisnis memiliki total liabilitas Rp400 juta dan total aset Rp1 miliar.
Maka: DAR = (Rp400 juta ÷ Rp1 miliar) × 100% = 40%
Artinya, 40% aset bisnis dibiayai oleh liabilitas.
Tapi, sebaiknya jangan melihat angka ini sendirian. Pertimbangkan juga kemampuan bisnis dalam menghasilkan laba dan kas untuk memenuhi kewajiban tersebut.
2. Debt to Equity Ratio (DER)
DER membandingkan total utang atau liabilitas dengan ekuitas pemilik.
Rumus:
DER = Total Liabilitas ÷ Total Ekuitas
Misalnya, total liabilitas bisnis Rp400 juta dan ekuitas Rp500 juta.
DER = Rp400 juta ÷ Rp500 juta = 0,8 kali
Artinya, setiap Rp1 modal sendiri diikuti oleh Rp0,80 liabilitas. DER dapat membantu Anda melihat seberapa besar pembiayaan usaha berasal dari kewajiban dibandingkan modal sendiri.
Baca Juga: Contoh Analisis Perbandingan Laporan Keuangan dan Manfaatnya
Faktor Apa Saja yang Mempengaruhi Kinerja Keuangan?
Kinerja keuangan bisnis tidak hanya dipengaruhi oleh seberapa besar omzet yang diperoleh.
Kondisi utang, kemampuan menyediakan kas, hingga ukuran bisnis juga dapat memengaruhi hasil keuangan.
Memahami faktor-faktor ini membantu Anda mengetahui penyebab perubahan kinerja sekaligus menentukan langkah untuk mengelolanya.
1. Pertumbuhan Penjualan
Pertumbuhan penjualan dapat meningkatkan pendapatan dan laba jika diikuti margin yang sehat.
Tapi, jika biaya produksi, pemasaran, diskon, atau biaya operasional lebih besar daripada pendapatan, maka kinerja keuangan tidak akan membaik.
Yang dapat Anda lakukan:
- Bandingkan pertumbuhan penjualan dengan pertumbuhan biaya dan laba.
- Identifikasi produk atau layanan dengan margin keuntungan paling baik.
- Evaluasi strategi harga dan diskon agar peningkatan omzet tetap menghasilkan margin yang sehat.
- Pantau penjualan secara berkala
2. Tingkat Utang
Utang dapat membantu bisnis mendapatkan modal untuk membeli aset, menambah persediaan, atau melakukan ekspansi.
Namun, semakin besar kewajiban, semakin besar pula pembayaran pokok dan bunga yang harus ditanggung.
Jika utang tidak diimbangi kemampuan menghasilkan laba dan kas, kinerja keuangan dapat tertekan.
Yang dapat Anda lakukan:
- Hitung DER dan DAR secara berkala untuk memantau tingkat leverage.
- Pastikan cicilan dan bunga sesuai dengan kemampuan arus kas bisnis.
- Bedakan utang yang digunakan untuk aktivitas produktif dengan utang untuk kebutuhan yang tidak menghasilkan tambahan pendapatan.
- Sebelum mengambil utang baru, buat proyeksi arus kas dan perhitungkan kemampuan pembayaran setelah pinjaman bertambah.
3. Likuiditas
Likuiditas menentukan kemampuan bisnis memenuhi kewajiban yang segera jatuh tempo.
Bisnis dapat mencatat laba tetapi tetap mengalami kesulitan membayar pemasok atau biaya operasional jika sebagian besar dananya masih tertahan dalam piutang atau persediaan.
Yang dapat Anda lakukan:
- Pantau current ratio dan quick ratio secara berkala.
- Percepat penagihan piutang agar penjualan kredit segera berubah menjadi kas.
- Jangan menumpuk persediaan terlalu banyak
- Buat proyeksi arus kas untuk memperkirakan kebutuhan kas sebelum kewajiban jatuh tempo.
4. Ukuran Bisnis
Ukuran bisnis juga bisa berpengaruh pada struktur biaya, kebutuhan modal, dan kemampuan menghasilkan pendapatan. Ketika bisnis berkembang, biaya seperti gaji, sewa, teknologi, pemasaran, dan operasional biasanya ikut meningkat.
Pertumbuhan ukuran bisnis baru memberikan dampak positif terhadap kinerja keuangan jika kenaikan pendapatan mampu mengimbangi atau melampaui tambahan biaya tersebut.
Ukuran bisnis juga berkaitan dengan kemampuan usaha dalam mengelola sumber daya. BPS dalam Profil Industri Mikro dan Kecil 2024 mencatat bahwa Industri Mikro dan Kecil (IMK) masih menghadapi sejumlah tantangan, termasuk keterbatasan akses dan modal serta aspek kualitas SDM dan manajemen.
Karena itu, ketika bisnis berkembang, pemilik bisnis perlu mengejar peningkatan omzet serta memastikan kapasitas modal dan pengelolaan bisnis ikut berkembang.
Yang dapat Anda lakukan:
- Pantau biaya tetap ketika bisnis mulai menambah cabang, karyawan, atau kapasitas produksi.
- Evaluasi pendapatan dan laba per cabang, produk, atau unit bisnis jika usaha sudah memiliki beberapa sumber pendapatan.
- Pastikan pertumbuhan aset dan kapasitas operasional diikuti peningkatan penjualan yang memadai.
- Tetapkan target keuangan sebelum melakukan ekspansi agar pertumbuhan bisnis tetap terkendali.
Baca Juga: Financial Forecasting: Pengertian, Metode, Tahapan dan Manfaatnya
Langkah-Langkah Melakukan Evaluasi Kinerja Keuangan
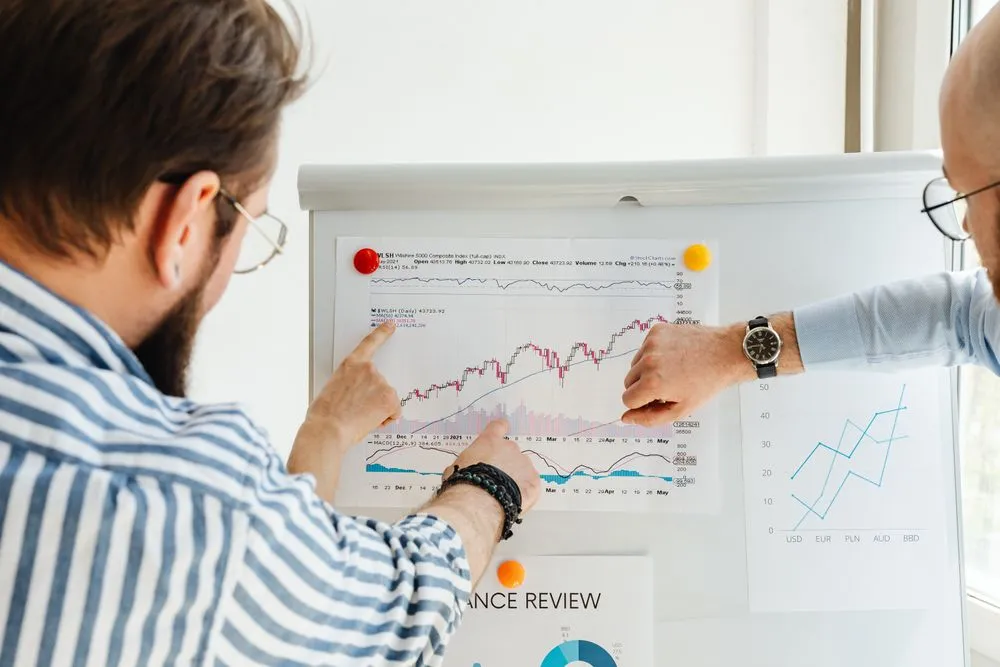
Ikuti langkah-langkah berikut untuk mengetahui kondisi keuangan, menemukan masalah, dan menentukan tindakan yang perlu dilakukan.
1. Kumpulkan laporan keuangan
Mulai dengan menyiapkan laporan yang diperlukan, seperti laporan laba rugi, neraca, laporan arus kas, dan laporan perubahan ekuitas.
Pastikan data berasal dari periode yang sama dan pencatatannya sudah cukup lengkap.
2. Hitung rasio yang relevan
Pilih rasio sesuai dengan aspek yang ingin dievaluasi, misalnya net profit margin untuk profitabilitas, current ratio untuk likuiditas, DER untuk solvabilitas, dan asset turnover untuk efisiensi.
Tidak semua rasio harus digunakan sekaligus, pilih indikator yang paling relevan dengan kondisi dan kebutuhan bisnis.
3. Bandingkan dengan periode sebelumnya atau benchmark
Hasil rasio akan lebih bermakna jika dibandingkan dengan kinerja periode sebelumnya, target bisnis, atau benchmark dari bisnis sejenis.
Misalnya, penurunan net profit margin dari 18% menjadi 12% dapat menjadi sinyal bahwa biaya atau harga pokok perlu diperiksa lebih lanjut.
4. Identifikasi masalah dan penyebabnya
Setelah menemukan perubahan atau penyimpangan, cari tahu faktor yang menyebabkannya.
Misalnya, laba menurun bukan hanya karena penjualan turun, tetapi bisa juga karena harga bahan baku meningkat, biaya operasional membesar, atau margin produk tertentu semakin kecil.
5. Ambil keputusan dan lakukan pemantauan
Gunakan hasil evaluasi sebagai dasar untuk menentukan tindakan, seperti mengurangi biaya yang tidak efektif, memperbaiki penagihan piutang, meninjau harga jual, atau menunda ekspansi.
Setelah itu, pantau kembali indikator keuangan pada periode berikutnya untuk melihat apakah tindakan tersebut memberikan hasil yang diharapkan.
Baca Juga: 10 Metrik Untuk Mengukur Efisiensi Keuangan Bisnis & Rumusnya
Contoh Evaluasi Kinerja Keuangan Sederhana
Agar lebih mudah dipahami, berikut merupakan contoh evaluasi kinerja keuangan sederhana.
Misalnya, ada sebuah toko retail sembako yang ingin mengevaluasi kondisi keuangannya pada akhir 2025 berdasarkan data berikut.
| Komponen | Nilai |
|---|---|
| Pendapatan | Rp 1,2 miliar |
| Harga Pokok Penjualan (HPP) | Rp 720 juta |
| Laba bersih | Rp 96 juta |
| Aset lancar | Rp 300 juta |
| Persediaan | Rp 120 juta |
| Liabilitas lancar | Rp 150 juta |
| Total aset | Rp 600 juta |
| Total liabilitas | Rp 240 juta |
| Ekuitas | Rp 360 juta |
Dari data tersebut, Anda menghitung beberapa rasio untuk mengevaluasi profitabilitas, likuiditas, dan solvabilitas bisnis.
1. Mengukur profitabilitas
Gunakan net profit margin (NPM) untuk mengetahui seberapa besar laba bersih yang dihasilkan dari pendapatan.
NPM = (Laba Bersih ÷ Pendapatan) × 100%
= (Rp96 juta ÷ Rp1,2 miliar) × 100%
= 8%
Artinya, dari setiap Rp100 penjualan, toko menghasilkan sekitar Rp8 laba bersih setelah memperhitungkan HPP dan beban lainnya.
Angka ini kemudian dapat dibandingkan dengan periode sebelumnya. Jika NPM tahun sebelumnya 10%, misalnya, berarti terjadi penurunan dan ini perlu ditelusuri lebih lanjut.
2. Mengukur likuiditas
Selanjutnya, pemilik bisnis dapat menggunakan current ratio untuk melihat kemampuan memenuhi kewajiban jangka pendek.
Current Ratio = Aset Lancar ÷ Liabilitas Lancar
= Rp300 juta ÷ Rp150 juta
= 2 kali
Toko memiliki aset lancar senilai dua kali liabilitas lancarnya. Namun, karena Rp120 juta dari aset lancar tersebut berupa persediaan, pemilik juga perlu melihat quick ratio.
Quick Ratio = (Aset Lancar − Persediaan) ÷ Liabilitas Lancar
= (Rp300 juta − Rp120 juta) ÷ Rp150 juta
= 1,2 kali
Hasil ini menunjukkan bahwa setelah persediaan tidak diperhitungkan, toko masih memiliki Rp1,20 aset lancar yang relatif lebih likuid untuk setiap Rp1 kewajiban jangka pendek.
Ini memberikan gambaran yang lebih jelas mengenai kemampuan memenuhi kewajiban tanpa harus mengandalkan penjualan persediaan.
3. Mengukur solvabilitas
Untuk melihat struktur pendanaan bisnis, pemilik dapat menghitung debt to equity ratio (DER).
DER = Total Liabilitas ÷ Ekuitas
= Rp240 juta ÷ Rp360 juta
= 0,67 kali
Artinya, setiap Rp1 ekuitas digunakan bersama sekitar Rp0,67 liabilitas.
Rasio ini dapat menjadi dasar untuk mengevaluasi apakah struktur utang masih sesuai dengan kemampuan bisnis, terutama jika toko berencana mengambil pinjaman tambahan untuk menambah persediaan atau membuka cabang.
Apa yang Bisa Disimpulkan dari Evaluasi?
Dari tiga indikator tersebut, toko memiliki NPM 8%, current ratio 2 kali, quick ratio 1,2 kali, dan DER 0,67 kali.
Namun, angka-angka tersebut belum cukup untuk menyatakan kinerja bisnis baik atau buruk tanpa pembanding.
Sebaiknya, bandingkan dengan kinerja periode sebelumnya. Misalnya, jika NPM turun dari 10% menjadi 8% sementara pendapatan naik, ada kemungkinan kenaikan penjualan belum mampu mengimbangi peningkatan HPP atau biaya operasional.
Di sisi lain, current ratio dan quick ratio dapat dipantau untuk memastikan pertumbuhan persediaan atau penjualan kredit tidak membuat kas semakin terbatas.
Baca Juga: Cara Melakukan Analisis Keuangan untuk UMKM
Kesalahan Apa yang Harus Dihindari dalam Evaluasi Kinerja Keuangan?
Saat evaluasi kinerja keuangan, hindari kesalahan berikut: hanya berfokus pada kinerja jangka pendek, hanya mengandalkan rasio keuangan, mengabaikan faktor kualitatif, dan tidak memperhaitkan faktor musiman atau siklus.
Berikut penjelasan lengkapnya:
| Kesalahan | Mengapa Perlu Dihindari? | Yang Sebaiknya Dilakukan |
|---|---|---|
| Hanya berfokus pada kinerja jangka pendek | Kinerja yang terlihat baik dalam satu periode belum tentu berkelanjutan. | Bandingkan kinerja beberapa periode untuk melihat tren dan keberlanjutan bisnis. |
| Hanya mengandalkan rasio keuangan | Rasio tidak selalu menjelaskan penyebab di balik perubahan kinerja. | Gunakan rasio bersama data lain, seperti tren pasar, kondisi industri, dan feedback pelanggan. |
| Mengabaikan faktor kualitatif | Faktor seperti kualitas manajemen, persaingan, dan perubahan industri dapat memengaruhi kinerja keuangan meskipun tidak langsung terlihat dalam laporan keuangan. | Pertimbangkan faktor internal dan eksternal saat menginterpretasikan hasil evaluasi. |
| Tidak memperhatikan faktor musiman atau siklus | Penjualan dan laba pada periode tertentu dapat meningkat atau menurun karena musim atau siklus bisnis, bukan karena perubahan kinerja yang sebenarnya. | Bandingkan periode yang sebanding dan pertimbangkan pola musiman atau siklus industri sebelum menarik kesimpulan. |
Kesimpulan
Evaluasi kinerja keuangan perusahaan adalah langkah untuk mengambil keputusan bisnis yang berdasarkan data demi mencapai pertumbuhan dan kesuksesan jangka panjang.
Dalam mendukung proses evaluasi kinerja keuangan perusahaan, pemilihan software akuntansi yang tepat menjadi faktor penting. Salah satu solusi yang bisa menjadi pilihan adalah Kledo.
Dengan Kledo, Anda bisa lebih mudah membuat laporan keuangan, melacak arus kas, serta mengetahui seberapa baik kondisi keuangan perusahaan secara real time.
Bergabunglah bersama 75.000+ UMKM dan perusahaan yang sudah memercayai Kledo sebagai software untuk mengelola keuangan bisnis mereka. Coba Kledo gratis selama 14 hari dan rasakan manfaatnya.
- 8 Penyebab Neraca Tidak Seimbang dan Cara Memperbaikinya - 22 September 2026
- Bagaimana Cara Evaluasi Kinerja Keuangan Perusahaan? - 21 September 2026
- Pendapatan Diterima di Muka: Jurnal, Contoh Kasus, dan Cara Pencatatannya - 21 September 2026