Jurnal pelunasan piutang adalah sistem pencatatan pembayaran yang dilakukan oleh pelanggan atas penjualan kredit, pelunasan yang diakibatkan oleh pembayaran tersebut, dan transaksi lain yang melibatkan piutang.
Tujuan dari jurnal ini adalah untuk mencatat berapa banyak uang yang diterima dari pelanggan sebagai pembayaran atas akun terhadap penjualan kredit perusahaan.
Jurnal pelunasan piutang digunakan untuk mencatat bahwa pelanggan telah memenuhi kewajibannya.
Dalam artikel ini, Anda akan mempelajari pengertian piutang, cara mencatat jurnal pelunasan piutang, contoh transaksi dan jurnalnya, hingga hal-hal yang perlu diperhatikan agar pencatatan piutang tetap akurat.
Apa itu Piutang?
Piutang adalah hak tagih bisnis kepada pelanggan atau pihak lain atas barang atau jasa yang sudah diberikan tetapi pembayarannya belum diterima.
Dalam bisnis, piutang usaha biasanya muncul ketika perusahaan melakukan penjualan secara kredit.
Akun piutang tercantum dalam neraca yang mewakili sejumlah uang yang jatuh tempo dari pelanggan atas penjualan kredit.
Piutang usaha termasuk aset lancar karena umumnya diharapkan dapat ditagih dalam waktu relatif singkat dan kemudian berubah menjadi kas.
Contohnya, bisnis menjual barang senilai Rp5.000.000 secara kredit kepada pelanggan, sehingga muncul piutang sebesar Rp5.000.000 sampai pelanggan melakukan pembayaran.
Piutang bisa dikelompokkan menjadi 3 jenis: piutang usaha, piutang non-usaha, dan piutang usaha bersih.
1. Piutang usaha
Piutang usaha adalah semua kredit yang terhutang kepada perusahaan oleh pelanggan yang telah membeli barang dagangan atau layanan.
Piutang ini biasanya menghasilkan akumulasi aset sehingga lazim juga disebut sebagai piutang dagang.
2. Piutang non usaha
Piutang non usaha adalah jenis piutang hasil dari transaksi di luar lini bisnis yang menawarkan barang dan jasa.
Piutang ini misalnya seperti penggantian asuransi, piutang penjualan aset, pengembalian pajak, atau piutang klaim asuransi.
3. Piutang usaha bersih
Bisnis selalu menghadapi risiko bahwa pelanggan mungkin tidak membayar piutang untuk produk atau layanan yang dikirimkan.
Piutang usaha bersih adalah jumlah bersih uang yang tersisa di rekening setelah bisnis mengurangi penyisihan hutang yang tidak akan dibayar.
Baca Juga: Cara Menghitung Saldo Piutang dan Contoh Kasusnya
Apa Itu Jurnal Pelunasan Piutang?
Jurnal pelunasan piutang adalah entri akuntansi yang dibuat ketika pelanggan membayar sebagian atau seluruh tagihan yang sebelumnya tercatat sebagai piutang.
Pencatatan ini menunjukkan bahwa bisnis sudah menerima pembayaran dan jumlah piutang pelanggan perlu dikurangi.
Dalam jurnal pelunasan piutang, terdapat dua akun utama yang terlibat, yaitu Kas/Bank dan Piutang Usaha.
Kas atau Bank dicatat di sisi debit karena bisnis menerima uang, sedangkan Piutang Usaha dicatat di sisi kredit karena jumlah tagihan pelanggan berkurang.
Contohnya, pelanggan melunasi piutang sebesar Rp3.000.000 melalui transfer bank. Bisnis mencatat Bank sebesar Rp3.000.000 pada debit dan Piutang Usaha sebesar Rp3.000.000 pada kredit.
Dengan pencatatan ini, Anda bisa mengetahui tagihan mana yang sudah dibayar, berapa piutang yang masih tersisa, dan menjaga laporan keuangan tetap sesuai dengan kondisi sebenarnya.
Baca Juga: Prosedur Sistem Akuntansi Piutang dan Studi Kasusnya
Apa Tujuan Jurnal Pelunasan Piutang?
Pelunasan piutang perlu dijurnalkan untuk alasan berikut:
- Menjaga keakuratan laporan keuangan secara keseluruhan
Jurnal pelunasan memengaruhi saldo kas dan piutang. Jika transaksi tidak dicatat, laporan posisi keuangan dan informasi tentang likuiditas bisnis dapat menjadi tidak akurat. - Mengakui penerimaan kas secara resmi: Pelunasan pelanggan menambah kas atau saldo bank bisnis. Jika tidak dicatat, penerimaan tersebut tidak tercermin dalam pembukuan dan saldo kas bisa berbeda dengan kondisi sebenarnya.
- Mengurangi saldo piutang agar tidak overstated: Setelah pelanggan membayar, piutangnya harus berkurang. Jika tidak dicatat, bisnis bisa salah menganggap pelanggan masih memiliki utang.
- Mencerminkan arus kas masuk dari aktivitas operasi: Penerimaan dari pelunasan piutang merupakan salah satu sumber arus kas dari aktivitas operasi. Pencatatan yang tepat membantu bisnis memantau uang yang benar-benar masuk dari kegiatan penjualan.
Baca Juga: Jurnal Utang Usaha: Contoh dan Cara Membuatnya
Bagaimana Cara Membuat Jurnal Pelunasan Piutang?
Piutang usaha tergolong ke dalam akun aset, bukan akun pendapatan. Namun, di bawah akuntansi akrual, Anda mencatat pendapatan pada saat yang sama saat Anda mencatat piutang usaha.
Berikut langkah dalam membuat jurnal pelunasan piutang:
- Identifikasi transaksi dan bukti pembayaran: Pastikan pelanggan benar-benar telah melakukan pembayaran. Periksa bukti transfer, kuitansi, atau bukti penerimaan kas dan cocokkan dengan tagihan pelanggan.
- Tentukan jumlah yang dibayar: Periksa apakah pelanggan melunasi seluruh piutang atau hanya membayar sebagian. Jumlah inilah yang akan dicatat dalam jurnal.
- Catat debit pada Kas/Bank: Kas atau Bank didebit sebesar uang yang diterima karena terjadi penambahan aset bisnis.
- Catat kredit pada Piutang Usaha: Piutang Usaha dikredit dengan jumlah yang sama untuk mengurangi saldo tagihan pelanggan.
Berikut merupakan bentuk jurnal ketika terjadi piutang:
| Akun | Debit | Kredit |
|---|---|---|
| Piutang Usaha | xxx | – |
| Pendapatan | – | xxx |
Ketika pelanggan membayar piutang, maka perusahaan akan mencatat jurnal sebagai berikut:
| Akun | Debit | Kredit |
|---|---|---|
| Kas | xxx | – |
| Piutang Usaha | – | xxx |
Baca juga: Jurnal Penyesuaian: Pengertian, Fungsi, Contoh dan Cara Membuatnya
Contoh Jurnal Pelunasan Piutang dalam Berbagai Skenario
Jurnal pelunasan piutang tidak selalu memiliki pencatatan yang sama. Jurnal dapat berbeda tergantung apakah pelanggan membayar seluruh tagihan, hanya sebagian, mendapatkan diskon pembayaran, atau sebelumnya sudah dicatat sebagai piutang yang diragukan.
Berikut beberapa skenario yang umum terjadi dalam bisnis.
1. Pelunasan Piutang Secara Penuh
Misalnya, PT Karunia memiliki piutang usaha kepada Tn. Deni sebesar Rp25.000.000 dari penjualan kredit.
Pada 22 Desember 2025, Tn. Deni melunasi seluruh piutang melalui pembayaran tunai.
Jurnal pelunasannya:
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp 25.000.000 | – |
| Piutang Usaha | – | Rp 25.000.000 |
Kas bertambah sebesar Rp25.000.000, sedangkan Piutang Usaha berkurang dengan jumlah yang sama hingga saldonya menjadi nol.
2. Pelunasan Piutang Sebagian
Tidak semua pelanggan langsung melunasi seluruh tagihannya. Misalnya, dari piutang sebesar Rp25.000.000, Tn. Deni baru membayar Rp12.000.000.
Jurnalnya:
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp 12.000.000 | – |
| Piutang Usaha | – | Rp 12.000.000 |
Setelah pembayaran, masih terdapat saldo piutang sebesar Rp13.000.000 yang harus ditagihkan kepada pelanggan.
3. Pelunasan Piutang dengan Diskon
PT Karunia memberikan diskon penjualan sebesar 5% jika pelanggan membayar sebelum tanggal yang ditentukan.
Atas piutang sebesar Rp25.000.000, Tn. Deni membayar pada periode diskon sehingga memperoleh potongan sebesar Rp1.250.000.
Jumlah kas yang diterima adalah: Rp25.000.000 − (5% × Rp25.000.000) = Rp23.750.000
Jurnal pelunasannya:
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp 23.750.000 | – |
| Diskon Penjualan | Rp 1.250.000 | – |
| Piutang Usaha | – | Rp 25.000.000 |
Piutang Usaha dikredit sebesar nilai piutang awal karena seluruh tagihan dianggap telah dilunasi. Selisih antara nilai piutang dan kas yang diterima dicatat sebagai Diskon Penjualan.
4. Pelunasan Piutang yang Sebelumnya Disisihkan
Dalam kondisi tertentu, piutang pelanggan dapat sebelumnya dicatat sebagai piutang yang diragukan tertagih.
Jika pelanggan kemudian mampu membayar, pencatatannya perlu memperhatikan penyisihan yang telah dibuat sebelumnya.
Misalnya, PT Karunia memiliki piutang Tn. Deni sebesar Rp25.000.000 yang sebelumnya telah dicatat dalam akun Penyisihan Piutang yang Diragukan.
Ketika pelanggan akhirnya membayar, jurnal yang dicatat dalam materi adalah:
| Akun | Debit | Kredit |
|---|---|---|
| Penyisihan Piutang yang Diragukan | Rp 25.000.000 | – |
| Piutang Usaha | – | Rp 25.000.000 |
Namun, pencatatan tersebut perlu dibedakan dari penerimaan kas aktual. Jika pelanggan benar-benar membayar, transaksi penerimaan kas juga perlu dicatat sesuai metode dan kebijakan akuntansi yang digunakan perusahaan.
Baca Juga: Memahami Jurnal Pembelian Bahan Baku dan Contoh Kasusnya
Bagaimana Jika Piutang Menjadi Macet?
Tidak semua piutang berakhir dilunasi. Dalam praktiknya, ada pelanggan yang tidak mampu atau tidak lagi dapat membayar tagihannya. Kondisi ini disebut piutang macet atau piutang tak tertagih (bad debt).
Cara pencatatannya bergantung pada metode yang digunakan, yaitu metode penghapusan langsung atau metode penyisihan.
1. Jurnal Piutang Macet dengan Metode Penghapusan Langsung
Metode ini digunakan ketika perusahaan baru mengakui kerugian setelah benar-benar yakin piutang tidak dapat ditagih.
Misalnya, PT Karunia memiliki piutang sebesar Rp25.000.000 kepada Tn. Deni yang dipastikan tidak dapat dibayar.
Jurnal penghapusannya:
| Akun | Debit | Kredit |
|---|---|---|
| Beban Piutang Tak Tertagih | Rp 25.000.000 | – |
| Piutang Usaha | – | Rp 25.000.000 |
Dengan jurnal ini, saldo Piutang Usaha berkurang, sementara kerugian diakui sebagai beban pada laporan laba rugi.
2. Jurnal Piutang Macet dengan Metode Penyisihan
Pada metode penyisihan, perusahaan membentuk cadangan untuk piutang yang diperkirakan sulit ditagih sebelum piutang benar-benar macet.
Saat piutang dianggap diragukan, jurnalnya adalah:
| Akun | Debit | Kredit |
|---|---|---|
| Beban Piutang Tak Tertagih | Rp 25.000.000 | – |
| Penyisihan Piutang yang Diragukan | – | Rp 25.000.000 |
Cara ini membuat nilai Piutang Usaha tetap tercatat, tetapi disajikan bersama akun penyisihan sehingga nilai bersih piutang lebih realistis.
3. Jika Pelanggan Akhirnya Membayar
Ada kalanya pelanggan yang sebelumnya dianggap bermasalah akhirnya dapat melunasi tagihannya.
Jurnal pemulihan penyisihan:
| Akun | Debit | Kredit |
|---|---|---|
| Penyisihan Piutang yang Diragukan | Rp 25.000.000 | – |
| Piutang Usaha | – | Rp 25.000.000 |
Baca Juga: Jenis Metode Penghapusan Piutang dan Contoh Jurnalnya
Bagaimana Dampak Jurnal Pelunasan Piutang terhadap Laporan Keuangan?
Pencatatan pelunasan piutang tidak hanya mengubah saldo akun piutang, tetapi juga memengaruhi penyajian laporan keuangan.
Ada dua dampak utama yang perlu diperhatikan:
1. Laporan posisi keuangan
Saat pelanggan melunasi piutang, saldo piutang usaha berkurang dan saldo kas atau bank bertambah dengan jumlah yang sama.
Karena keduanya sama-sama termasuk aset lancar, total aset lancar perusahaan pada dasarnya tidak berubah.
Misalnya, pelanggan membayar utangnya sebesar Rp5 juta. Piutang berkurang Rp5 juta, sementara kas bertambah Rp5 juta.
2. Laporan arus kas
Penerimaan kas dari pelunasan piutang termasuk arus kas dari aktivitas operasi karena berasal dari aktivitas utama perusahaan dalam memperoleh pendapatan.
Jika pelunasan piutang tidak dicatat, saldo piutang akan terlalu tinggi (overstated), sedangkan saldo kas akan terlalu rendah (understated).
Kondisi ini dapat membuat laporan keuangan tidak mencerminkan posisi keuangan perusahaan yang sebenarnya.
Baca Juga: Pengertian Account Receivable, Jenis, dan Contoh Jurnalnya
Tips Agar Pencatatan Pelunasan Piutang Selalu Akurat
Berikut beberapa tips yang bisa Anda terapkan agar pelunasan piutang Anda selalu tepat waktu:
- Pisahkan piutang usaha dan piutang non-usaha: Jangan mencampur piutang dari penjualan dengan piutang lain, seperti pinjaman karyawan atau uang muka.
- Catat pelunasan setelah menerima bukti pembayaran: Jangan menunda-nunda pencatatan. Segera buat jurnal pelunasan berdasarkan bukti transfer, kuitansi, atau bukti pembayaran lainnya.
- Cocokkan piutang dengan mutasi rekening bank secara rutin: Lakukan rekonsiliasi antara penerimaan pembayaran pelanggan dan mutasi rekening bank. Cara ini membantu menemukan transaksi yang belum tercatat atau salah input.
- Gunakan laporan umur piutang: Kelompokkan piutang berdasarkan umur, misalnya belum jatuh tempo, 1–30 hari, 31–60 hari, dan seterusnya. Dengan begitu, Anda bisa segera menindaklanjuti piutang yang mulai terlambat.
- Tetapkan payment terms yang jelas di setiap invoice: Cantumkan tanggal jatuh tempo dan ketentuan pembayaran agar pelanggan mengetahui kapan kewajibannya harus dilunasi.
Baca Juga: Cadangan Kerugian Piutang: Definisi, Fungsi, Metode, dan Pencatatannya
Cara Praktis Membuat Jurnal Pelunasan Piutang dengan Menggunakan Kledo
Bagi Anda para pelaku bisnis, penjurnalan piutang lebih mudah dilakukan dengan menggunakan software akuntansi seperti Kledo.
Bagaimana caranya? Berikut langkah-langkah membuat jurnal di Kledo:
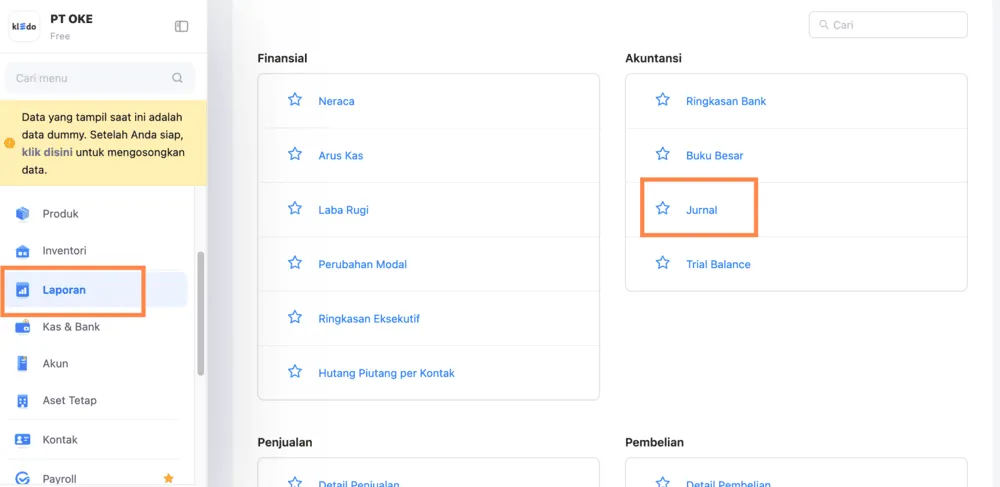
1. Masuk “Beranda” > klik “Laporan” > klik “Jurnal” pada “Akuntansi”
2. Filter “Periode”
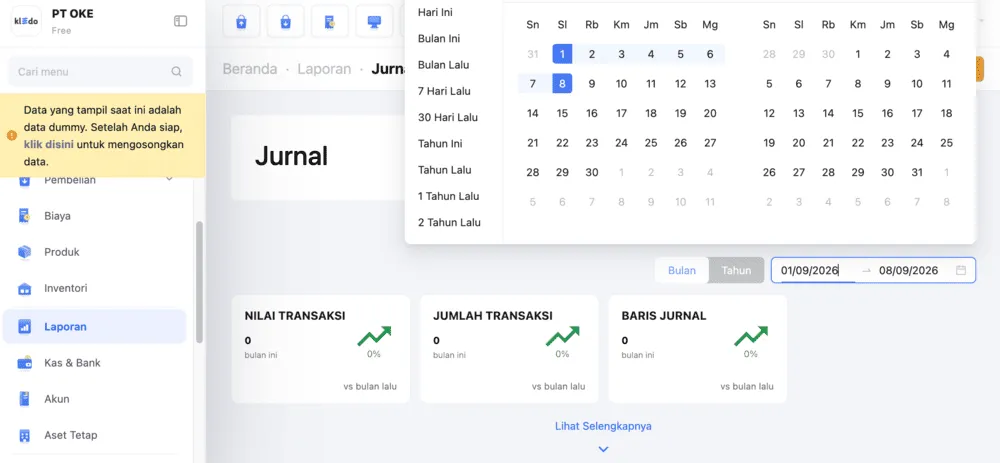
Anda dapat memilih tanggal “Laporan Jurnal” yang dibutuhkan kapan pun itu. Misal, untuk melakukan crosscheck pelunasan piutang sepanjang tahun, cukup klik kotak periode dan akan muncul beberapa filter seperti hari ini, bulan ini, tahun ini, dan lain sebagainya.
Secara otomatis akan muncul “Laporan Jurnal” pada periode yang dituju dengan transaksi yang lengkap seperti gambar di bawah ini. Mudah kan?
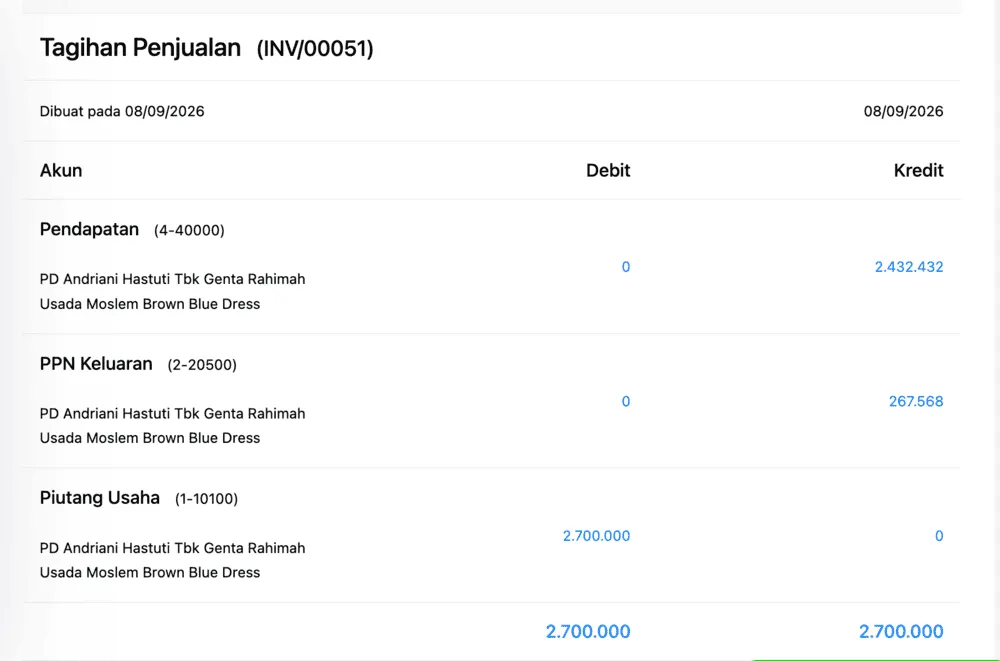
3. Klik untuk melihat detail transaksi
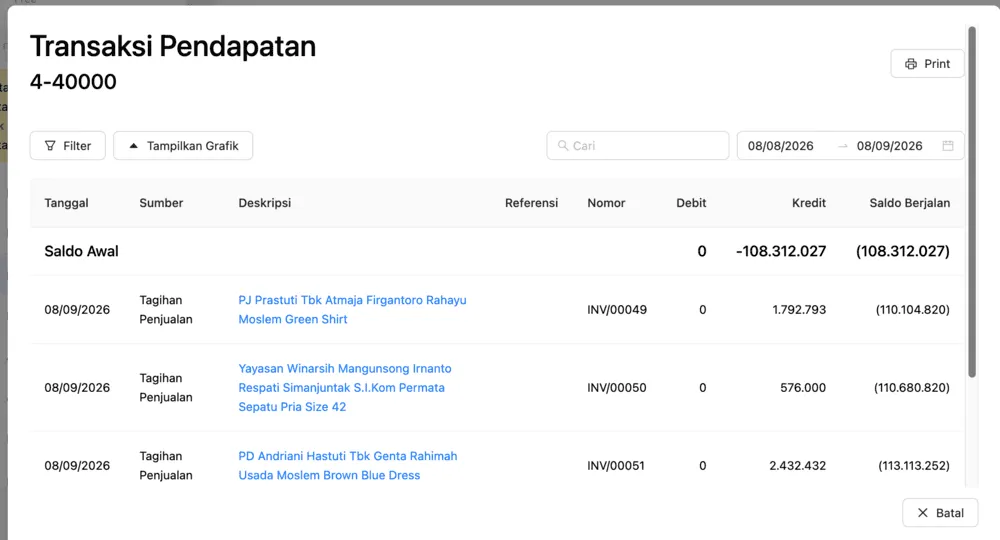
Anda bisa melihat detail atas akun pada “Laporan Jurnal” sesuai dengan periode yang telah ditentukan. Caranya? Klik salah satu akun pada “Jurnal” yang ingin dilihat detailnya.
Setelah diklik, akan muncul transaksi atas akun yang ditunjuk. Laporan ini terintegrasi langsung dengan masing-masing transaksi pada akun Kledo.
Baca Juga: Pengertian Buku Besar Pembantu Utang Beserta Contohnya
Kesimpulan
Mencatat jurnal pelunasan piutang dengan benar itu penting agar Anda bisa mengetahui piutang mana saja yang sudah terbayar dan mencocokkannya dengan pendapatan bisnis.
Untuk memudahkan pencatatan piutang usaha dan pemantauan kondisi keuangan, Anda dapat menggunakan Kledo.
Kledo memiliki fitur laporan utang piutang per kontak yang memungkinkan Anda melihat umur piutang per pelanggan, nominal utangnya, dan menagih pembayaran atau mengirim pengingat dengan cepat.
Ttingkatkan level bisnis Anda dengan menggunakan Kledo sekarang juga. Coba gratis selama 14 hari.
- Jurnal Pelunasan Piutang dalam Akuntansi dan Contoh Kasusnya - 10 September 2026
- Contoh Laporan Arus Kas Perusahaan Dagang dan Tahap Membuatnya - 2 September 2026
- Contoh Laporan Arus Kas Perusahaan Jasa dan Cara Membuatnya - 2 September 2026