Laporan arus kas adalah laporan keuangan yang menunjukkan aliran masuk dan keluar uang tunai dalam suatu periode.
Bagi pebisnis skala besar maupun pemilik UMKM, laporan ini penting karena memberi tahu kondisi kas secara nyata, bukan hanya berdasarkan keuntungan yang tertera di atas kertas.
Namun mengutip Kemenkeu, penelitian membuktikan bahwa 77.5% UMKM tidak memiliki laporan keuangan dan tidak melakukan pencatatan yang baik.
Pada artikel ini, kita akan membahas secara lengkap mulai dari pengertian, fungsi, standar akuntansi yang menyusunnya, hingga contoh template yang bisa Anda unduh.
Apa itu Laporan Arus Kas?
Laporan arus kas (cash flow statement) adalah laporan keuangan yang mencatat seluruh pergerakan uang tunai yang masuk dan keluar dari bisnis selama periode tertentu (per bulan, triwulan, atau tahunan).
Laporan arus kas menyajikan arus masuk dan arus keluar kas serta setara kas selama periode pelaporan.
Transaksi investasi dan pendanaan nonkas tidak disajikan sebagai arus kas, tetapi dapat memerlukan pengungkapan terpisah.
Dari laporan ini, pemilik bisnis bisa melihat dari mana uang masuk, ke mana uang keluar, berapa saldo kas di awal dan akhir periode, serta apakah bisnis mampu menghasilkan kas secara mandiri.
Saldo kas di akhir periode dalam laporan ini seharusnya mencerminkan jumlah saldo kas dan setara kas bisnis yang tersedia.
Apa Fungsi Laporan Arus Kas?
Laporan arus kas memiliki peran penting dalam membantu pemilik bisnis, investor, dan manajemen mengambil keputusan strategis berdasarkan kondisi kas aktual.
Berikut merupakan beberapa fungsi utama laporan arus kas yang wajib dipahami:
1. Menunjukkan Kesehatan Likuiditas Perusahaan
Laporan arus kas memberikan gambaran nyata tentang kemampuan perusahaan dalam memenuhi kewajiban jangka pendek menggunakan kas yang tersedia.
Berbeda dari laporan laba rugi yang bisa menunjukkan keuntungan namun belum tentu didukung oleh kas, laporan ini memperlihatkan apakah perusahaan benar-benar memiliki cukup dana untuk membayar utang, gaji karyawan, atau membeli persediaan.
Dengan melihat saldo kas dan aliran kas operasional, manajemen dapat segera mendeteksi potensi krisis likuiditas sebelum menjadi masalah serius.
2. Membantu Evaluasi Kinerja Operasional
Melalui aktivitas operasi dalam laporan, manajemen dapat menilai seberapa efektif bisnis menghasilkan kas dari kegiatan inti usahanya.
Arus kas operasi positif menunjukkan bahwa aktivitas operasi menghasilkan kas bersih selama periode tersebut, sehingga mampu membiayai operasional tanpa tergantung pada utang atau investasi.
Namun jika ingin mengetahui kesehatan keuangan bisnis, Anda tetap perlu menilainya bersama tren, laba, likuiditas, utang, dan kebutuhan investasi.
Jika tren kas dari operasi selalu negatif, bisa jadi ada masalah dalam proses penjualan, pengelolaan piutang, atau efisiensi operasional yang perlu segera dievaluasi.
3. Alat Perencanaan dan Pengambilan Keputusan
Data dari laporan sangat berguna untuk menyusun proyeksi keuangan dan merencanakan strategi bisnis jangka pendek maupun jangka panjang.
Misalnya, jika laporan menunjukkan surplus kas yang konsisten, perusahaan bisa mempertimbangkan ekspansi, menambah persediaan, atau melakukan investasi strategis.
Namun, jika arus kas menunjukkan potensi kekurangan dana, perusahaan dapat mengatur ulang prioritas belanja, menunda investasi, atau mencari pendanaan tambahan.
4. Menilai Kemampuan Perusahaan Membayar Dividen dan Utang
Investor dan kreditur sering menggunakan laporan arus kas untuk menilai kemampuan perusahaan dalam memenuhi kewajiban pembayaran dividen dan cicilan utang.
Arus kas yang stabil dan positif menunjukkan bahwa perusahaan tidak hanya mampu bertahan, tetapi juga memiliki ruang untuk berbagi keuntungan atau membayar pinjaman tepat waktu.
Bagi pemilik bisnis, informasi ini penting untuk menjaga reputasi keuangan perusahaan di mata pemberi pinjaman dan pemegang saham.
5. Membantu Mendeteksi Masalah Keuangan Sejak Dini
Laporan arus kas dapat menjadi alat deteksi dini terhadap masalah keuangan yang tidak selalu terlihat dari laporan laba rugi atau neraca.
Contohnya, sebuah perusahaan bisa terlihat menguntungkan secara akuntansi, tetapi ternyata memiliki arus kas negatif karena piutang tidak tertagih atau pembengkakan pengeluaran.
Dengan memantau laporan ini secara rutin, perusahaan dapat segera mengambil tindakan korektif sebelum masalah kas memengaruhi kelangsungan bisnis.
Baca juga: Perbedaan Kas Besar dan Kas Kecil yang Perlu Anda Ketahui
Standar Akuntansi Apa yang Mengatur tentang Laporan Arus Kas?
Standar Akuntansi Keuangan (SAK) di Indonesia yang mengatur tentang penyusunan dan penyajian Laporan Arus Kas adalah PSAK 207 tentang Laporan Arus Kas.
Awalnya, PSAK 2 yang mengatur tentang laporan arus kas, tetapi kemudian Dewan Standar Akuntansi mengesahkan perubahan penomorannya menjadi PSAK 207.
Perubahan ini disahkan pada 12 Desember 2022 dan berlaku efektif pada 1 Januari 2024. (Sumber: Website resmi IAI)
PSAK 207 bertujuan mensyaratkan penyediaan informasi mengenai perubahan historis dalam kas dan setara kas entitas melalui laporan arus kas.
PSAK ini mengharuskan laporan arus kas mengelompokkan arus kas masuk dan keluar ke dalam tiga kategori utama: aktivitas operasi, investasi, dan pendanaan.
PSAK ini juga memperbolehkan penggunaan 2 jenis metode penyusunan laporan arus kas, yaitu metode langsung dan metode tidak langsung.
Komponen Apa Saja yang Ada pada Laporan Arus Kas?
Komponen laporan arus kas terdiri dari 3: aktivitas operasi, aktivitas investasi, dan aktivitas pendanaan sesuai PSAK 207.
1. Aktivitas operasi
Aktivitas operasi mencerminkan arus kas yang berasal dari kegiatan utama bisnis sehari-hari, seperti penjualan produk atau jasa, pembayaran gaji, pembelian bahan baku, hingga pelunasan utang usaha.
Tapi, pola arus kas pada bisnis jasa dapat berbeda karena perusahaan jasa umumnya tidak memiliki persediaan barang seperti perusahaan dagang atau manufaktur. Lihat contoh laporan arus kas perusahaan jasa untuk melihat komponen dan penyusunannya.
Bagian ini menunjukkan seberapa besar kas yang masuk dan keluar dalam menjalankan operasional bisnis secara langsung.
- Arus kas masuk: Biasanya berasal dari penjualan, penerimaan bunga, dividen dari investasi, dll.
- Arus kas keluar mencakup biaya produksi, gaji karyawan, pembayaran pajak, serta pengeluaran rutin lainnya.
2. Aktivitas Investasi
Berdasarkan PSAK 207, aktivitas investasi didefinisikan sebagai perolehan dan pelepasan aset jangka panjang serta investasi lain yang tidak termasuk setara kas.
Aktivitas ini mencerminkan pengeluaran kas yang dilakukan perusahaan untuk membeli sumber daya (aset) yang diharapkan dapat menghasilkan pendapatan dan arus kas di masa depan, atau penerimaan kas dari penjualan aset-aset tersebut.
Contoh arus kas masuk dan keluar dari aktivitas investasi:
- Arus kas masuk mencakup penerimaan uang dari penjualan aset tetap, aset tak berwujud, aset jangka panjang, atau dari penjualan saham/instrumen utang entitas lain.
- Arus kas keluar mencakup pembelian aset tetap (tanah, bangunan, mesin, kendaraan, dll), aset tak berwujud (hak paten, lisensi, software), pemberian pinjaman uang ke pihak lain, dan pembelian instrumen ekuitas dari entitas lain.
3. Aktivitas Pendanaan
PSAK 207 mendefinisikan aktivitas pendanaan sebagai aktivitas yang mengakibatkan perubahan dalam jumlah serta komposisi ekuitas dan pinjaman entitas.
Jadi, aktivitas ini mencerminkan bagaimana perusahaan memperoleh, menggunakan, dan mengembalikan dana dari sumber eksternal seperti pemegang saham dan kreditur.
Contoh arus kas masuk dan keluar dalam aktivitas pendanaan:
- Arus kas masuk mencakup penerimaan dari penerbitan obligasi, wesel, surat utang, pinjaman bank, penerbitan saham baru, atau penambahan modal dari pemilik
- Arus kas keluar mencakup pembayaran dividen atau pembagian laba kepada pemegang saham, pelunasan pinjaman, atau pembelian kembali saham perusahaan.
Apa Saja Metode untuk Menyusun Laporan Arus Kas?
Dalam menyusun laporan arus kas, ada dua pendekatan yang bisa digunakan: metode langsung dan metode tidak langsung.
Meskipun kedua metode ini menghasilkan angka akhir yang sama untuk kas bersih dari aktivitas operasi, cara menyajikan dan menggali informasinya sangat berbeda.
Perbedaan ini juga memengaruhi manajemen (atau investor) dalam memahami kondisi kas perusahaan.
1. Metode langsung
Metode langsung menyajikan arus kas dari aktivitas operasi secara konkret seperti berapa kas yang masuk dari pelanggan, dan berapa yang keluar untuk membayar gaji, sewa, bahan baku, dan lain-lain.
Jadi, metode ini mencatat aliran arus masuk dan keluar kas riil yang berhubungan langsung dengan kegiatan operasional harian perusahaan.
Kelebihan:
- Memperlihatkan penerimaan kas
- Memperlihatkan pembayaran kas
- Memudahkan pembaca melihat sumber dan penggunaan kas operasi.
- Memahami kondisi likuiditas secara langsung tanpa tertutupi oleh asumsi atau penyesuaian nonkas akuntansi
Kekurangan:
- Membutuhkan data transaksi kas yang lebih terperinci
- Proses pengelompokan penerimaan dan pembayaran dapat membutuhkan pencatatan yang lengkap
Metode tidak langsung
Pada praktiknya, metode tidak langsung lebih umum digunakan karena lebih praktis dan bisa disusun langsung dari laporan laba rugi serta neraca.
Metode ini memulai dari angka laba atau rugi bersih (dari laporan laba rugi), lalu direkonsiliasi dengan elemen non-kas seperti depresiasi, serta perubahan akun-akun seperti piutang, persediaan, dan utang usaha.
Misalnya, jika laba bersih Anda Rp100 juta, tapi Anda punya kenaikan piutang Rp30 juta (berarti ada penjualan tapi belum masuk kas). Dengan asumsi tidak ada penyesuaian lain, maka arus kas dari operasi akan disesuaikan menjadi Rp70 juta.
Kelebihan:
- Menjelaskan perbedaan laba dan kas: Menunjukkan hubungan dan alasan mengapa perusahaan yang mencatatkan laba bersih tinggi bisa jadi memiliki arus kas riil yang kecil (atau sebaliknya).
- Mudah dan murah disusun: Perusahaan tidak perlu mencatat atau mengelompokkan setiap transaksi kas operasional harian satu per satu. Data dapat langsung diambil dari Laporan Laba Rugi dan perbedaan akun Neraca Komparatif (dua periode).
- Fokus pada manajemen modal kerja: Sangat berguna untuk menganalisis efisiensi pengelolaan modal kerja (perubahan pada piutang, persediaan, dan utang usaha).
Kekurangan
- Sulit dipahami orang awam: Bagi pembaca laporan keuangan yang bukan akuntan, logika penyesuaian (seperti “beban penyusutan ditambahkan kembali ke laba” atau “kenaikan piutang mengurangi kas”) bisa membingungkan.
- Kurang efektif sebagai alat kontrol kas harian: Kurang memberikan perincian mengenai pos operasional mana yang paling banyak menyerap atau menghasilkan uang tunai secara langsung dibandingkan metode langsung.
Bagaimana Cara Mempersiapkan Laporan Arus Kas?
Meskipun menyusun laporan arus kas bisa terasa rumit di awal, sebenarnya ini bukan hal yang terlalu sulit jika Anda sudah memahami langkah-langkahnya atau menggunakan software akuntansi seperti Kledo, yang memiliki fitur otomatisasi laporan keuangan lengkap.
Namun, jika Anda masih menggunakan pembukuan manual, berikut adalah langkah-langkah yang perlu Anda lakukan untuk menyiapkan laporan:
Kumpulkan Semua Laporan Keuangan yang Diperlukan
Langkah pertama adalah mengumpulkan semua laporan keuangan yang dibutuhkan.
Anda akan membutuhkan neraca, laporan laba rugi, laporan perubahan ekuitas, serta laporan arus kas dari periode sebelumnya.
Selain itu, pastikan Anda juga menyusun informasi terkait transaksi-transaksi besar yang terjadi selama periode pelaporan, seperti kontrak bisnis, dokumen hukum, atau catatan investasi.
Hal ini penting agar semua arus kas yang signifikan tercatat dengan lengkap dan akurat.
Hitung perubahan dalam neraca
Langkah berikutnya adalah menghitung perubahan yang terjadi pada neraca selama periode pelaporan.
Caranya, Anda perlu membandingkan angka pada neraca pembukaan dengan neraca penutupan, dan menghitung selisihnya untuk setiap aset, kewajiban, dan ekuitas.
Masukkan semua perubahan neraca pada laporan arus kas Anda
Setelah Anda menghitung perubahan neraca, langkah berikutnya adalah memasukkan data tersebut ke dalam laporan.
Pastikan untuk menempatkan perubahan tersebut pada bagian yang sesuai, apakah itu aktivitas operasi, investasi, atau pendanaan.
Sesuaikan untuk item non-tunai
Laporan arus kas Anda kini mulai terbentuk, namun masih ada satu langkah penting: melakukan penyesuaian untuk item-item non-tunai yang mungkin tercatat di neraca.
Item non-tunai ini bisa berupa beban penyusutan, beban pajak penghasilan, atau selisih kurs yang mempengaruhi laporan keuangan namun tidak melibatkan aliran kas.
Setelah mengidentifikasi item-item tersebut, lakukan penyesuaian yang diperlukan dalam laporan arus kas Anda.
Lakukan perhitungan akhir
Sekarang, langkah selanjutnya adalah menjumlahkan semua entri yang telah Anda catat, termasuk perubahan dalam neraca dan penyesuaian untuk item non-tunai.
Hal ini akan memberi Anda total pergerakan kas untuk masing-masing item tersebut.
Bagaimana Cara Membaca dan Menganalisis Laporan Arus Kas?
Untuk membaca dan menganalisis laporan arus kas, Anda perlu tahu cara menilai cash flow positif dan negatif, membaca tren arus kas tiap aktivitas, dan mengenali indikasi masalah likuiditas.
1. Cara menilai cash flow positif dan negatif
Cash flow negatif tidak serta merta menjadi sinyal buruk, begitu pula angka positif belum tentu menjamin bisnis Anda sehat.
Kenyataannya, makna angka tersebut sangat tergantung dari aktivitas operasionalnya.
Cash flow positif terjadi ketika total kas masuk lebih besar dari kas keluar. Ini menunjukkan perusahaan memiliki likuiditas yang cukup untuk membiayai operasional dan investasi tanpa bergantung penuh pada pinjaman.
Cash flow negatif berarti pengeluaran kas melebihi pemasukan dalam periode tersebut. Tapi ini tidak otomatis berarti perusahaan bermasalah:
- Arus kas negatif dari aktivitas investasi: Umumnya wajar karena menunjukkan perusahaan sedang membeli aset tetap, mengakuisisi bisnis lain, atau berinvestasi untuk pertumbuhan jangka panjang.
- Arus kas negatif dari aktivitas operasi: Perlu diwaspadai. Ini menandakan bisnis utama tidak menghasilkan cukup kas, atau adanya potensi masalah profitabilitas.
- Arus kas negatif dari aktivitas pendanaan: Bisa berarti perusahaan sedang melunasi utang atau membayar dividen, yang justru bisa menjadi sinyal positif.
Contoh interpretasi:
| Aktivitas | Cash Flow | Interpretasi |
|---|---|---|
| Operasi | +Rp500 juta | Bisnis menghasilkan kas (pondasi keuangan kuat) |
| Investasi | −Rp700 juta | Perusahaan membeli aset tetap (indikasi ekspansi) |
| Pendanaan | +Rp300 juta | Menerima pinjaman baru untuk mendanai ekspansi |
Pada bisnis retail, arus kas sangat dipengaruhi oleh penerimaan dari pelanggan, pembelian persediaan, dan pembayaran kepada pemasok. Untuk melihat penerapannya, Anda dapat mempelajari contoh laporan arus kas perusahaan retail.
2. Analisis tren arus kas per aktivitas
Jika ingin menganalisis tren arus kas, jangan hanya menginterpretasi satu periode laporan saja, tapi lakukan analisis tren selama 3–5 periode (bulanan maupun tahunan).
Misalnya, ada dua perusahaan dengan arus kas operasi negatif di kuartal terakhir.
Perusahaan A mengalami penurunan dari yang sebelumnya selalu positif karena ada satu pengeluaran besar untuk investasi.
Sementara itu, perusahaan B sudah negatif selama empat kuartal berturut-turut.
Jadi, meski sama-sama mengalami arus kas negatif, tetapi trennya berbeda.
Langkah analisis tren yang praktis:
- Susun data arus kas tiap aktivitas dalam satu tabel lintas periode
- Tandai periode yang angkanya menyimpang signifikan dari pola biasa
- Cari hubungan antar aktivitas. Misalnya, lonjakan investasi yang selalu diikuti kenaikan pendanaan
- Bandingkan dengan indikator keuangan lain seperti current ratio, working capital, dan pertumbuhan pendapatan
| Pola yang Terlihat | Kemungkinan Maknanya |
|---|---|
| Arus kas operasi naik konsisten | Efisiensi operasional meningkat, bisnis semakin sehat |
| Arus kas investasi negatif berkelanjutan | Perusahaan dalam fase ekspansi aktif |
| Arus kas pendanaan naik drastis tiba-tiba | Perlu dicermati (potensi peningkatan beban utang) |
| Saldo kas akhir turun tiap periode | Sinyal awal tekanan likuiditas |
| Operasi positif tapi saldo kas turun | Kemungkinan ada pengeluaran untuk investasi atau pendanaan besar |
3. Mengidentifikasi potensi masalah likuiditas
Risiko likuiditas terjadi ketika perusahaan tidak memiliki cukup kas untuk memenuhi kewajiban jangka pendek seperti pembayaran utang, gaji karyawan, atau tagihan operasional yang jatuh tempo.
Kondisi ini bisa terjadi bahkan pada perusahaan yang secara akuntansi terlihat “untung” di laporan laba rugi.
Sementara itu, laporan arus kas memberikan perspektif berbeda karena menunjukkan perubahan kas dan setara kas.
Karena itu, kreditur dan investor sering menjadikan laporan arus kas prioritas pertama dalam due dilligence keuangan.
Indikator likuiditas lemah yang perlu diwaspadai:
- Arus kas dari aktivitas operasi negatif selama dua periode atau lebih berturut-turut
- Kenaikan utang jangka pendek yang tidak disertai pertumbuhan pendapatan
- Ketergantungan tinggi pada pendanaan eksternal untuk menutup kekurangan kas operasi
- Saldo kas akhir yang terus menurun dari periode ke periode
- Rasio arus kas operasi terhadap kewajiban lancar yang semakin mengecil
Tiga cara mengukur risiko likuiditas secara konkret:
- Rasio Arus Kas Operasi terhadap Utang Lancar: Bagi nilai arus kas operasi dengan total kewajiban jangka pendek. Rasio <1 berarti CFO periode tersebut lebih rendah daripada kewajiban lancar yang digunakan dalam pembilang/penyebut rasio. Angka ini bukan ambang universal kesehatan likuiditas.
- Rasio Kas: Hitung perbandingan antara kas dan setara kas (cash equivalents) dengan kewajiban lancar. Rasio ini lebih ketat dari current ratio karena hanya menghitung aset yang benar-benar likuid.
- Tren Saldo Kas Akhir: Lacak pergerakan saldo kas di setiap akhir periode pelaporan. Penurunan yang konsisten bahkan saat laba bersih terlihat stabil bisa mengindikasikan masalah yang belum terlihat.
Untuk menghitung perubahan kas, arus kas operasi, hingga free cash flow, Anda dapat menggunakan beberapa rumus arus kas sesuai tujuan analisis.
Catatan: Jika tiga indikator di atas menunjukkan sinyal negatif secara bersamaan, perusahaan kemungkinan besar menghadapi tekanan likuiditas yang memerlukan respon cepat seperti negosiasi ulang jadwal utang, efisiensi biaya operasional, maupun injeksi modal baru.
Jika Anda ingin penjelasan yang lebih lengkap, Anda bisa mengunjungi artikel kami tentang cara membaca laporan arus kas.
Contoh dan Template Laporan Arus Kas
Contoh laporan arus kas metode tidak langsung
Format yang paling umum digunakan untuk cash flow statement ialah metode tidak langsung.
Format umum laporan metode arus kas tidak langsung ditunjukkan di bawah ini, bersama dengan penjelasan sumber informasi dalam pernyataan.
Sumber informasi yang muncul dalam tabel dapat digunakan untuk menyiapkan laporan arus kas.
Perusahaan ABC
Laporan Arus Kas (metode tidak langsung)
untuk tahun yang berakhir pada 31/12/20XX
| Item | Jumlah / Sumber Penjelasan |
|---|---|
| Arus Kas dari Kegiatan Operasi | |
| Laba Bersih | Dari laba bersih pada laporan laba rugi |
| Penyesuaian untuk: | |
| Penyusutan dan Amortisasi | Dari item yang sesuai dalam laporan laba rugi |
| Penyisihan Kerugian atas Piutang Usaha | Dari perubahan penyisihan piutang ragu-ragu selama periode tersebut |
| Keuntungan/Kerugian dari Penjualan Aset Tetap | Dari akun keuntungan/kerugian dalam laporan laba rugi |
| Kenaikan/Penurunan Piutang Usaha | Perubahan piutang usaha selama periode tersebut, yang tercantum dalam neraca |
| Kenaikan/Penurunan Persediaan | Perubahan persediaan selama periode tersebut, yang tercantum dalam neraca |
| Kenaikan/Penurunan Utang Usaha | Perubahan utang usaha selama periode tersebut, yang tercantum dalam neraca |
| Kas yang Dihasilkan dari Kegiatan Operasi | Ringkasan dan total nilai item di atas |
| Arus Kas dari Kegiatan Investasi | |
| Pembelian Aset Tetap | Item dalam akun aset tetap selama periode tersebut |
| Hasil Penjualan Aset Tetap | Item dalam akun aset tetap selama periode tersebut |
| Kas Bersih yang Digunakan dalam Kegiatan Investasi | Ringkasan dan total nilai item di atas |
| Arus Kas dari Kegiatan Pembiayaan | |
| Hasil dari Penerbitan Saham | Kenaikan bersih pada saham biasa dan tambahan modal disetor selama periode tersebut |
| Hasil Penerbitan Utang Jangka Panjang | Item dalam akun utang jangka panjang selama periode tersebut |
| Dividen yang Dibayarkan | Item dalam akun laba ditahan selama periode tersebut |
| Kas Bersih yang Digunakan dalam Kegiatan Pembiayaan | Ringkasan dan total nilai item di atas |
| Perubahan Bersih dalam Kas dan Setara Kas | Total nilai arus kas |
Contoh laporan arus kas metode langsung
Metode langsung adalah format yang lebih jarang digunakan untuk menyusun laporan arus kas.
Berikut adalah contoh tata letak laporan arus kas dengan metode langsung beserta penjelasan tentang sumber informasi yang digunakan dalam laporan ini.
Informasi ini akan membantu Anda dalam menyusun laporan arus kas.
Perusahaan ABC
Laporan Arus Kas (Metode Langsung)
Untuk tahun yang berakhir pada 31 Desember 20X1
| Item | Jumlah / Sumber Penjelasan |
|---|---|
| Arus Kas dari Kegiatan Operasi | |
| Penerimaan Kas dari Pelanggan | Ringkasan jurnal penerimaan uang tunai selama periode tersebut |
| Kas yang Dibayarkan kepada Pemasok | Ringkasan jurnal pembayaran kas kepada pemasok selama periode tersebut (dikurangi pembayaran untuk pembiayaan yang tercantum di bawah) |
| Kas yang Dibayarkan kepada Karyawan | Ringkasan jurnal penggajian selama periode tersebut |
| Kas yang Dihasilkan dari Kegiatan Operasi | Ringkasan nilai item sebelumnya di bagian ini |
| Bunga yang Dibayarkan | Item dalam jurnal pencairan kas |
| Pajak Penghasilan yang Dibayarkan | Item dalam jurnal pencairan kas |
| Kas Bersih dari Kegiatan Operasi | Ringkasan nilai item sebelumnya di bagian ini |
| Arus Kas dari Kegiatan Investasi | |
| Pembelian Aset Tetap | Item dalam akun aset tetap selama periode tersebut |
| Hasil Penjualan Aset Tetap | Item dalam akun aset tetap selama periode tersebut |
| Kas Bersih yang Digunakan dalam Kegiatan Investasi | Ringkasan nilai item sebelumnya di bagian ini |
| Arus Kas dari Kegiatan Pembiayaan | |
| Hasil dari Penerbitan Saham Umum | Kenaikan bersih pada saham umum dan tambahan modal disetor selama periode tersebut |
| Hasil Penerbitan Utang Jangka Panjang | Item dalam akun utang jangka panjang selama periode tersebut |
| Pembayaran Pokok Sewa Modal | Item dalam akun kewajiban sewa modal selama periode tersebut |
| Dividen yang Dibayarkan | Item dalam akun laba ditahan selama periode tersebut |
| Kas Bersih yang Digunakan dalam Kegiatan Pembiayaan | Ringkasan nilai item sebelumnya di bagian ini |
| Perubahan Bersih dalam Kas dan Setara Kas | Ringkasan semua subtotal sebelumnya |
Contoh Laporan Arus Kas Perusahaan Besar di Indonesia
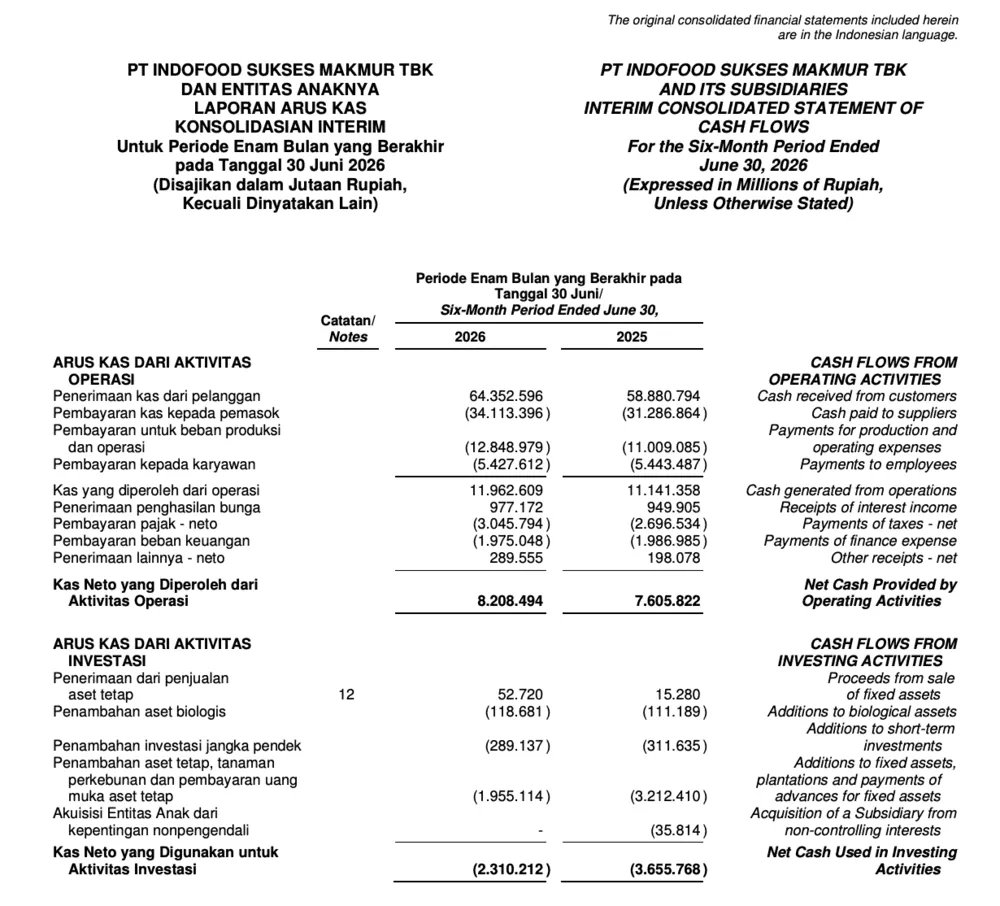
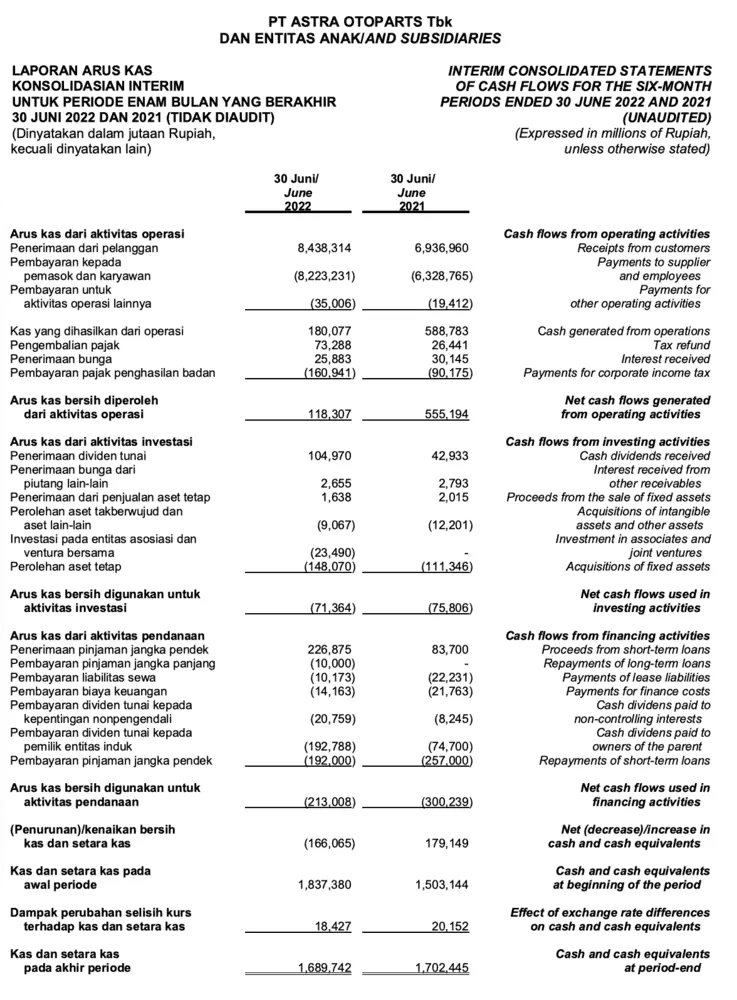
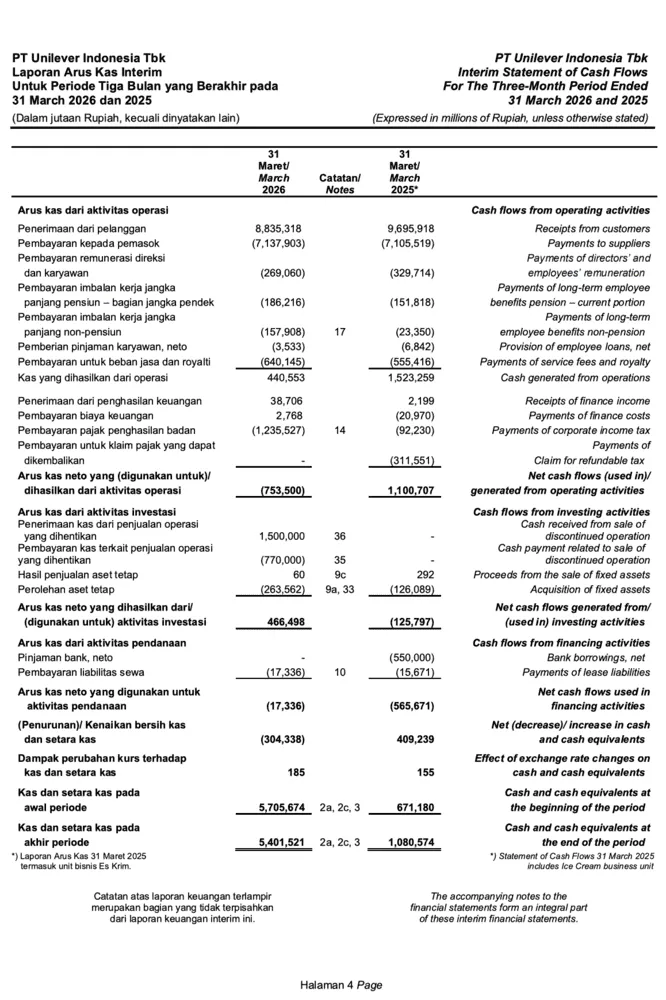
Di bawah ini merupakan beberapa contoh laporan arus kas perusahaan besar di Indonesia:
Laporan arus kas Indofood Sukses Makmur Juni 2026
Laporan arus kas Astra Otoparts Juni 2022
Klik untuk melihat lebih banyak Contoh Laporan Arus Kas Perusahaan Manufaktur dan Tips Mengelolanya
Laporan arus kas PT Unilever Indonesia Maret 2026
Selain contoh umum di atas, struktur laporan dapat disesuaikan dengan karakteristik kegiatan bisnis.
Jika bisnis Anda bergerak dalam perdagangan barang, pelajari contoh laporan arus kas perusahaan dagang untuk melihat pengaruh persediaan, pembelian, penjualan, dan utang usaha terhadap arus kas.
Contoh Cara Menyusun Laporan Arus Kas Secara Sederhana
Berikut adalah cara membuat laporan arus kas dengan metode tidak langsung.
Metode tidak langsung dimulai dari laba bersih, kemudian disesuaikan dengan perubahan akun-akun nonkas dan akun yang terkait kegiatan operasional.
Sebelum menyusun laporan arus kas, kita membutuhkan dua data utama:
- Laporan laba rugi tahun berjalan
- Neraca komparatif (dua periode berurutan, misalnya tahun 2022 dan 2023)
Langkah 1: Ambil Data dari Laporan Laba Rugi Tahun 2026
Pertama, kita identifikasi nilai laba bersih dari laporan laba rugi tahun berjalan milik PT Andalan Niaga Utama.
| Komponen | Nilai |
|---|---|
| Pendapatan Bersih | Rp135.000.000 |
| Beban Operasional | Rp112.500.000 |
| Laba Bersih | Rp22.500.000 |
Langkah 2: Siapkan Neraca Tahun 2025 dan 2026
Kemudian, siapkan data neraca tahun sebelumnya (2025) dan tahun berjalan (2026). Dari sini, Anda bisa menghitung perubahan aset, kewajiban, dan ekuitas.
| Akun | 2025 | 2026 | Perubahan (Net Change) | Dampak Arus Kas |
|---|---|---|---|---|
| Kas | Rp7.000.000 | Rp3.000.000 | -Rp4.000.000 | Penurunan Kas Netto |
| Piutang Usaha | Rp14.000.000 | Rp10.000.000 | -Rp4.000.000 | Penerimaan Kas (+) |
| Persediaan | Rp11.000.000 | Rp13.000.000 | +Rp2.000.000 | Pengeluaran Kas (-) |
| Aset Tetap | Rp38.000.000 | Rp68.500.000 | +Rp30.500.000 | Pengeluaran Kas (-) |
| Utang Usaha | Rp6.000.000 | Rp9.000.000 | +Rp3.000.000 | Penerimaan Kas (+) |
| Utang Jangka Panjang | Rp18.000.000 | Rp22.000.000 | +Rp4.000.000 | Penerimaan Kas (+) |
| Ekuitas (Modal)* | Rp46.000.000 | Rp44.500.000 | -Rp1.500.000 | Pengeluaran Kas (Dividen) (-) |
Catatan perubahan modal:
Modal akhir 2026 (Rp44.500.000) = Modal awal 2025 (Rp46.000.000) + Laba Bersih (Rp22.500.000) – Dividen (Rp24.000.000).
Langkah 3: Susun Laporan Arus Kas
A. Aktivitas Operasional
| Komponen | Nilai |
|---|---|
| Laba Bersih | Rp22.500.000 |
| (+) Penurunan Piutang Usaha | Rp4.000.000 |
| (-) Kenaikan Persediaan | (Rp2.000.000) |
| (+) Kenaikan Utang Usaha | Rp3.000.000 |
| Arus Kas Bersih dari Aktivitas Operasional | Rp27.500.000 |
B. Aktivitas Investasi
| Komponen | Nilai |
|---|---|
| (-) Pembelian Aset Tetap (Kenaikan Aset) | (Rp30.500.000) |
| Arus Kas Bersih dari Aktivitas Investasi | (Rp30.500.000) |
C. Aktivitas Pendanaan
| Komponen | Nilai |
|---|---|
| (+) Penerbitan Utang Jangka Panjang | Rp4.000.000 |
| (-) Pembayaran Dividen ke Pemilik | (Rp24.000.000) |
| Arus Kas Bersih dari Aktivitas Pendanaan | (Rp20.000.000) |
Ringkasan Laporan Arus Kas (Rekonsiliasi Final)
| Komponen | Nilai |
|---|---|
| A. Arus Kas dari Aktivitas Operasional | Rp27.500.000 |
| B. Arus Kas dari Aktivitas Investasi | (Rp30.500.000) |
| C. Arus Kas dari Aktivitas Pendanaan | (Rp20.000.000) |
| D. Total Perubahan Kas Bersih (A + B + C) | (Rp4.000.000) |
| E. Saldo Awal Kas (Neraca 2025) | Rp7.000.000 |
| F. Saldo Akhir Kas Seharusnya (D + E) | Rp3.000.000 |
| G. Saldo Akhir Kas Aktual (Neraca 2026) | Rp3.000.000 |
| Selisih (F – G) | Rp0 (BALANCE) |
Studi Kasus: Analisis Laporan Arus Kas PT Bumi Serpong Damai TBK (2021-2023)
Laporan arus kas bisa digunakan untuk mengetahui kinerja keuangan suatu perusahaan.
Agar Anda mudah memahaminya, kami sudah merangkum studi kasus analisis laporan arus kas berdasarkan jurnal penelitian.
Dari laporan arus kas, kita bisa menarik beberapa data dalam bentuk rasio untuk menilai kinerja bisnis.
Rasio tersebut adalah:
- Rasio Arus Kas Operasional (AKO): Jika di atas 1, menunjukkan bahwa perusahaan mampu membayar kewajiban lancar tanpa menggunakan arus kas dari aktivitas lain.
- Rasio Arus Cakupan Kas Terhadap Bunga (CKB): Rasio yang tinggi menunjukan arus kas operasi mempunyai bisa menutup biaya bunga sehingga kemungkinan perusahaan tidak mampu membayar bunga sangat kecil.
- Rasio Arus Kas Pengeluaran Modal (PM): Rasio yang tinggi menunjukkan kemampuan membiayai pengeluaran modal
- Rasio Arus Kas Operasional Terhadap Total Utang (TH): Rasio tinggi menunjukkan perusahaan punya kemampuan baik dalam membayar kewajiban aktivitas normalnya
- Rasio Arus Kas Operasional Terhadap Laba Bersih (CKLB): Jika rasio > 1, kinerja keuangan perusahaan semakin baik.
Analisis Rasio Arus Kas PT Bumi Serpong Damai
Rasio Arus Kas Operasi
Berikut ini merupakan tabel nilai rasio Arus Kas Operasi (AKO) hasil analisis laporan arus kas PT Bumi Serpong Damai selama 3 tahun mulai dari 2021, 2022, sampai 2023:
| Tahun | Jumlah Arus Kas Operasi (Rp) | Kewajiban Lancar (Rp) | Nilai Rasio AKO |
|---|---|---|---|
| 2021 | 3.305.687.034.045 | 10.967.892.740.436 | 0,30 |
| 2022 | 3.091.638.015.054 | 11.332.854.264.009 | 0,27 |
| 2023 | 840.493.807.756 | 11.897.714.398.814 | 0,07 |
Berdasarkan data di atas, rasio arus kas perusahaan konsisten kurang dari 1, bahkan trennya cenderung mengalami penurunan.
Ini menunjukkan adanya masalah likuiditas dan perusahaan kurang mampu membayar kewajiban lancar tanpa menggunakan arus kas dari aktivitas lain.
Perusahaan sebaiknya mencari sumber dana tambahan untuk memenuhi kewajiban jangka pendeknya seperti menjual aset, meningkatkan penagihan piutang, atau mencari pembiayaan baru.
Rasio Cakupan Arus Kas Terhadap Bunga
| Tahun | Jumlah Arus Kas Operasi (Rp) | Bunga (Rp) | Pajak (Rp) | Nilai Rasio CKB |
|---|---|---|---|---|
| 2021 | 3.305.687.034.045 | 992.054.572.668 | 8.165.533.697 | 4,34 |
| 2022 | 3.091.638.015.054 | 758.893.370.314 | 4.806.064.184 | 5,08 |
| 2023 | 840.493.807.756 | 866.106.424.467 | 10.280.417.561 | 1,98 |
Berdasarkan rasio di atas, artinya cakupan kas terhadap bunga perusahaan dianggap baik karena di atas 1.
Meski mengalami penurunan di tahun 2023 dari 5,08 menjadi 1,98, namun angka ini masih tergolong bagus.
Rasio ini menunjukkan bahwa perusahaan berada dalam posisi yang baik untuk menghadapi tantangan finansial dan memanfaatkan peluang pertumbuhan.
Rasio Pengeluaran Modal
| Tahun | Jumlah Arus Kas Operasi (Rp) | Pengeluaran Modal (Rp) | Nilai Rasio PM |
|---|---|---|---|
| 2021 | 3.305.687.034.045 | 29.600.622.042 | 111,68 |
| 2022 | 3.091.638.015.054 | 202.384.887.017 | 15,28 |
| 2023 | 840.493.807.756 | 661.747.938.085 | 1,27 |
Dari hasil data di atas, secara keseluruhan rasio pengeluaran modal PT Bumi Serpong Damai masih baik karena di atas 1, artinya arus kas operasi bersih mampu mendanai pengeluaran modal tanpa menggunakan arus kas lainnya.
Rasio Arus Kas terhadap Total Hutang
| Tahun | Jumlah Arus Kas Operasi (Rp) | Total Utang (Rp) | Nilai Rasio TH |
|---|---|---|---|
| 2021 | 3.305.687.034.045 | 25.575.995.151.814 | 0,13 |
| 2022 | 3.091.638.015.054 | 26.953.967.352.972 | 0,11 |
| 2023 | 840.493.807.756 | 25.626.062.282.715 | 0,03 |
Berdasarkan tabel di atas, bisa dikatakan bahwa rasio arus kas terhadap total hutang perusahaan buruk karena di bawah 1. Selain itu, tren rasionya juga terus mengalami penurunan.
Artinya, perusahaan punya kemampuan yang buruk dalam membayar semua total hutang yang jatuh tempo dalam waktu 1 tahun.
Perusahaan mungkin harus mengambil tindakan seperti memperbaiki posisi keuangan perusahaan, mengurangi utang, meningkatkan arus kas operasional, atau mencari pembiayaan tambahan.
Rasio arus kas terhadap laba bersih
| Tahun | Jumlah Arus Kas Operasi (Rp) | Laba Bersih (Rp) | Rasio Laba Bersih |
|---|---|---|---|
| 2021 | 3.305.687.034.045 | 1.538.840.956.173 | 2,15 |
| 2022 | 3.091.638.015.054 | 2.656.885.590.302 | 1,16 |
| 2023 | 840.493.807.756 | 2.259.456.837.723 | 0,37 |
Berdasarkan data di atas, rasio kas terhadap laba bersih di tahun 2021 baik karena di atas 1. Meski mengalami penurunan di tahun 2022, tapi rasio tersebut masih tergolong baik.
Baru di tahun 2023, rasio menurun hingga 0.37 (di bawah 1), sehingga bisa dikatakan buruk. Artinya, meski laba bersih tampak tinggi, tapi uang tunai yang masuk dari penjualan atau penagihan piutang belum atau tidak terealisasi secara kas.
Sumber: R. Sri Handayani, Nurfitriani, Muhammad Miftakhul Huda (2024). Analisis Laporan Arus Kas dalam Menilai Kinerja Keuangan pada PT Bumi Serpong Damai TBK Tahun 2021-2023. Jurnal Akuntansi dan Keuangan Vol. 13, No. 1, Januari – Juni 2024.
Cara Membuat Laporan Arus Kas di Kledo
Jika Anda kesulitan dalam membuat arus kas secara manual, Anda bisa mencoba menggunakan software akuntansi Kledo, untuk proses pembuatan arus kas yang lebih praktis.
Berikut adalah caranya:
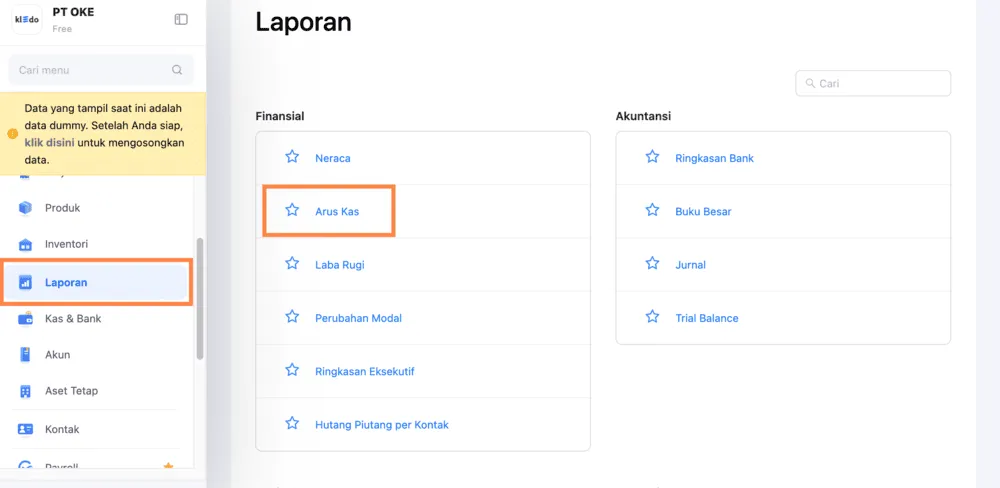
1. Masuk ke Beranda Kledo, klik “Laporan”, lalu “Arus Kas”
2. Jika ingin mencetak laporan arus kas, silakan klik “Print” di pojok kanan atas
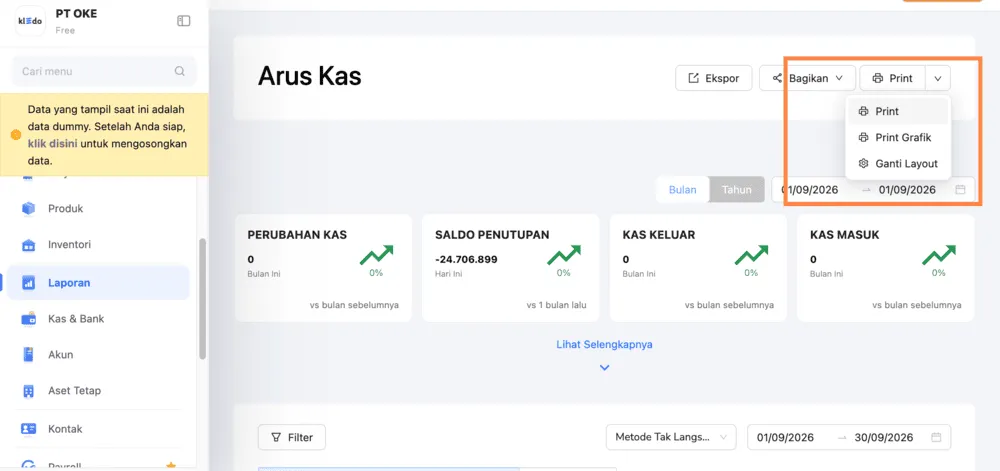
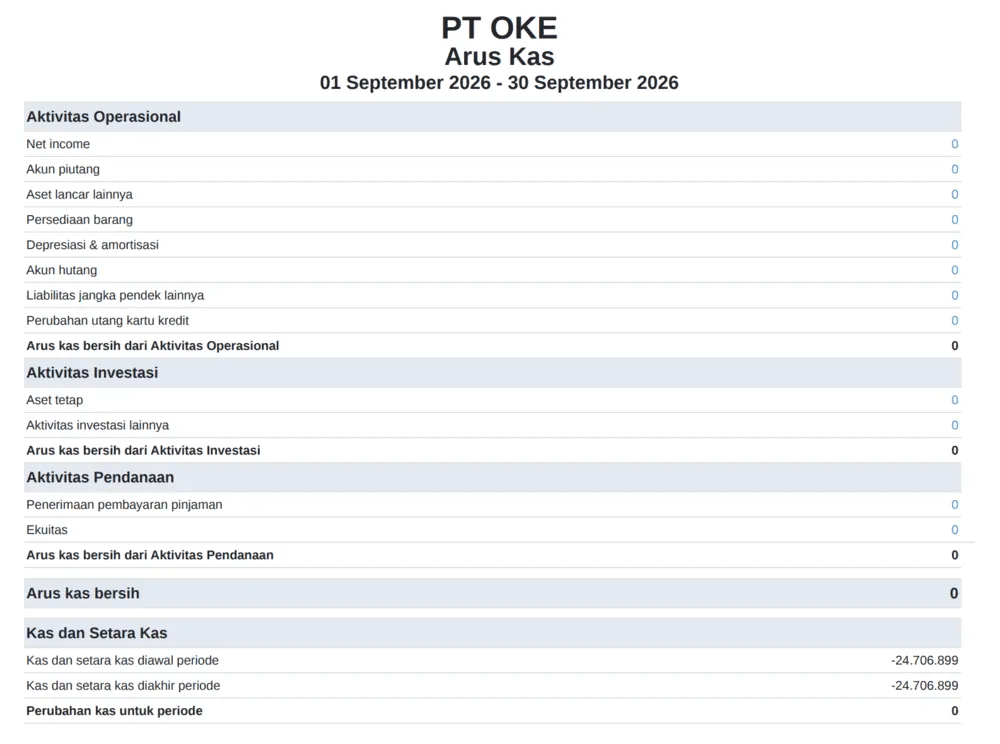
3. Kledo akan otomatis mengunduh laporan arus kas seperti berikut:
Kledo juga menyediakan 2 (dua) metode untuk masing-masing laporan, yaitu:
1. Metode Langsung (Direct Method)
Metode Langsung pada “Laporan Arus Kas” menggunakan transaksi yang memiliki pengaruh langsung dengan akun “Kas & Bank” sebagai sumber pelaporan.
Setelah masuk “Laporan Arus Kas” pilih “Metode Langsung” dan filter bagian “Tanggal” sesuai kebutuhan.
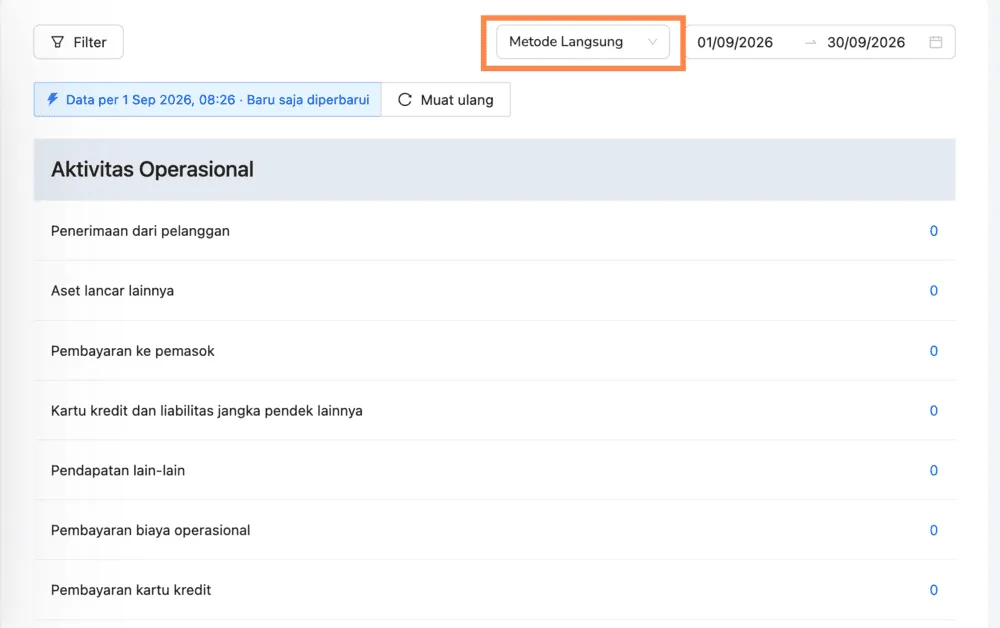
Ciri khasnya, pada bagian aktivitas operasi meringkas transaksi secara langsung dengan penyebutan penerimaan pembayaran dari pelanggan, pembayaran ke pemasok, pendapatan lain-lain, pembayaran biaya operasional perusahaan, aset lancar lainnya, utang jangka pendek lainnya, dan sebagainya.
2. Metode Tak Langsung
Sebaliknya, pada metode tak langsung, “Laporan Arus Kas” dibuat berdasarkan aktivitas operasi yang menyesuaikan nilai laba/rugi bersih atas “Laporan Laba Rugi”. Proses dimulai dengan pengurangan (penambahan) nilai laba/rugi bersih dengan akun pada “Laporan Neraca” dari aset hingga liabilitas.
Setelah masuk “Laporan Arus Kas” pilih “Metode Tak Langsung” dan filter bagian “Tanggal” sesuai kebutuhan.
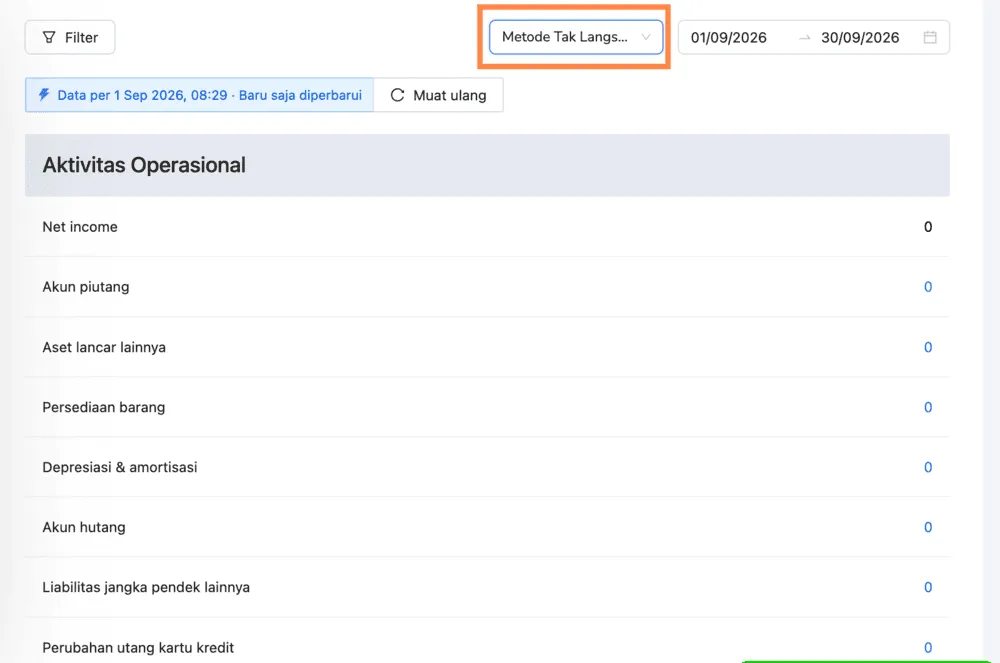
Terkait dengan ciri khas masing-masing metode, terlihat bahwa terdapat perbedaan susunan akun terutama pada bagian aktivitas operasi. Walaupun keduanya berbeda, namun hasil perhitungan perubahan kas untuk periode tetap sama.
Hasil akhir perhitungan “Laporan Arus Kas” ini mencerminkan nilai “Kas & Bank” pada akhir periode yang telah ditentukan. Maka, nilai akhir “Laporan Arus Kas” harus sama dengan akumulasi “Kas & Bank” pada “Laporan Neraca”.
Kesalahan yang Sering Dilakukan Ketika Membuat Laporan Arus Kas
Menurut laporan PWC, ada beberapa kesalahan yang paling sering ditemukan dalam laporan arus kas, mulai dari klasifikasi arus kas, penyajian, dan kesalahan lainnya.
1. Kesalahan Umum dalam Mengklasifikasikan Arus Kas
Salah klasifikasi antara aktivitas operasi, investasi, dan pendanaan merupakan salah satu kesalahan yang sering terjadi dalam penyusunan laporan arus kas.
Beberapa contohnya adalah:
- Salah mengklasifikasikan transaksi kombinasi bisnis. Pembayaran dalam akuisisi, termasuk imbalan kontinjensi dan pembayaran kepada manajemen, perlu diklasifikasikan berdasarkan sifat dan substansi transaksinya sesuai PSAK 103 dan PSAK 207.
- Salah mengklasifikasikan transaksi kepemilikan. Pembayaran untuk memperoleh tambahan kepentingan pada entitas anak yang sudah dikendalikan umumnya merupakan aktivitas pendanaan karena berkaitan dengan transaksi ekuitas.
- Salah mengklasifikasikan hibah pemerintah. Hibah perlu diklasifikasikan berdasarkan sifat dan tujuan penggunaannya. Hibah yang berkaitan dengan aktivitas operasional dapat termasuk aktivitas operasi, sedangkan hibah untuk perolehan aset dapat berkaitan dengan aktivitas investasi.
- Salah mengklasifikasikan pembayaran sewa. Arus kas terkait sewa perlu diklasifikasikan sesuai sifat pembayarannya dengan mempertimbangkan PSAK 116 dan PSAK 207.
- Salah menyajikan selisih kurs. Pengaruh perubahan kurs atas kas dan setara kas perlu disajikan secara terpisah dari arus kas aktivitas operasi.
- Salah mengklasifikasikan transaksi antarperusahaan. Perubahan saldo antarperusahaan perlu dianalisis berdasarkan substansinya dan tidak otomatis dianggap sebagai aktivitas operasi.
2. Kesalahan Penyajian Arus Kas Neto dan Bruto
PSAK 207 mengatur bahwa penerimaan dan pembayaran kas pada kondisi tertentu dapat disajikan secara neto, sedangkan transaksi lainnya perlu disajikan secara bruto.
Beberapa kesalahan yang perlu dihindari antara lain:
- Menyajikan penerimaan dan pembayaran pinjaman secara neto, padahal seharusnya disajikan secara bruto.
- Menggabungkan pelunasan pinjaman dengan pembayaran untuk akuisisi secara neto tanpa mempertimbangkan sifat masing-masing transaksi.
- Salah menentukan apakah transaksi dengan perputaran cepat, jumlah besar, dan jangka waktu pendek memenuhi kriteria untuk penyajian neto.
- Salah mengklasifikasikan bunga dan dividen. Klasifikasinya perlu mengikuti ketentuan PSAK 207 yang berlaku.
3. Kesalahan Lain dalam Penyusunan Laporan Arus Kas
Selain klasifikasi, beberapa kesalahan lain yang perlu diperhatikan adalah:
- Menggunakan EBITDA sebagai dasar rekonsiliasi, padahal metode tidak langsung harus menggunakan ukuran laba yang sesuai dengan ketentuan PSAK 207.
- Tidak memisahkan transaksi nonkas. Perubahan saldo dalam laporan posisi keuangan tidak selalu merupakan arus kas karena dapat berasal dari transaksi nonkas.
- Salah menentukan setara kas. Investasi harus memiliki likuiditas tinggi, dapat segera dikonversi menjadi kas dalam jumlah yang dapat ditentukan, memiliki risiko perubahan nilai yang tidak signifikan, dan umumnya memiliki jatuh tempo tiga bulan atau kurang sejak tanggal perolehan.
- Tidak mengungkapkan transaksi investasi dan pendanaan nonkas, seperti perolehan aset melalui transaksi sewa atau penerbitan instrumen ekuitas.
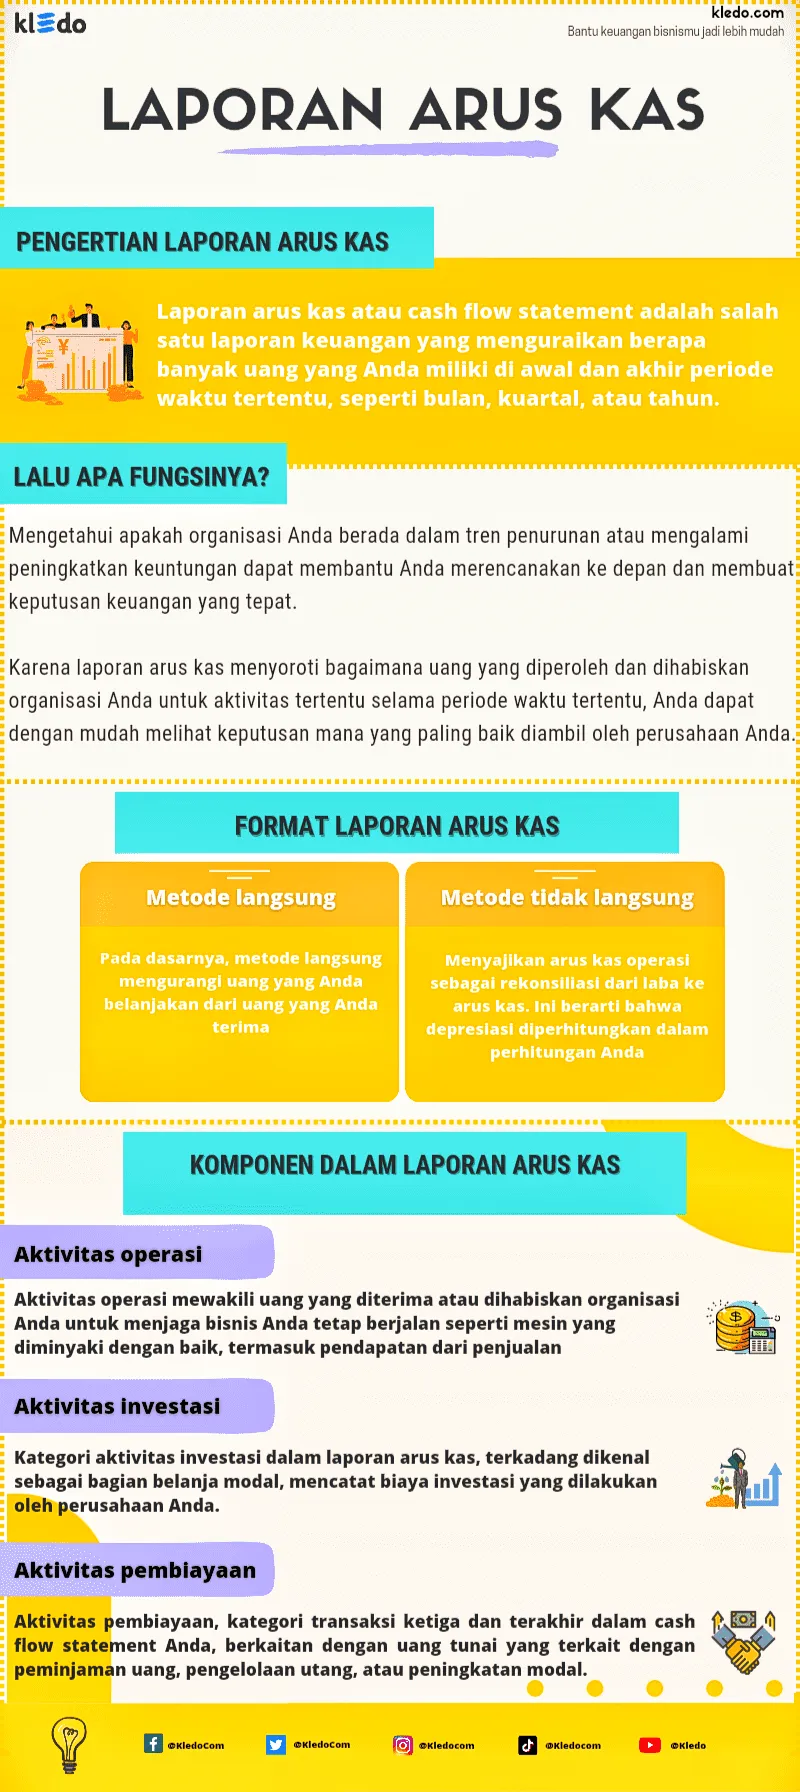
Infografis Ringkasan Materi Laporan Arus Kas
FAQ
1. Mengapa perusahaan bisa memperoleh laba tetapi arus kas negatif?
Karena laba dihitung berdasarkan metode akrual (pendapatan dicatat saat transaksi terjadi, bukan saat uang diterima).
Jadi, perusahaan bisa mencatat laba besar dari penjualan kredit yang belum dibayar pelanggan.
Misalnya, toko menjual barang Rp100 juta secara kredit (dicatat sebagai pendapatan), tapi uangnya belum masuk. Sementara itu, toko membayar supplier Rp80 juta secara tunai. Laporan mencatatkan laba, tetapi kas berkurang.
2. Apakah arus kas negatif selalu buruk?
Tidak selalu.
- Arus kas operasi negatif perlu diwaspadai karena artinya bisnis belum menghasilkan uang tunai yang cukup untuk menutupi biaya operasional.
- Arus kas investasi negatif sering terjadi ketika perusahaan membeli aset atau berinvestasi. Ini wajar bagi perusahaan yang sedang tumbuh.
- Arus kas pendanaan negatif bisa berarti perusahaan sedang melunasi utang atau membayar dividen, yang tidak selalu buruk.
3. Apa perbedaan laba bersih dan arus kas operasi?
Laba Bersih menggunakan basis akrual. Laba mencatat pendapatan saat transaksi terjadi (meskipun uang belum diterima) dan mencatat beban saat kewajiban timbul (meskipun uang belum dibayarkan).
Arus Kas Operasi menggunakan basis kas. Arus kas hanya mencatat uang tunai yang secara nyata masuk dan keluar dari kegiatan operasional utama perusahaan.
4. Bagaimana mengetahui arus kas perusahaan sehat?
Beberapa indikator yang umumnya digunakan untuk mengetahui apakah arus kas perusahaan benar-benar sehat adalah:
- Saldo kas cukup untuk menutupi kebutuhan operasional beberapa bulan ke depan
- Arus kas operasi konsisten positif
- Arus kas operasi lebih besar dari laba bersih
- Ada sisa kas setelah kebutuhan operasi dan investasi terpenuhi
- Perusahaan tidak terus-menerus bergantung pada utang baru untuk menutupi kekurangan kas operasi
5. Apa perbedaan metode langsung dan tidak langsung?
Keduanya adalah cara menyajikan arus kas dari aktivitas operasi. Kedua metode ini memberikan hasil yang sama, hanya caranya yang berbeda.
- Metode Langsung: Merinci penerimaan dan pengeluaran kas secara eksplisit. Contoh: kas diterima dari pelanggan Rp X, kas dibayar ke supplier Rp Y, kas dibayar untuk gaji Rp Z. Metode ini lebih mudah dipahami, tapi membutuhkan pencatatan yang lebih rinci.
- Metode Tidak Langsung: Dimulai dari laba bersih, lalu disesuaikan dengan item non-kas (depresiasi, perubahan modal kerja, dll.) untuk mendapatkan arus kas operasi. Metode ini lebih umum digunakan dalam praktik karena lebih mudah disusun dari data akuntansi yang ada.
Dalam standar akuntansi Indonesia (SAK), kedua metode diperbolehkan, namun metode tidak langsung lebih lazim digunakan.
6. Apa hubungan laporan arus kas dengan neraca?
Hubungan keduanya sangat erat dan saling merekonsiliasi. Neraca menunjukkan posisi keuangan (termasuk saldo kas) pada suatu titik waktu tertentu, sedangkan Laporan Arus Kas menjelaskan alasan perubahan angka kas di Neraca tersebut selama satu periode.
7. Apa itu free cash flow?
Free cash flow (FCF) adalah kas yang tersisa setelah perusahaan memenuhi kebutuhan operasional dan belanja modal.
Rumus:
Free Cash Flow = Arus Kas Operasi − Capital Expenditure (Capex)
8. Bagaimana cara mengetahui penyebab saldo kas turun?
Untuk mengetahui penyebab penurunan saldo kas, Anda harus menganalisis Laporan Arus Kas yang dibagi ke dalam tiga aktivitas utama:
- Cek Aktivitas Operasi: Apakah arus kas operasi bernilai negatif? Jika ya, penurunan kas disebabkan oleh operasional yang rugi, banyaknya penjualan kredit yang tertahan di piutang usaha, atau penumpukan barang di persediaan.
- Cek Aktivitas Investasi: Apakah terjadi pengeluaran kas dalam jumlah besar untuk pembelian aset tetap (mesin, tanah, bangunan, atau kendaraan) atau akuisisi bisnis baru?
- Cek Aktivitas Pendanaan: Apakah perusahaan menggunakan sebagian besar kasnya untuk pelunasan utang jangka panjang/pinjaman bank, pembagian dividen dalam jumlah besar kepada pemilik, atau pembelian saham kembali?
Dengan membandingkan arus kas bersih dari ketiga segmen tersebut, Anda dapat langsung menemukan aktivitas mana yang paling banyak menyedot cadangan kas perusahaan.
Kesimpulan
Laporan arus kas tidak hanya akan sangat berguna untuk memudahkan pengecekan kas pada periode tersebut, tetapi juga dapat menjadi dasar prediksi dari ketidakpastian kesehatan keuangan bisnis Anda di masa mendatang.
Karenanya, laporan ini akan sangat bermanfaat bagi para kreditor, investor, pihak manajemen, atau pihak terkait lainnya.
Jika Anda kesulitan untuk mengelolan dan membuat cash flow statement atau laporan keuangan lainnya seperti laporan laba rugi , neraca, dan lain lain secara terperinci, Anda bisa menggunakan software akuntansi untuk kemudahan proses pembukuan yang lebih baik.
Anda bisa mencoba menggunakan Kledo sebagai solusi terbaik proses akuntansi pada kelangsungan bisnis Anda. Kledo sendiri adalah software akuntansi berbasis cloud yang sudah digunakan oleh lebih dari 10 ribu pengguna dari berbagai jenis bisnis di Indonesia.
Anda bisa mencoba menggunakan Kledo secara gratis selama 14 hari melalui tautan ini.
- Laporan Arus Kas: Contoh, Studi Kasus, Cara Membuat dan Analisisnya - 1 September 2026
- Laporan Laba Rugi: Pengertian, Template, Jenis, Fungsi, dan Contoh - 31 Agustus 2026
- Cara Membaca Laporan Laba Rugi Untuk Pemula - 26 Agustus 2026