Setiap transaksi bisnis mungkin sudah dicatat dalam jurnal umum, tetapi apakah Anda bisa langsung mengetahui berapa saldo kas, piutang, utang, atau pendapatan? Belum tentu.
Transaksi dalam jurnal masih tersusun berdasarkan urutan kejadian, sehingga Anda membutuhkan buku besar akuntansi untuk mengelompokkannya berdasarkan akun dan melihat saldo masing-masin
Buku besar menjadi penghubung penting antara jurnal umum dan laporan keuangan. Melalui proses posting, transaksi dari jurnal dipindahkan ke akun terkait sehingga mutasi dan saldo setiap akun dapat ditelusuri dengan lebih mudah.
Karena itu, kesalahan dalam buku besar juga dapat memengaruhi informasi yang digunakan dalam laporan keuangan.
Dalam artikel ini, Anda akan mempelajari pengertian, fungsi, komponen, jenis, dan bentuk buku besar, cara membuatnya, contoh pencatatan, hingga kesalahan yang perlu dihindari.
Apa Itu Buku Besar Akuntansi?
Buku besar akuntansi adalah kumpulan akun yang digunakan untuk mengelompokkan dan merangkum seluruh transaksi berdasarkan jenis akun setelah dicatat dalam jurnal. Dalam bahasa Inggris, buku besar disebut juga general ledger.
Setiap akun memiliki halaman atau catatan tersendiri dalam buku besar, misalnya akun kas, piutang usaha, persediaan, utang usaha, pendapatan, dan beban.
Transaksi yang sebelumnya dicatat secara kronologis dalam jurnal kemudian dipindahkan (posting) ke akun yang sesuai di buku besar.
Kemudian, informasi dalam buku besar menjadi dasar untuk menyusun neraca saldo dan berbagai laporan keuangan.
Apa Perbedaan Buku Besar dan Jurnal Umum?
Banyak yang mengira jurnal umum dan buku besar itu sama, karena keduanya sama-sama berisi catatan transaksi, debit, dan kredit.
Jurnal umum dan buku besar sama-sama digunakan dalam proses pencatatan akuntansi, tetapi memiliki fungsi yang berbeda.
Jurnal umum mencatat transaksi berdasarkan urutan waktu, sedangkan buku besar mengelompokkan transaksi berdasarkan akun.
| Aspek | Jurnal Umum | Buku Besar |
|---|---|---|
| Fungsi | Mencatat transaksi yang terjadi | Mengelompokkan dan merangkum transaksi per akun |
| Urutan pencatatan | Kronologis berdasarkan tanggal transaksi | Berdasarkan akun, seperti kas, piutang, atau utang |
| Isi | Menunjukkan akun yang didebit dan dikredit dalam setiap transaksi | Menunjukkan mutasi debit, kredit, dan saldo masing-masing akun |
| Contoh | Penjualan Rp5 juta dicatat sebagai debit kas dan kredit pendapatan | Transaksi tersebut masuk ke buku besar akun Kas dan Pendapatan |
| Hasil | Menjadi sumber untuk proses posting | Menjadi dasar untuk menyusun neraca saldo dan laporan keuangan |
Apa Manfaat Menyusun Buku Besar Akuntansi?
Buku besar (general ledger) adalah kumpulan akun yang mencatat dan mengelompokkan seluruh transaksi keuangan suatu entitas secara terstruktur.
Menurut Sari dalam penelitiannya yang berjudul “The effect of the general ledger on the ability to prepare a trial balance“, buku besar berada di posisi penting dalam siklus akuntansi, yaitu di antara pencatatan jurnal dan penyusunan neraca saldo serta laporan keuangan.
Berikut manfaat utamanya:
- Mengklasifikasikan transaksi ke akun yang tepat. Transaksi dari jurnal dikelompokkan ke akun aset, liabilitas, ekuitas, pendapatan, dan beban, sehingga dampak setiap transaksi mudah dilihat per akun.
- Mengakumulasi saldo setiap akun. Buku besar merangkum pengaruh seluruh transaksi dalam satu periode menjadi saldo akhir per akun.
- Menjadi dasar penyusunan neraca saldo dan laporan keuangan. Saldo akun di buku besar adalah input langsung untuk neraca saldo, yang kemudian dipakai menyusun laporan keuangan.
- Membantu mendeteksi kesalahan lebih awal. Posting yang akurat memungkinkan kesalahan seperti salah sisi debit/kredit, salah klasifikasi, atau transaksi yang terlewat ditemukan sebelum masuk ke pelaporan. Perlu diingat, neraca saldo yang seimbang belum menjamin pencatatan bebas kesalahan, karena salah klasifikasi bisa tetap seimbang.
- Mendukung pengendalian internal lewat rekonsiliasi. Buku besar (akun kontrol) bisa dicocokkan dengan buku pembantu, misalnya piutang, utang, dan persediaan.
- Menyediakan jejak audit (audit trail). Transaksi dapat ditelusuri dari laporan ke buku besar, lalu ke jurnal dan dokumen sumber.
- Memberi data historis untuk analisis dan pengambilan keputusan. Saldo per akun membantu pemilik bisnis memantau pos pendapatan, beban, atau utang dari waktu ke waktu.
- Pada sistem digital, pembaruan berjalan otomatis. Software akuntansi dapat memperbarui buku besar secara real-time dan mengurangi kesalahan hitung. Namun kesalahan konseptual, seperti salah memilih akun, tetap bisa terjadi.
Apa Saja Komponen Buku Besar?
Buku besar umumnya memiliki beberapa kolom untuk mencatat transaksi dan menghitung perubahan saldo setiap akun.
Formatnya bisa bervariasi sesuai kebutuhan bisnis atau sistem akuntansi, tetapi komponen yang umum digunakan meliputi:
- Nomor akun: Identitas atau kode yang membedakan satu akun dengan akun lainnya, misalnya akun kas, piutang, atau pendapatan.
- Tanggal: Menunjukkan kapan transaksi dicatat dalam buku besar.
- Keterangan: Menjelaskan sumber atau tujuan transaksi secara singkat.
- Referensi: Menunjukkan asal pencatatan transaksi, misalnya nomor jurnal atau dokumen transaksi, sehingga transaksi dapat ditelusuri kembali.
- Debit: Mencatat nilai transaksi pada sisi debit sesuai dengan sifat akun.
- Kredit: Mencatat nilai transaksi pada sisi kredit sesuai dengan sifat akun.
- Saldo: Menunjukkan posisi akun setelah memperhitungkan transaksi debit dan kredit yang tercatat.
Apa Saja Jenis Buku Besar?
Secara umum, buku besar dapat dibagi menjadi buku besar umum dan buku besar pembantu. Keduanya saling berkaitan, tetapi tingkat rinciannya berbeda.
Berikut penjelasan lengkapnya:
Buku Besar Umum
Buku besar umum (general ledger) berisi akun-akun utama yang digunakan untuk merangkum transaksi bisnis, seperti kas, piutang usaha, persediaan, utang usaha, modal, pendapatan, dan beban.
Buku besar ini menjadi sumber saldo akun yang digunakan dalam penyusunan neraca saldo dan laporan keuangan.
Pada akun tertentu, buku besar umum dapat berfungsi sebagai akun kontrol (control account). Artinya, saldo akun tersebut mewakili total dari beberapa rincian transaksi yang dicatat lebih detail dalam buku besar pembantu.
Buku Besar Pembantu
Buku besar pembantu (subsidiary ledger) digunakan untuk menyimpan rincian transaksi yang terlalu detail jika seluruhnya dicatat dalam satu akun buku besar umum.
Jenisnya dapat disesuaikan dengan kebutuhan bisnis, misalnya buku besar pembantu piutang, utang, atau persediaan.
Contohnya, akun Piutang Usaha dalam buku besar umum dapat menunjukkan total piutang Rp100 juta. Sementara itu, buku besar pembantu piutang merinci jumlah tersebut berdasarkan pelanggan, misalnya Pelanggan A Rp40 juta, B Rp35 juta, dan C Rp25 juta.
Dengan demikian, saldo akun kontrol dalam buku besar umum seharusnya dapat direkonsiliasi dengan total saldo dalam buku besar pembantunya.
Kesimpulannya, buku besar umum memberikan gambaran keseluruhan, sedangkan buku besar pembantu menyediakan rincian masing-masing transaksi.
Anda bisa membaca penjelasan lebih lengkapnya di perbedaan buku besar umum dan buku besar pembantu.
Apa Saja Bentuk-Bentuk Buku Besar?
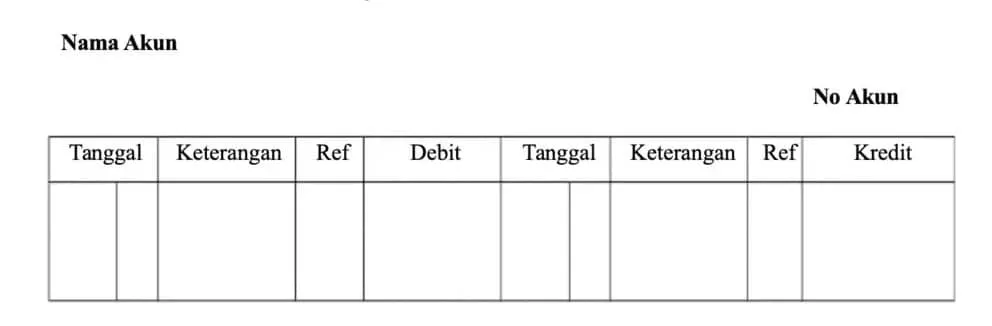
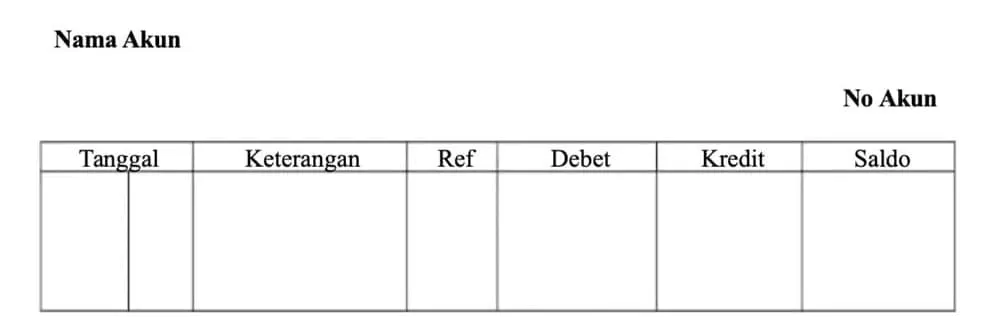
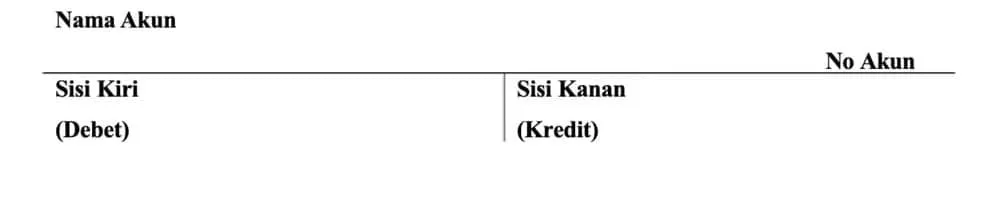
Buku besar dapat umumnya disajikan dalam 3 bentuk: Bentuk T, skontro, dan staffel. Ketiga bentuk ini punya perbedaan dalam susunan kolom debit, kredit, serta cara saldo ditampilkan.
Anda bisa memilih yang mana saja tergantung tingkat detail pencatatan dan kebutuhan yang Anda inginkan.
Contoh buku besar bentuk skontro
Contoh buku besar bentuk staffel
Contoh buku besar bentuk T
Contoh tabel perbedaan bentuk buku besar
| Bentuk buku besar | Ciri | Kapan cocok digunakan |
|---|---|---|
| Bentuk T | – Menyerupai huruf T, dengan sisi kiri untuk debit dan sisi kanan untuk kredit. – Bentuk ini sederhana dan tidak menyediakan kolom saldo berjalan secara khusus. |
Cocok untuk pembelajaran dasar akuntansi atau pencatatan sederhana untuk memahami mekanisme debit dan kredit. |
| Bentuk skontro | – Menempatkan debit dan kredit secara berdampingan dalam satu tabel. – Formatnya lebih terstruktur dibanding bentuk T – Bisa dilengkapi kolom tanggal, keterangan, serta referensi. |
Cocok untuk pencatatan akun yang membutuhkan penyajian debit dan kredit secara berdampingan. |
| Bentuk staffel | – Menyajikan debit, kredit, dan saldo berjalan dalam kolom yang berurutan. – Setiap transaksi dapat langsung menunjukkan perubahan saldo akun. |
Cocok untuk bisnis yang membutuhkan pemantauan saldo akun secara lebih rinci dan berkelanjutan. |
Alur Pencatatan: Dari Jurnal ke Buku Besar sampai Laporan Keuangan
Buku besar merupakan bagian penting dalam siklus akuntansi karena menjadi penghubung antara pencatatan transaksi dan penyusunan laporan keuangan.
Prosesnya tidak langsung dari transaksi ke laporan keuangan, tetapi melalui beberapa tahap berikut:
- Transaksi dicatat dalam jurnal: Setiap transaksi bisnis pertama-tama dianalisis untuk menentukan akun yang terpengaruh serta nilai debit dan kreditnya. Selanjutnya, transaksi dicatat dalam jurnal secara kronologis.
- Melakukan posting ke buku besar: Data dari jurnal kemudian dipindahkan (posting) ke akun-akun yang sesuai dalam buku besar. Tahap ini mengelompokkan transaksi berdasarkan akun sehingga saldo masing-masing akun dapat diketahui.
- Menyusun neraca saldo: Saldo dari setiap akun dalam buku besar dirangkum ke dalam neraca saldo. Tahap ini membantu memeriksa apakah total saldo debit dan kredit sudah seimbang secara matematis.
- Melakukan penyesuaian: Jika terdapat transaksi atau kondisi yang perlu disesuaikan pada akhir periode, buatlah jurnal penyesuaian dan posting kembali ke buku besar. Setelah itu, posting perubahannya ke akun terkait agar saldo buku besar mencerminkan kondisi yang sesuai. Tahap ini menghasilkan buku besar setelah penyesuaian, yang kemudian menjadi dasar untuk melanjutkan proses penyusunan laporan keuangan.
- Menyusun laporan keuangan: Saldo akun setelah penyesuaian menjadi dasar penyusunan laporan keuangan, seperti laporan laba rugi, neraca, dan laporan arus kas sesuai kebutuhan pelaporan bisnis.
Bagaimana Cara Membuat Buku Besar Akuntansi?
Membuat buku besar pada dasarnya adalah proses memindahkan dan mengelompokkan transaksi dari jurnal ke akun masing-masing, kemudian menghitung saldo setiap akun.
Ikuti langkah berikut:
1. Kumpulkan dan Periksa Jurnal Transaksi
Siapkan seluruh jurnal yang berisi transaksi selama periode yang ingin dibuatkan buku besar. Pastikan setiap transaksi sudah memiliki tanggal, akun yang terlibat, nilai debit dan kredit, serta referensi yang diperlukan.
2. Siapkan Akun dalam Buku Besar
Buat akun terpisah untuk setiap jenis akun yang digunakan dalam jurnal, seperti kas, piutang usaha, persediaan, utang, modal, pendapatan, dan beban. Gunakan nomor atau kode akun jika Anda punya daftar akun (chart of accounts).
3. Lakukan Posting dari Jurnal
Pindahkan setiap transaksi dari jurnal ke akun yang sesuai dalam buku besar. Perhatikan sisi debit dan kreditnya.
Jika transaksi dalam jurnal mendebit akun Kas dan mengkredit akun Pendapatan, misalnya, nilai tersebut harus diposting ke kedua akun tersebut pada sisi yang sesuai.
4. Hitung Saldo Setiap Akun
Setelah seluruh transaksi diposting, jumlahkan nilai debit dan kredit pada masing-masing akun. Selisih antara kedua sisi tersebut menjadi saldo akun, dengan memperhatikan sifat normal masing-masing akun.
Pada buku besar berbentuk staffel, saldo dapat dihitung setelah setiap transaksi sehingga perubahan saldo dapat dipantau secara langsung.
5. Cocokkan dengan Neraca Saldo
Ambil saldo akhir dari setiap akun dan masukkan ke neraca saldo. Kemudian, periksa apakah total debit sama dengan total kredit.
Jika tidak seimbang, telusuri kembali proses posting dan jurnal untuk menemukan kemungkinan kesalahan pencatatan, seperti salah memasukkan nominal, akun, atau sisi debit-kredit.
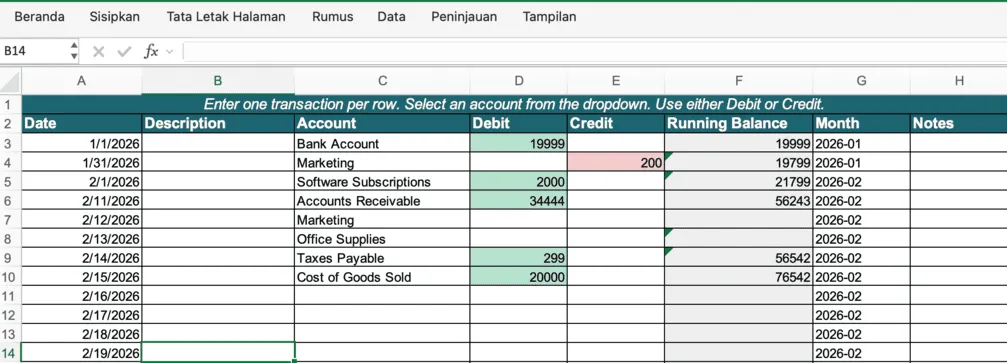
Tips: Anda bisa menggunakan template untuk mempercepat pengerjaan buku besar Anda. Klik download template buku besar akuntansi untuk mendapat template yang sudah kami siapkan seperti di gambar ini:
Contoh Buku Besar Akuntansi
Berikut adalah contoh pencatatan transaksi dan posting jurnalnya ke buku besar. Contoh ini bersifat fiktif dan menggunakan skenario usaha jasa desain grafis.
Selama Januari, usaha tersebut mencatat beberapa transaksi berikut:
- 1 Januari: pemilik menyetor modal tunai Rp20.000.000.
- 3 Januari: menerima pendapatan jasa secara tunai Rp5.000.000.
- 5 Januari: menyelesaikan pekerjaan untuk pelanggan secara kredit sebesar Rp4.000.000.
- 10 Januari: menerima pembayaran piutang dari pelanggan sebesar Rp2.500.000.
- 12 Januari: membayar biaya sewa secara tunai Rp2.000.000.
Jurnal Umum
| Tanggal | Keterangan | Debit | Kredit |
|---|---|---|---|
| 1 Jan | Kas | Rp20.000.000 | – |
| 1 Jan | Modal | – | Rp20.000.000 |
| 3 Jan | Kas | Rp5.000.000 | – |
| 3 Jan | Pendapatan Jasa | – | Rp5.000.000 |
| 5 Jan | Piutang Usaha | Rp4.000.000 | – |
| 5 Jan | Pendapatan Jasa | – | Rp4.000.000 |
| 10 Jan | Kas | Rp2.500.000 | – |
| 10 Jan | Piutang Usaha | – | Rp2.500.000 |
| 12 Jan | Beban Sewa | Rp2.000.000 | – |
| 12 Jan | Kas | – | Rp2.000.000 |
Setelah membuat jurnal di atas, posting setiap transaksi ke akun yang sesuai dalam buku besar. Misalnya, dari jurnal di atas, kita akan mempostingnya ke akun Kas dan akun Piutang Usaha.
Buku Besar Kas
| Tanggal | Keterangan | Debit | Kredit | Saldo |
|---|---|---|---|---|
| 1 Jan | Modal | Rp20.000.000 | – | Rp20.000.000 |
| 3 Jan | Pendapatan Jasa | Rp5.000.000 | – | Rp25.000.000 |
| 10 Jan | Pelunasan Piutang | Rp2.500.000 | – | Rp27.500.000 |
| 12 Jan | Beban Sewa | – | Rp2.000.000 | Rp25.500.000 |
Buku Besar Piutang Usaha
| Tanggal | Keterangan | Debit | Kredit | Saldo |
|---|---|---|---|---|
| 5 Jan | Pendapatan Jasa | Rp4.000.000 | – | Rp4.000.000 |
| 10 Jan | Pelunasan Piutang | – | Rp2.500.000 | Rp1.500.000 |
Bagaimana Cara Membaca Contoh Buku Besar di Atas?
Untuk membaca buku besar di atas, mulailah dengan melihat saldo normal akun, lalu ikuti perubahan saldo berdasarkan transaksi debit dan kredit. Saldo normal menunjukkan sisi yang secara umum meningkatkan nilai suatu akun.
Pada contoh sebelumnya, Kas merupakan aset sehingga saldo normalnya debit. Kas bertambah Rp20 juta dari modal, Rp5 juta dari pendapatan jasa, dan Rp2,5 juta dari pelunasan piutang, lalu berkurang Rp2 juta karena pembayaran sewa. Hasilnya, saldo akhir Kas adalah Rp25,5 juta.
Sementara itu, Piutang Usaha juga merupakan aset. Saldo bertambah Rp4 juta ketika jasa diberikan secara kredit, kemudian berkurang Rp2,5 juta saat pelanggan membayar. Karena itu, saldo akhir piutang adalah Rp1,5 juta.
Anda bisa melihat tabel di bawah ini yang merangkum perubahan saldo pada kolom debit dan kredit di contoh buku besar sebelumnya:
| Jenis akun | Saldo normal | Bertambah di | Berkurang di |
|---|---|---|---|
| Aset, seperti kas dan piutang | Debit | Debit | Kredit |
| Beban | Debit | Debit | Kredit |
| Liabilitas, seperti utang | Kredit | Kredit | Debit |
| Modal | Kredit | Kredit | Debit |
| Pendapatan | Kredit | Kredit | Debit |
Contoh di atas menggunakan bisnis jasa desain grafis sehingga akun yang digunakan relatif sederhana, seperti kas, piutang usaha, pendapatan jasa, modal, dan beban sewa.
Jika Anda ingin melihat pencatatan yang lebih lengkap, Anda dapat mempelajari contoh buku besar perusahaan jasa beserta format dan transaksinya.
Tapi, harus diingat bahwa buku besar perusahaan jasa dan dagang sedikit berbeda. Pada perusahaan dagang, pencatatan buku besar melibatkan akun yang lebih spesifik, seperti penjualan, pembelian, persediaan, dan harga pokok penjualan.
Untuk melihat penerapannya pada bisnis yang menjual barang, Anda dapat melihat contoh buku besar perusahaan dagang.
Apa Perbedaan Buku Besar Manual vs Software Akuntansi? Mana yang Lebih Baik?
Jika jumlah transaksi yang harus Anda kelola di bisnis masih terbatas, maka menggunakan buku besar manual masih bisa dilakukan.
Namun jika jumlah transaksi tersebut terus bertumbuh, maka membuat buku besar secara manual akan menghabiskan terlalu banyak waktu.
Untuk bisnis di tahap ini, software akuntansi bisa menjadi solusi untuk mengurangi pekerjaan dengan mengelompokkan transaksi ke akun terkait berdasarkan pencatatan yang sudah dilakukan.
Dengan begitu, proses pemeriksaan buku besar menjadi lebih praktis tanpa harus memindahkan setiap transaksi secara manual.
Di Kledo, misalnya, tersedia fitur laporan Buku Besar yang menampilkan seluruh akun beserta rincian jurnal yang telah diposting ke masing-masing akun.
Pengguna juga dapat melihat buku besar untuk berbagai periode dan memfilter akun tertentu sesuai kebutuhan. Fitur ini dapat membantu proses tracing ketika bisnis ingin menelusuri rekam jejak transaksi.
Misalnya, Anda ingin melakukan crosscheck pelunasan piutang sepanjang Q1. Anda dapat memilih akun yang diperlukan, menetapkan periode 1 Januari–31 Maret, lalu menjalankan laporan untuk melihat transaksi pada periode tersebut.
Laporan buku besar juga dapat dicetak atau diekspor dalam format Print, XLS, dan CSV, sehingga lebih mudah digunakan untuk pemeriksaan atau dokumentasi.
Apa Saja Kesalahan Umum dalam Buku Besar dan Cara Menghindarinya?
Kesalahan dalam buku besar seperti tidak melakukan rekonsiliasi, salah memindahkan transaksi dari jurnal bisa membuat saldo akun tidak akurat dan menyulitkan proses penyusunan laporan keuangan.
- Tidak melakukan rekonsiliasi: Jika Anda tidak memeriksa saldo buku besar, bisa jadi akan ada kesalahan yang muncul ketika sudah menyusun laporan keuangan. Pencegahannya, lakukan rekonsiliasi secara berkala dan cocokkan saldo buku besar dengan neraca saldo serta dokumen pendukung yang relevan.
- Salah memindahkan transaksi dari jurnal: Kesalahan posting, seperti memasukkan nominal yang berbeda atau mencatat debit sebagai kredit, membuat saldo akun menjadi tidak tepat. Pencegahannya, cocokkan setiap transaksi di buku besar dengan jurnal sumber setelah proses posting.
- Memasukkan transaksi ke akun yang salah: Salah mencatat transaksi bisa mengubah saldo akun dan memengaruhi penyajian laporan keuangan. Pencegahannya, gunakan daftar akun (chart of accounts) yang jelas dan pahami fungsi setiap akun.
- Lupa mencatat atau mem-posting transaksi: Transaksi yang tidak masuk ke buku besar menyebabkan saldo akun lebih rendah atau lebih tinggi dari kondisi sebenarnya. Pencegahannya, gunakan nomor referensi dan lakukan pengecekan jurnal secara berurutan.
- Salah menghitung saldo akhir: Kesalahan penjumlahan debit, kredit, atau saldo berjalan dapat menghasilkan saldo akun yang keliru. Pencegahannya, hitung kembali saldo setiap akun dan gunakan rumus atau software akuntansi untuk mengurangi kesalahan.
Kesimpulan
Buku besar akuntansi berfungsi mengelompokkan dan merangkum transaksi berdasarkan akun sehingga saldo setiap akun dapat diketahui dengan lebih jelas.
Dalam alur pencatatan akuntansi, buku besar berada setelah jurnal dan sebelum neraca saldo serta laporan keuangan.
Proses posting dari jurnal ke buku besar membantu bisnis menelusuri perubahan akun seperti kas, piutang, utang, pendapatan, dan beban.
Agar pencatatan lebih efisien dan mudah ditelusuri, bisnis dapat memanfaatkan software akuntansi untuk mengelola transaksi dan laporan buku besar secara lebih praktis.
Ingin mengelola pembukuan bisnis dengan lebih mudah? Gunakan Kledo untuk membantu pencatatan dan pemantauan keuangan bisnis Anda.
FAQ Buku Besar Akuntansi
Bagaimana langkah-langkah posting dari jurnal umum ke buku besar?
Caranya adalah menyiapkan akun buku besar, memindahkan setiap transaksi dari jurnal ke akun yang sesuai, mencatatnya pada sisi debit atau kredit, lalu menghitung saldo setiap akun.
Apa perbedaan format buku besar 4 kolom dan 2 kolom?
Buku besar 2 kolom umumnya hanya memisahkan nilai debit dan kredit. Buku besar 4 kolom biasanya menyediakan kolom debit, kredit, serta saldo sehingga perubahan saldo akun lebih mudah dipantau.
Apa perbedaan buku besar umum dan buku besar pembantu?
Buku besar umum berisi akun utama dan saldo secara keseluruhan, sedangkan buku besar pembantu menyajikan rincian akun tertentu, seperti piutang berdasarkan pelanggan atau utang berdasarkan pemasok.
Apa hubungan antara buku besar dan neraca saldo?
Saldo akhir setiap akun dalam buku besar menjadi sumber data untuk menyusun neraca saldo. Saldo tersebut dikelompokkan ke dalam sisi debit atau kredit untuk diperiksa keseimbangannya.
Mengapa saldo buku besar harus seimbang?
Dalam sistem pembukuan berpasangan, setiap transaksi memiliki total debit dan kredit yang sama. Karena itu, total saldo debit dan kredit pada neraca saldo seharusnya seimbang, meskipun kondisi seimbang belum tentu berarti seluruh pencatatan sudah benar.
Bagaimana otomasi buku besar dalam software akuntansi modern?
Software akuntansi dapat mengelompokkan transaksi ke akun terkait dan memperbarui saldo secara otomatis berdasarkan pencatatan yang dilakukan. Hal ini mengurangi pekerjaan posting manual dan memudahkan penelusuran transaksi.
Apa saja istilah dalam buku besar akuntansi seperti debit, kredit, dan saldo?
Debit dan kredit merupakan dua sisi pencatatan akun, sedangkan saldo adalah selisih atau posisi akun setelah seluruh transaksi debit dan kredit diperhitungkan.
Apa yang dimaksud dengan buku besar akuntansi dan fungsinya?
Buku besar akuntansi adalah kumpulan akun yang mengelompokkan transaksi dari jurnal berdasarkan jenis akun. Fungsinya untuk mengetahui mutasi dan saldo setiap akun sebagai dasar penyusunan laporan keuangan.
- Apa Itu CAGR? Rumus, Cara Hitung, dan Kalkulator Gratis - 11 Oktober 2026
- Ingin Membuka Bisnis Sistem Konsinyasi? Baca ini Dulu - 11 Oktober 2026
- Karakteristik Perusahaan Jasa dan Cara Pengelolaan Akuntansinya - 8 Oktober 2026