Asset turnover ratio adalah rasio keuangan yang mengukur seberapa efisien usaha Anda dalam menggunakan aset untuk menghasilkan penjualan.
Jika bisnis Anda sudah memiliki banyak aset dan Anda ingin tahu apakah semuanya benar-benar berkontribusi dalam operasional, Anda bisa mengukurnya menggunakan rasio ini.
Artikel ini membahas cara menghitung asset turnover ratio menggunakan angka dari laporan keuangan, membaca dan menginterpretasikan hasilnya.
Dengan memahami materi tersebut, Anda dapat mengidentifikasi peluang untuk meningkatkan penjualan, mengoptimalkan penggunaan aset, dan mempertimbangkan investasi yang lebih baik.
Lantas, bagaimana rumus asset turnover ratio, bagaimana cara menghitungnya, dan bagaimana menilai hasilnya? Simak penjelasan lengkapnya berikut ini.
Apa Itu Asset Turnover Ratio (Rasio Perputaran Aset)?
Asset turnover ratio adalah rasio keuangan yang mengukur seberapa efisien perusahaan menggunakan asetnya untuk menghasilkan penjualan.
Rasio ini juga dikenal sebagai rasio perputaran aset dan termasuk dalam kelompok rasio aktivitas karena membantu perusahaan menilai efektivitas penggunaan sumber daya dalam kegiatan operasional.
Semakin tinggi nilai asset turnover ratio, semakin besar penjualan yang dihasilkan perusahaan dari setiap rupiah aset yang dimiliki, meskipun interpretasinya tetap bergantung pada karakteristik industri.
Misalnya, rasio sebesar 1,5 berarti perusahaan menghasilkan penjualan Rp1,50 untuk setiap Rp1 aset yang digunakan selama periode tertentu. Rasio ini membantu perusahaan memahami hubungan antara kepemilikan aset dan kemampuan menghasilkan pendapatan.
Baca Juga: Mengenal Berbagai Jenis Rumus Rasio Keuangan dalam Bisnis
Apa Tujuan dan Manfaat Asset Turnover Ratio?
Asset turnover ratio membantu perusahaan mengevaluasi efisiensi penggunaan aset sekaligus memberikan gambaran kepada investor dan kreditur tentang kinerja operasional bisnis.
Berikut penjelasan lengkapnya:
- Mengevaluasi efisiensi penggunaan aset. Menilai apakah aset seperti mesin, kendaraan operasional, gedung, dan persediaan sudah maksimal dalam mendukung penjualan. Jika perusahaan menambah aset tetapi penjualan tidak meningkat secara sebanding, pemanfaatan aset tersebut perlu dievaluasi.
- Mengidentifikasi peluang peningkatan penjualan. Misalnya, untuk mengoptimalkan kapasitas produksi atau meningkatkan pemanfaatan fasilitas yang sudah tersedia.
- Mendukung perencanaan investasi. Memperkirakan apakah investasi terhadap aset baru berpotensi meningkatkan kapasitas operasional dan menghasilkan penjualan yang sepadan.
- Membantu investor dan kreditur menilai kinerja bisnis. Investor dapat menggunakan rasio ini untuk membandingkan efisiensi operasional beberapa perusahaan dalam industri yang sama. Kreditur juga dapat mempertimbangkannya saat mengevaluasi kemampuan perusahaan memanfaatkan sumber dayanya untuk mendukung kegiatan usaha dan menghasilkan pendapatan.
Penelitian oleh Fanny Ayu Aprillia dan Bambang Hadi Santoso (2020) menemukan bahwa total aset memberikan efek positif dan signifikan terhadap return on asset/pengembalian aset, berdasarkan investigasi pada 18 perusahaan farmasi di Indonesia.
Namun, sebaiknya jangan menilai efisiensi hanya berdasarkan tingginya rasio ini. Setiap industri (perdagangan, manufaktur, dan jasa) memiliki kebutuhan aset serta model operasional yang berbeda. Karena itu, bandingkan rasio dengan perusahaan sejenis serta lihat tren kinerjanya dari waktu ke waktu.
Apa Rumus Asset Turnover Ratio?
Rumus Asset Turnover Ratio adalah penjualan bersih dibagi rata-rata total aset:
- Penjualan bersih merupakan pendapatan dari penjualan setelah dikurangi retur penjualan, potongan penjualan, dan komponen pengurang lain yang relevan.
- Rata-rata total aset menunjukkan nilai rata-rata aset perusahaan selama periode pengukuran.
Untuk menghitung rata-rata total aset, jumlahkan total aset pada awal dan akhir periode, kemudian bagi dua.
Penggunaan rata-rata memberikan gambaran yang lebih representatif daripada hanya memakai saldo akhir karena penjualan terbentuk sepanjang periode, sedangkan nilai aset dapat berubah selama periode tersebut.
Dari Mana Angkanya Diambil di Laporan Keuangan?
Data untuk perhitungan rasio perputaran aset bisa diambil dari dua laporan keuangan utama, yaitu laporan laba rugi dan neraca.
Berikut cara menemukan setiap komponennya.
- Penjualan bersih: Ambil angka penjualan bersih pada laporan laba rugi untuk periode yang ingin dianalisis. Jika laporan hanya menampilkan penjualan bruto, kurangi retur dan potongan penjualan yang relevan untuk memperoleh penjualan bersih.
- Total aset awal periode: Ambil saldo total aset pada neraca di awal periode pengukuran. Untuk perhitungan tahunan, Anda dapat menggunakan saldo total aset pada akhir tahun sebelumnya.
- Total aset akhir periode: Ambil saldo total aset pada neraca di akhir periode yang sama dengan periode penjualan.
Setelah memperoleh ketiga angka tersebut, hitung rata-rata total aset, lalu bagi penjualan bersih dengan hasilnya.
Rumus untuk Periode Khusus (Kuartalan)
Perusahaan tetap dapat menghitung asset turnover ratio untuk periode kuartalan dengan menyesuaikan periode penjualan dan aset yang digunakan. Untuk menghitung rasio kuartalan, bagi penjualan bersih selama tiga bulan dengan rata-rata total aset pada awal dan akhir kuartal.
Jika Anda ingin membandingkan hasil kuartalan dengan rasio tahunan, lakukan annualisasi dengan mengalikan rasio kuartalan dengan empat. Misalnya, jika rasio kuartalan mencapai 0,4 kali, annualisasi sederhana menghasilkan rasio 1,6 kali.
Baca Juga: Bagaimana Cara Evaluasi Kinerja Keuangan Perusahaan?
Contoh Perhitungan Asset Turnover Ratio
Berikut contoh perhitungan asset turnover ratio menggunakan angka fiktif untuk menunjukkan cara mengukur efisiensi penggunaan aset dalam menghasilkan penjualan.
Langkah 1: Hitung rata-rata total aset.
Rata-rata total aset = (Total aset awal + Total aset akhir) ÷ 2
= (Rp700.000.000 + Rp900.000.000) ÷ 2
= Rp800.000.000
Langkah 2: Hitung asset turnover ratio.
Asset Turnover Ratio = Penjualan bersih ÷ Rata-rata total aset
= Rp1.200.000.000 ÷ Rp800.000.000
= 1,5 kali
Langkah 3: Interpretasikan hasilnya.
Asset turnover ratio sebesar 1,5 kali berarti PT Maju Sejahtera menghasilkan penjualan bersih Rp1,50 untuk setiap Rp1 rata-rata aset yang dimiliki selama 2025.
Hasil ini menunjukkan hubungan antara aset dan penjualan, tetapi belum cukup untuk menyimpulkan bahwa perusahaan sudah beroperasi secara optimal. Manajemen perlu membandingkannya dengan rasio periode sebelumnya dan perusahaan sejenis.
Untuk perhitungan kuartalan, gunakan penjualan bersih selama tiga bulan serta rata-rata total aset pada awal dan akhir kuartal. Pastikan seluruh angka berasal dari periode yang sama agar hasilnya konsisten.
Baca Juga: Cara Menghitung Total Aset dalam Bisnis
Bagaimana Cara Membaca Hasil Asset Turnover Ratio?
Anda bisa menggunakan asset turnover ratio untuk mengevaluasi seberapa efektif aset mendukung aktivitas penjualan. Namun, interpretasi rasio ini tidak cukup hanya dengan melihat apakah angkanya tinggi atau rendah.
Manajemen juga perlu mempertimbangkan tren penjualan, perubahan jumlah aset, kapasitas operasional, dan karakteristik industri. Dengan mempertimbangkan faktor-faktor tersebut, perusahaan dapat mengidentifikasi apakah penggunaan aset sudah efisien atau masih membutuhkan perbaikan.
Jika Rasionya Tinggi
Asset turnover ratio yang tinggi biasanya menunjukkan bahwa perusahaan mampu menghasilkan penjualan relatif besar dibandingkan dengan aset yang dimilikinya.
Kondisi ini dapat mencerminkan pemanfaatan aset yang efisien, misalnya ketika perusahaan mengoptimalkan kapasitas produksi atau mempercepat perputaran persediaan.
Namun, rasio tinggi tidak selalu berarti kondisi bisnis ideal. Perusahaan mungkin memiliki aset terlalu sedikit untuk mendukung peningkatan permintaan, sehingga berisiko menghadapi keterbatasan kapasitas, keterlambatan pemenuhan pesanan, atau penurunan kualitas layanan.
Jika Rasionya Rendah
Asset turnover ratio yang rendah menunjukkan bahwa perusahaan menghasilkan penjualan relatif kecil dibandingkan dengan aset yang dimiliki. Kondisi ini dapat terjadi ketika perusahaan menyimpan aset yang belum produktif, memiliki kapasitas produksi berlebih, atau mengalami penurunan penjualan.
Manajemen perlu memeriksa penyebabnya sebelum mengambil keputusan. Periksa apakah mesin atau fasilitas jarang digunakan, persediaan bergerak lambat, aset baru belum menghasilkan penjualan, atau permintaan pasar melemah.
Jika masalahnya terletak pada aset menganggur, perusahaan dapat mempertimbangkan optimalisasi kapasitas atau pengalihan aset yang tidak lagi mendukung operasional. Namun, investasi baru yang belum menghasilkan penjualan juga dapat menekan rasio untuk sementara.
Nilai yang Dianggap Baik Berbeda di Setiap Industri
Asset turnover ratio yang dianggap baik bergantung pada model bisnis, kebutuhan aset, dan karakteristik industri. Oleh karena itu, sebaiknya lakukan benchmarking dengan bisnis dari industri yang sama.
Bisnis ritel umumnya mengandalkan volume transaksi dan perputaran persediaan untuk menghasilkan penjualan. Sementara itu, bisnis padat aset, seperti manufaktur dan infrastruktur, membutuhkan investasi besar pada mesin, fasilitas, atau peralatan operasional. Perbedaan struktur aset tersebut dapat menghasilkan pola rasio yang berbeda.
Misalnya, dari tabel ini Anda bisa melihat bahwa ATR perusahaan Sumber Alfaria Trijaya adalah sekitar 3,1, dan Perusahaan Gas Negara yang bergerak di bidang gas memiliki ATR yang lebih rendah karena industrinya.
Data ini diambil dari laporan keuangan Sumber Alfaria Trijaya 2025 dan Perusahaan Gas Negara 2025.
| Perusahaan | Industri | ATR 2025 |
|---|---|---|
| Sumber Alfaria Trijaya (AMRT) | Ritel | sekitar 3,1 |
| Perusahaan Gas Negara (PGAS) | Gas dan infrastruktur | sekitar 0,63 |
ATR kedua perusahaan tersebut berbeda jauh, tapi itu karena model bisnisnya berbeda, bukan karena satu pasti lebih baik dari yang lain.
- Minimarket menjual barang dengan volume sangat besar dan relatif cepat, dengan aset yang tidak sebesar nilai penjualannya. Rasionya wajar tinggi.
- Bisnis gas butuh aset besar (pipa dan fasilitas) yang nilainya tinggi dan dipakai bertahun-tahun, sementara pendapatannya tumbuh jauh lebih lambat. Rasionya wajar rendah.
Baca Juga: Analisis Laporan Keuangan: Pengertian, Fungsi, dan Jenisnya
Apa Perbedaan Total Asset Turnover dan Fixed Asset Turnover?
Total asset turnover dan fixed asset turnover sama-sama mengukur efisiensi penggunaan aset untuk menghasilkan penjualan, tetapi keduanya memiliki cakupan aset yang berbeda.
Total asset turnover menilai penggunaan seluruh aset perusahaan, sedangkan fixed asset turnover berfokus pada efektivitas aset tetap seperti mesin, gedung, dan peralatan operasional.
| Aspek | Total Asset Turnover | Fixed Asset Turnover |
|---|---|---|
| Rumus | Penjualan bersih ÷ Rata-rata total aset | Penjualan bersih ÷ Rata-rata aset tetap bersih |
| Fokus aset | Seluruh aset, termasuk aset lancar dan aset tidak lancar | Aset tetap yang digunakan dalam operasional |
| Kapan dipakai | Saat mengevaluasi efisiensi penggunaan seluruh aset perusahaan | Saat menilai efektivitas investasi pada aset tetap, seperti mesin atau fasilitas produksi |
Anda bisa menggunakan total asset turnover untuk mengevaluasi efisiensi aset secara menyeluruh, lalu memakai fixed asset turnover untuk menelusuri kontribusi aset tetap.
Contohnya, perusahaan manufaktur dapat memiliki total asset turnover rendah karena persediaan menumpuk, tetapi fixed asset turnover tetap tinggi karena mesin produksinya beroperasi secara efisien.
Untuk penjelasan yang lebih lengkap bisa Anda pelajari di artikel kami tentang total asset turnover.
Baca Juga: Perbedaan ROI dan ROE Serta Pentingnya dalam Bisnis
Apa Hubungan Asset Turnover dengan ROA dan Analisis DuPont?
Asset turnover ratio berhubungan langsung dengan return on assets (ROA) karena keduanya membantu perusahaan mengevaluasi kinerja aset dari sisi penjualan dan profitabilitas.
Dalam analisis DuPont, perusahaan dapat menguraikan ROA menjadi hasil perkalian margin laba bersih (net profit margin) dan total asset turnover.
Rumusnya:
ROA = Net Profit Margin × Total Asset Turnover
Net profit margin mengukur persentase laba bersih dari penjualan, sedangkan total asset turnover mengukur penjualan yang dihasilkan dari setiap rupiah aset. Dengan demikian, ROA mencerminkan kemampuan perusahaan menghasilkan laba bersih dari aset yang digunakan.
Dua bisnis dapat memiliki net profit margin yang sama, tetapi menghasilkan ROA berbeda karena tingkat perputaran asetnya berbeda. Bisnis dengan asset turnover lebih tinggi cenderung memiliki ROA lebih tinggi jika margin laba bersih keduanya sama dan perhitungan menggunakan periode serta basis aset yang konsisten.
Baca Juga: 3 Contoh Analisis DuPont pada Laporan Keuangan Perusahaan
Menghitung Asset Turnover Ratio Lebih Mudah dengan Kledo
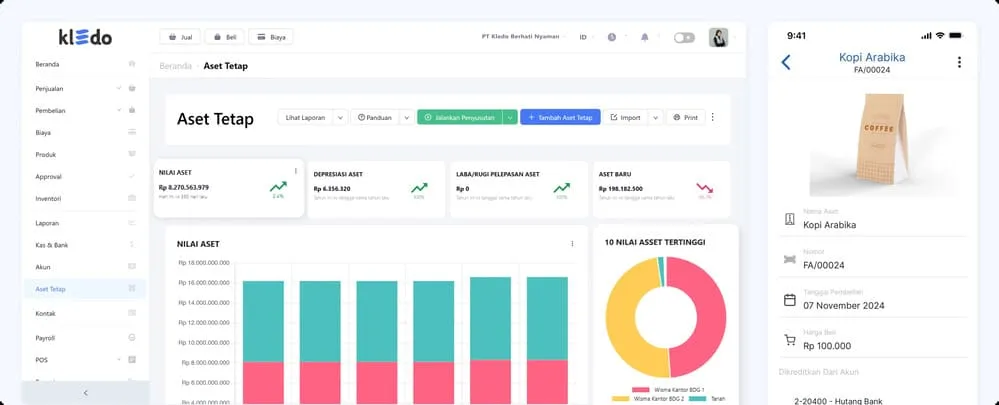
Kledo dapat membantu perusahaan mengelola data aset tetap yang dibutuhkan untuk menganalisis asset turnover ratio. Melalui fitur aset tetap, Anda bisa mencatat aset seperti bangunan, kendaraan, mesin, dan peralatan kantor, serta memantau laporan aset secara real-time.
Software akuntansi Kledo juga menghitung depresiasi aset secara otomatis setiap akhir bulan. Fitur ini membantu perusahaan memperbarui pencatatan penyusutan sehingga manajemen dapat memantau nilai aset tetap dengan lebih praktis.
Selain itu, pembelian aset melalui fitur purchasing dapat langsung masuk ke daftar aset tetap tanpa perlu input ulang. Perusahaan juga dapat mencatat pelepasan dan penjualan aset, yang kemudian memperbarui laporan keuangan secara otomatis.
Dengan pencatatan aset yang lebih teratur, Anda bisa memperoleh data yang mendukung evaluasi efisiensi penggunaan aset.
Data tersebut dapat digunakan bersama angka penjualan bersih dari laporan laba rugi untuk menghitung asset turnover ratio dan menilai seberapa efektif aset menghasilkan penjualan.
Coba Kledo sekarang untuk pengelolaan aset bisnis yang lebih baik.
Kesimpulan
Asset turnover ratio adalah rasio keuangan yang membantu perusahaan mengukur efisiensi penggunaan aset dalam menghasilkan penjualan.
Perusahaan dapat menghitungnya dengan membagi penjualan bersih dengan rata-rata total aset, kemudian membandingkan hasilnya dengan periode sebelumnya atau perusahaan sejenis.
Rasio yang tinggi belum tentu menunjukkan kinerja terbaik karena setiap industri memiliki kebutuhan aset dan karakteristik operasional yang berbeda.
Untuk meningkatkan efisiensi, optimalkan penggunaan aset, tingkatkan penjualan, dan evaluasilah aset yang kurang produktif. Pencatatan aset yang akurat juga penting agar analisis keuangan menghasilkan gambaran yang lebih relevan.
- 10 Rekomendasi Software Akuntansi Keuangan Terbaik 2026 - 19 Oktober 2026
- Rumus Asset Turnover Ratio dan Contoh Perhitungannya - 14 Oktober 2026
- Pengukuran Fair Value dan Pencatatannya dalam Akuntansi - 13 Oktober 2026